Cerrando la serie sobre el PPWR. Listos par exportar a Europa desde hoy al 2030: hoja de ruta para café y bebidas energéticas ante las nuevas reglas verdes de la UE

Featured

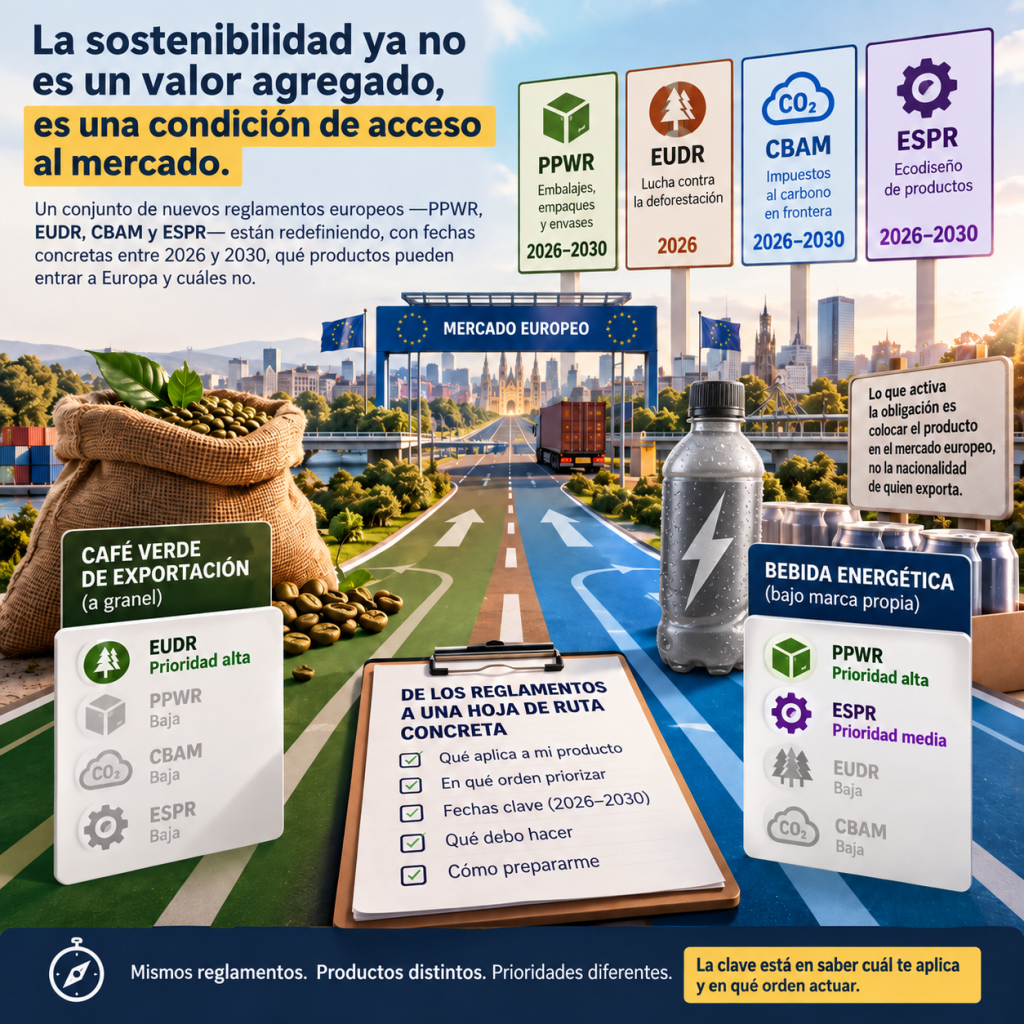
En los últimos posts el mensaje se ha dirigido a quienes ya exportan a la UE, pero también para quienes desean empezar a hacerlo. Para este último post en esta serie sobre el PPWR, hay algo que dejar claro y sin rodeos desde este primer párrafo: la sostenibilidad dejó de ser un valor agregado y se convirtió en una condición de acceso al mercado.

Un conjunto de nuevos reglamentos europeos —sobre embalajes, empaques y envases (el famoso PPWR), la lucha contra la deforestación (EUDR), los impuestos al carbono en frontera (CBAM) y el ecodiseño de productos (ESPR)— están redefiniendo, con fechas concretas entre 2026 y 2030, qué productos pueden entrar a Europa y cuáles no. Y esto aplica sin importar en qué continente esté establecida la empresa, qué tan grande sea o qué tan complejo sea su producto: lo que activará una obligación según todos estos reglamentos es ya colocar el producto en el mercado europeo, no la nacionalidad de quien exporta.

Durante las últimas siete entregas de esta serie, fui desarmando uno a uno ese entramado pieza por pieza (al final les comparto los links a la serie completa por si quiere profundizar en algún punto). Pero este último post está pensado para que lo puedan utilizar como una guía de arranque estratégico. Para esto, me enfocaré no en la teoría, sino en una práctica que sea útil para analizar y bajar esos reglamentos a una hoja de ruta concreta, con fechas y orden de prioridades que no debemos ignorar.

Y para que no se quede en abstracciones, no haré una lista con generalidades sino que tomaremos dos productos reales y con muchísimo potencial de crecimiento que representan los dos extremos del tablero exportador y les trazaré el camino a cada uno:

  • Un café verde de exportación a granel, el clásico de nuestra región con calidad y muy bien posicionado.
  • Una bebida energética embotellada bajo marca propia, un producto manufacturado y de alto contenido plástico que tiene grandes crecimientos en consumo entre las poblaciones más jóvenes.

¿Por qué estos dos productos? Porque demuestran algo que quiero que quede grabado: no todos los reglamentos pesan igual según el producto. Lo que es urgente para el café es casi irrelevante para la bebida, y viceversa. Saber leer cuál nos aplica, y con qué prioridad, es la mitad de la batalla.
Caso 1: El café verde — donde el EUDR y el PPWR mandan

Empecemos por el café y arranquemos recordando que el reglamento que más le urge al café no es el PPWR, es el EUDR.

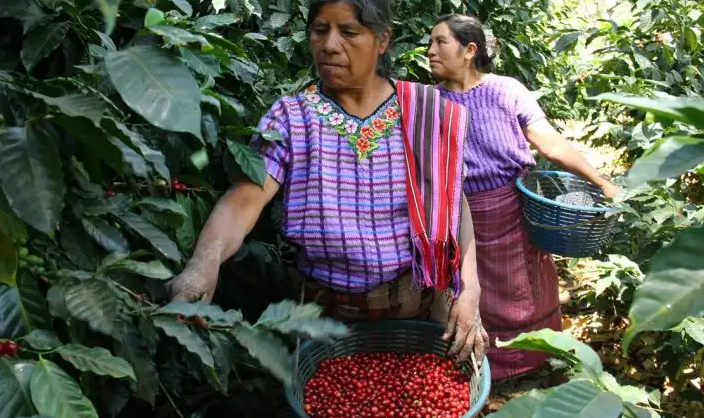
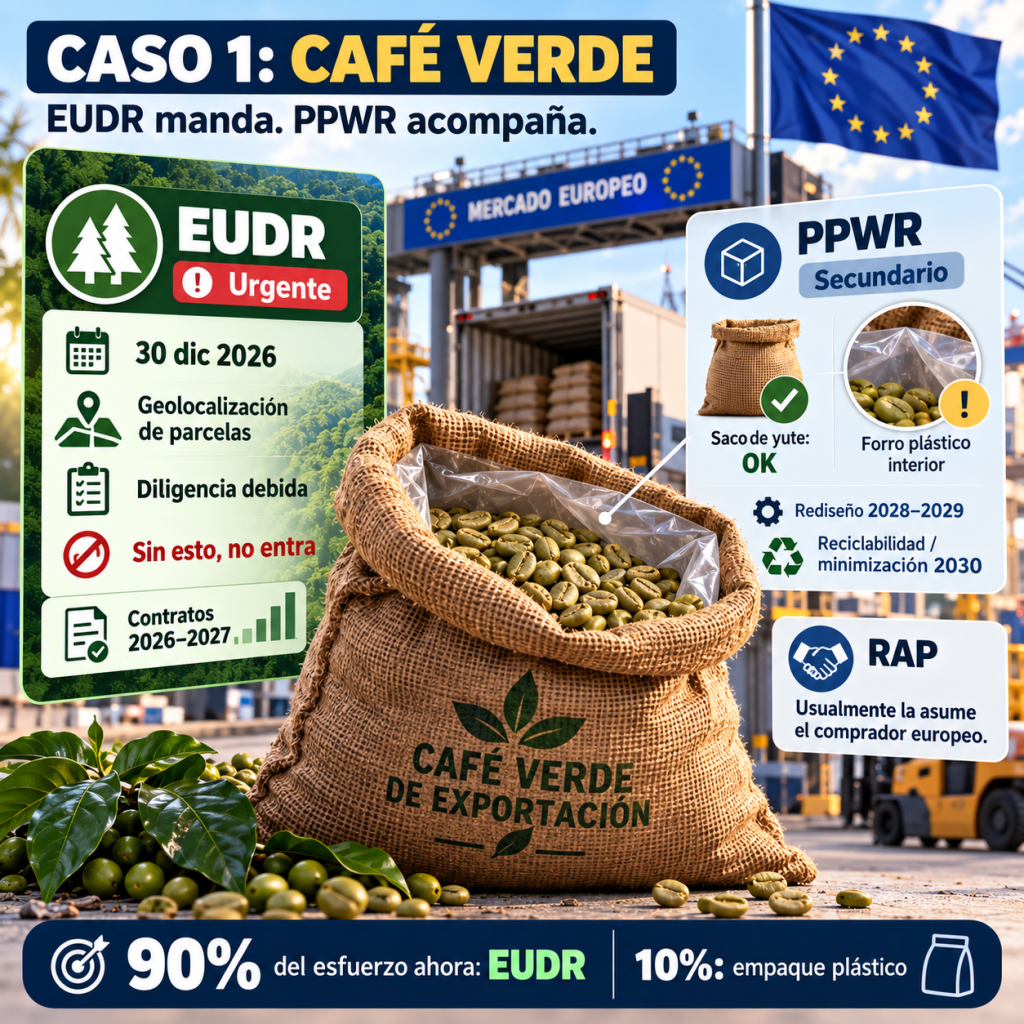
  • Lo urgente (EUDR, 30 de diciembre de 2026): el café está en la lista de productos del Reglamento contra la Deforestación, y esa fecha está a la vuelta de la esquina. Sin geolocalización de las parcelas y sin la diligencia debida que pruebe que el grano está libre de deforestación, el café no entra. Punto. Para nuestro caficultor, este es el frente número uno, y empieza a ser auditado en los contratos para venta que ya desde septiembre 2026 estamos pactando para venta desde enero 2027 en adelante.
  • Lo secundario (PPWR): el saco de yute o de fibra natural no tiene mayor problema —es reciclable y de origen renovable—. El punto de atención es el empaque plástico interior (esas bolsas herméticas tipo grado-barrera que protegen el grano y que muchos conocen popularmente como “green bags”). Ese forro sí cuenta como embalaje plástico: le aplican la minimización y la reciclabilidad desde 2030. Es un tema de rediseño de un solo componente, manejable y sin prisa inmediata.
  • ¿Y la RAP? En la venta clásica de café verde a granel a un tostador europeo, el “productor” bajo el PPWR suele ser nuestro comprador, no nosotros (lo vimos en el post 6). Un peso menos.

Dato clave para el caficultor: concentrar el 90 % del esfuerzo en el EUDR ahora, y dejar el empaque plástico como un proyecto de rediseño tranquilo hacia 2028–2029.
El detalle clave que lo cambia todo: ¿qué ocurre si ya exportamos el café con valor agregado?

Hasta aquí hablé del café verde, a granel, en saco. Pero ¿qué pasa cuando damos el salto que tanto anhelamos como región —dejar de vender la materia prima y exportar nuestro café tostado o molido, ya empacado bajo marca propia—? Ahí el análisis se voltea por completo, y conviene verlo con lupa porque es la trampa menos evidente de todo el PPWR.

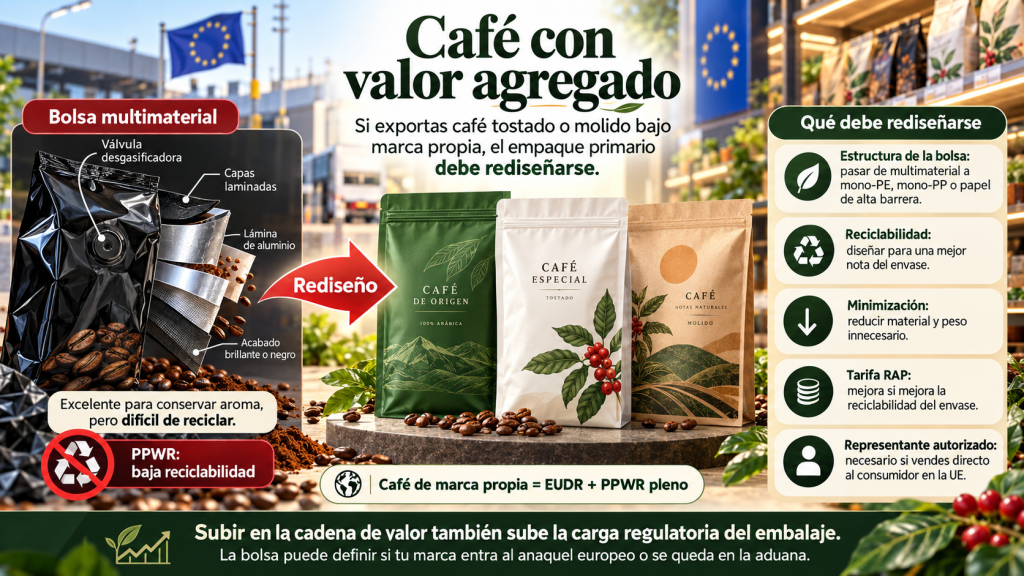
Ese café con valor agregado no viaja en yute: viaja en la clásica bolsa multimaterial —varias capas laminadas, una lámina de aluminio como barrera, muchas veces con acabado brillante o negro y su válvula desgasificadora—. Es una maravilla para conservar el aroma… y, en el idioma del PPWR, es casi un caso de “reprobado”: justo el tipo de embalaje que en el post 3 vimos que difícilmente alcanza siquiera el grado C, porque sus capas no se pueden separar para reciclar. Dicho de otra forma: la bolsa de café tostado es, en materia de embalaje, mucho más parecida a la botella de la bebida energética del Caso 2 que al saco del Caso 1.

Y el giro no es solo de reciclabilidad. Al empacar bajo marca propia y, sobre todo, si vendemos directo al consumidor europeo, dejamos de ser el proveedor invisible y pasamos a ser “el productor” con toda la carga que eso implica: reciclabilidad de la bolsa, minimización, tarifa de RAP modulada según la nota del envase y —el punto que más se subestima— el representante autorizado en cada país. Es decir, el café con valor agregado hereda a la vez lo peor de los dos casos: el EUDR del Caso 1 y el PPWR pleno del Caso 2.

La lección estratégica es incómoda pero valiosa: subir en la cadena de valor —que es exactamente lo que queremos para el desarrollo de nuestros países— sube también, y de golpe, la carga regulatoria del embalaje. Por eso, quien esté planeando pasar del grano verde al café de marca debe presupuestar, desde el primer día, el rediseño de esa bolsa multimaterial hacia estructuras mono-material reciclables (mono-PE, mono-PP o soluciones de papel de alta barrera). No es un detalle técnico menor: puede ser la diferencia entre que nuestra marca entre al anaquel europeo o se quede en la aduana.

Dato clave para el caficultor: si exporto café verde, concentrar el 90% del esfuerzo en el EUDR ahora y dejar el forro plástico como un rediseño tranquilo hacia 2028–2029. Pero si mi plan es exportar café tostado o molido bajo marca propia, entonces debo tratar mi bolsa como lo que es —un embalaje de “Caso 2″— y sumarle desde ya el rediseño y la figura del representante autorizado.
Caso 2: La bebida energética — el PPWR en su versión más exigente

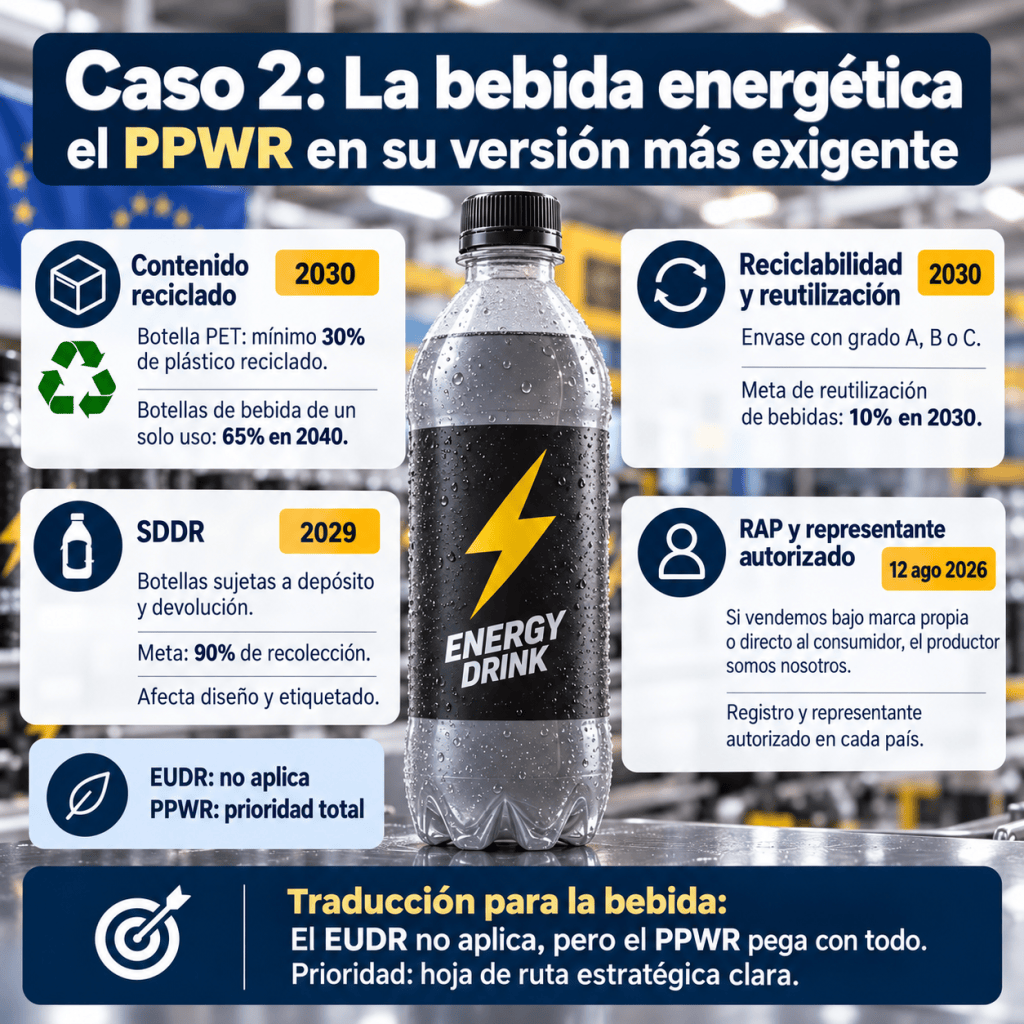
Ahora el otro extremo. Una bebida energética embotellada bajo marca propia y vendida al consumidor europeo es, básicamente, un catálogo andante de obligaciones del PPWR:

  • Contenido reciclado (post 4): si va en botella PET, necesitará que como mínimo el 30% del total fabricado con un plástico reciclado desde 2030 (y las botellas de bebida de un solo uso saltan al 65% en 2040). Aquí revive todo lo que hablamos de asegurar proveedor de rPET y hacer análisis de costos con proyecciones muy rigurosas con suficiente tiempo y visión estratégica.
  • Reciclabilidad y metas de reutilización (post 5): las bebidas tienen meta propia de reutilización (10% en 2030), y el envase debe alcanzar grado A, B o C.
  • Sistemas de depósito y devolución (SDDR): las latas y botellas de bebida quedan sujetas a los sistemas de depósito que los Estados miembros deben tener para alcanzar el 90% de recolección en 2029. Esto afecta el diseño y el etiquetado del envase y, por lo tanto, al equity de las marcas.
  • RAP y representante autorizado (post 6): aquí sí. Si vendemos bajo marca propia o directo al consumidor, el productor somos nosotros, con toda la carga: registro y representante autorizado en cada país donde vendamos, desde el 12 de agosto de 2026.

Traducción para la bebida: el EUDR no aplica (no lleva commodities de la lista), pero el PPWR pega con todo. Aquí la prioridad es exactamente la inversa a la del café y por lo tanto necesitamos elaborar una hoja de ruta estratégica clara.
La hoja de ruta que se nos viene

Con los dos casos claros, así se verá el calendario de acción común para los próximos 12 a 24 meses:

Ahora y hasta la primavera de 2027 (lo inmediato):

  1. Mapear “el productor” contrato por contrato de todas nuestras materias primas (desde los pellets de plástico, hasta los pesticidas y plaguicidas en la agricultura y en la fabrica de plásticos). ¿Quién coloca primero el producto en el mercado? De esa respuesta depende casi todo. (Café: casi siempre el comprador. Bebida de marca propia: nosotros.)
  2. Café: arrancar el EUDR ya. Geolocalización de parcelas y expediente de diligencia debida antes del 30 de diciembre de 2026. Es lo único que tiene fecha inminente.
  3. Bebida de marca propia: designar representante autorizado en cada país destino (exigible desde agosto de 2026) y completar la declaración de conformidad y documentación técnica del envase.

A lo largo de 2027 (construir cimientos):

  1. Levantar la base de datos única de trazabilidad —finca, materias primas para cultivo y producción industrial, medición de huella de carbono, documentación para TODO— hacerla pensando en alimentar nformación compartida para el EUDR, el PPWR y el futuro Pasaporte Digital de una sola vez. Es la inversión que se paga sola.
  2. Auditar cada componente del embalaje: identificar todo plástico (forro del café, botella de la bebida, etiquetas, tintas, liners, aceites, pegamentos, etc, etc, etc) y su composición exacta, pidiéndosela a los proveedores.
  3. Bebida: asegurar cuando se pueda proveedor de rPET con contrato y volumen, antes de que el mercado se tense hacia 2029 y analizar costos de fabricación con una visión de largo plazo y de rentabilidad del negocio.

De 2027 a 2028 (rediseñar con calma):

  1. Rediseñar hacia mono-material y tamaño justo: menos “aire”, mejor nota de reciclabilidad y menor tarifa de RAP. Doble premio, como vimos.
  2. Café: resolver el forro plástico hacia una estructura reciclable.
  3. Vigilar los expedientes vivos: los paquetes “Ómnibus” que reescriben estas normas y la conexión del Pasaporte Digital a la aduana.

Mirando a 2030 (la gran ola): es cuando entran en vigor las cuotas de contenido reciclado, los grados de reciclabilidad obligatorios, las metas de reutilización y la modulación de tarifas de RAP. Todo lo que sembremos en 2027 madura justo a tiempo para esa fecha.

La idea con la que quiero cerrar la serie sobre el PPWR

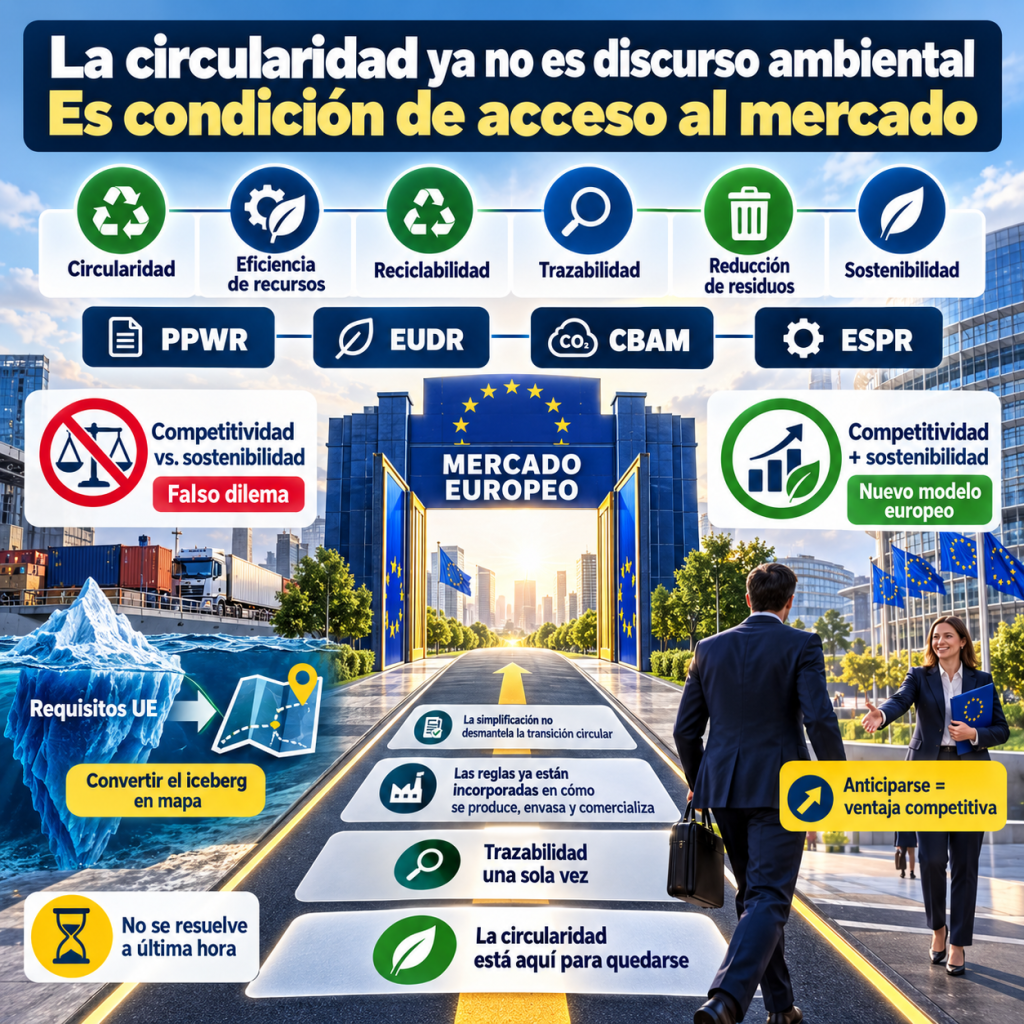
Si hay una sola idea que me gustaría que quedara de estos ocho posts, es esta: la circularidad europea dejó de ser un discurso ambiental y se convirtió en una condición de acceso al mercado.

Por eso, resulta falaz presentar la actual agenda europea de “competitividad” y “simplificación” como si implicara un abandono de la sostenibilidad o un regreso al paradigma económico anterior. La propia legislación europea demuestra lo contrario: circularidad, eficiencia en el uso de recursos, reciclabilidad, trazabilidad, reducción de residuos y sostenibilidad ya están incorporadas estructuralmente en las reglas que determinarán cómo se produce, se envasa y se comercializa en el mercado europeo.

La simplificación podrá modificar procedimientos, cargas administrativas o mecanismos de cumplimiento; no significa desmantelar la transición hacia una economía circular. Competitividad y sostenibilidad ya no son agendas separadas: la UE está intentando integrarlas dentro de un mismo modelo económico e industrial.

Y esa es quizá la conclusión más importante: la circularidad está aquí para quedarse. No será opcional, no pertenece a un futuro lejano y, para quienes quieran seguir exportando a Europa, tampoco será algo que pueda resolverse a última hora.

Pero —y este es el giro optimista— tampoco es una condena para quienes luchamos con nuestros costos y con la capacidad de inversión en tantos requisitos, certificados de trazabilidad y documentación detallada. El exportador que se anticipe, con visión estratégica y que que construya su trazabilidad una sola vez y entienda que el PPWR, el EUDR, el CBAM y el ESPR son un mismo sistema, no solo cumplirá: llegará a la mesa de su comprador europeo con una ventaja que sus competidores, mientras que los que vengan corriendo a última hora no tendrán. Convertimos así un iceberg en un mapa y un obstáculo en una diferenciación que servirá para empezar hoy a priorizar acciones.

Como ha seguido ocurriendo en este escenario de decisiones democráticas que caracteriza a la UE, es muy probable que los reglamentos que hemos visto continúen cambiando y avanzando. Además, los textos y las fechas cambian,y seguramente tendremos que seguir actualizandonos por acá con nuevos updates y sorpresas regulatorias en la UE.
La serie completa, para quien quiera revisar el detalle:

  1. El PPWR en aplicación y cómo el embalaje es apenas la punta del iceberg
  2. Qué exige realmente el PPWR: obligaciones núcleo y calendario 2026–2040
  3. Hablemos de reciclabilidad en el PPWR: el método de calificación que usará la UE
  4. Con el PPWR, en 2030 el plástico reciclado será el nuevo oro de Europa
  5. No más “usar y desechar”: rediseño, reutilización y recarga en el PPWR (B2B y B2C)
  6. Con el PPWR, ¿quién pagará la factura? La RAP y el representante autorizado
  7. El PPWR no está solo: cómo el ESPR, el Pasaporte Digital, el EUDR y el Ómnibus I forman un solo sistema
  8. Este último post: ejemplos de una hoja de ruta práctica para los próximo 12 a 24 meses.

Las opiniones y análisis expresados en este texto son estrictamente personales del autor, se basan exclusivamente en información de acceso público y no representan la posición de ninguna institución ni gobierno.
Con el PPWR, ¿quién pagará la factura? Cómo funcionará la “Responsabilidad Ampliada del Productor” y el tan cuestionado rol del “Representante autorizado”

Featured

Ante de iniciar les comparto los cinco posts que he escrito en esta serie: Post 1: El panorama, el PPWR como punta del iceberg · Post 2: Obligaciones núcleo y calendario 2026–2040 · Post 3: Reciclabilidad y grados A–E · Post 4: Contenido reciclado obligatorio · Post 5: Reutilización, recarga y minimización · Post 6 (este post)

Cerré el post anterior con una pregunta incómoda, y nos toca responderla hoy: cuando todas las obligaciones del PPWR como la “calificación entre A-E” de reciclabilidad, el contenido reciclado, las metas de reutilización, la seguridad alimentaria completa, entre otras; alguien tendrá que pagar para que el sistema funcione. Además, alguien tendrá que responder legalmente ante la autoridad de cada Estado miembro cuando algo falla.

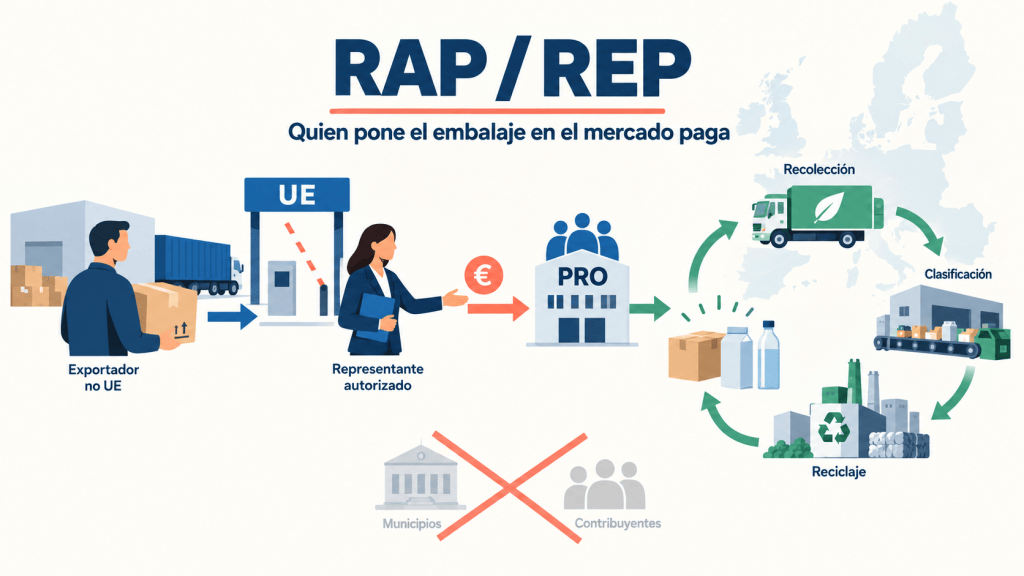
En el lenguaje del reglamento, eso tiene nombre y se traduce a español como la “Responsabilidad Ampliada del Productor” (RAP; en inglés, Extended Producer Responsibility, EPR). Otros también le llaman, Responsabilidad Extendida del Productor (REP). Y se crea, además, una figura asociada que —lo digo con conocimiento de causa— es la que más he visto subestimar a quienes están evaluando sus exportaciones hacia la UE: la figura del representante autorizado.

¿Qué es, en la práctica, la Responsabilidad Ampliada del Productor?

La RAP traslada el costo del fin de vida del embalaje —recolección, clasificación y reciclaje— a quien lo puso en el mercado, y no al contribuyente europeo ni al municipio o comuna que gestiona la basura. Quien coloca embalaje o producto empacado por primera vez en un Estado miembro paga una tarifa a un sistema de gestión (un Producer Responsibility Organisation, o PRO, si cumple de forma colectiva) que financiará esa cadena. Es, en el fondo, la misma lógica que ya conocemos de otros regímenes de manejo y gestión sostenible de residuos como ocurren en el de Baterias y aparatos eléctricso, ahora se extenderá a todos los embalajes bajo el Reglamento 2025/40.

Pero, ¿quién es, exactamente, “el productor”?

Aquí está el primer punto que conviene tener muy claro: “productor” no es sinónimo de “fabricante” ni de “exportador”. El PPWR define al productor como quien coloca el embalaje o el producto empacado por primera vez en el mercado de un Estado miembro. En la mayoría de las relaciones comerciales que conocemos como el cacao o el café verde vendido a un tostador europeo, los camarones o el azúcar vendidos a un importador que después distribuye bajo su propia marca, ese “primer colocador” suele ser nuestro comprador europeo. Buena noticia, entonces, para quien exporta materia prima a granel o bajo marca del comprador.

La noticia deja de ser buena en dos escenarios que sí nos impactan como exportadores hacia la UE directamente:

  1. si tenemos una filial o un representante propio dentro de la Unión que introduce el producto ya empacado bajo nuestra marca, o
  2. si vendemos directo al consumidor europeo por comercio electrónico. En esos casos, el productor —con toda su carga de obligaciones— somos nosotros.

¿Qué obligación es la que de verdad afectará a quien exporta?

Aquí es donde entra el representante autorizado, y aquí es donde el reglamento creó (sin quererlo) una trampa de esas que van escondidas en la letra pequeña de los contratos. ¿Por qué? porque el PPWR no contempla una figura de representante, sino dos, con alcance y lógica completamente distintos que tuve que consultar y me indicaron esta información:

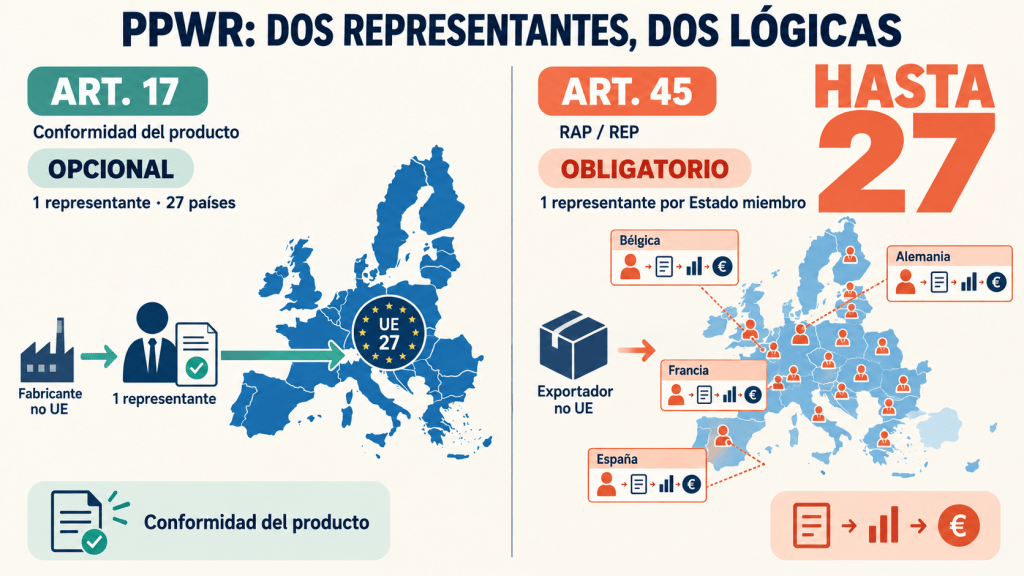
  • El representante de conformidad del producto (artículo 17): cubre la declaración de conformidad UE y la documentación técnica que ya conocemos del post 2 (Post 2: Obligaciones núcleo y calendario 2026–2040). Es opcional para fabricantes de fuera de la UE y cuando se designa, un solo mandato cubre los veintisiete Estados miembros.
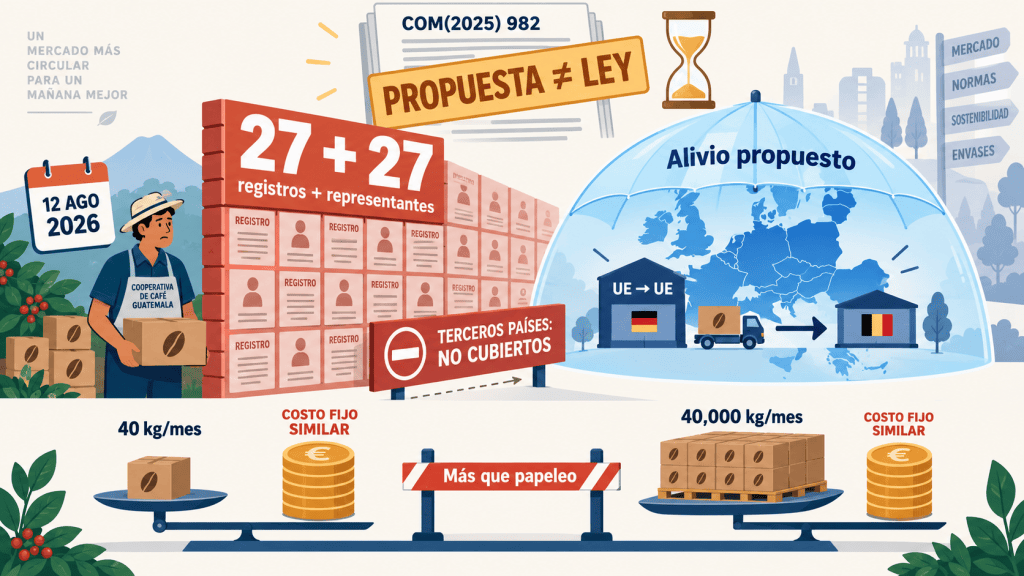
  • El representante autorizado para la Responsabilidad Ampliada del Productor (artículo 45): esta es la figura que administra el registro, reporta los volúmenes de embalaje colocados y paga las tarifas de RAP en nombre del productor. A diferencia del anterior, es obligatorio cuando el productor no está establecido en el país donde coloca el embalaje por primera vez y hay que designar uno distinto en cada Estado miembro donde vendamos. Esta figura no existe todavía (aún y a pesar de que el propio reglamento lo exige por acto de ejecución desde febrero de 2026) y debería de tener un registro único europeo con formato armonizado. Como resultado, quien venda en Bélgicva, Alemania, Francia o España, por ejemplo, estaría necesitando, hoy 7 de septiembre de 2026, contar ya con cuatro registros y cuatro representantes.

El gran problema que no se previó fue el establecer un sistema más sencillo o simplificado para quienes exportan poco volumen a varios países a la vez. Esto ha causado en estas semanas un gran revuelo y no hay solución al día de hoy.

¿Se suspendió esta obligación, como algunos titulares sugieren?

Aquí quiero ser especialmente detallado porque el tema se ha prestado a confusión en los medios de comunicación. En diciembre de 2025, la Comisión Europea publicó, dentro del paquete de simplificación ambiental conocido como “Ómnibus VIII”, la propuesta COM(2025) 982, que plantea suspender el artículo 45(3) —el que exige el representante autorizado de RAP— hasta el 1 de enero de 2035. Varios titulares lo resumieron como “la UE aplaza el representante autorizado hasta 2035”. Sin embargo, esa versión es incompleta en un punto clave que tiene dos matices que conviene tengamos claros:

  1. Al día de hoy, la COM(2025) 982 es una propuesta, no ley vigente. Sigue en trámite dentro del procedimiento legislativo ordinario y no ha sido adoptada.
  2. La suspensión propuesta cubre a productores establecidos dentro de la Unión que venden de un Estado miembro a otro —el caso, por ejemplo, de una empresa alemana que vende también en Bélgica. Los productores de terceros países no estamos cubiertos por esta propuesta. Para quien exporta desde Guatemala o cualquier país fuera de la UE, la fecha del 12 de agosto de 2026 sigue firme, tal como está escrita en el reglamento.

Dicho de otra forma: el alivio que están negociando en Bruselas no es, por ahora, para nosotros. Vale la pena seguir el expediente —si algún día se extiende a terceros países, será una noticia real—, pero planificar como si ya estuviera aprobado sería un error caro.

¿Qué tan grave es esto para una micro o pequeña empresa, y qué dice realmente la UE al respecto?

Es complicado, en especial para una MiPyME ya que requirá tener veintisiete registros y veintisiete representantes autorizados: uno por cada Estado miembro donde se venda, sin ventanilla única europea sus productos y esto no será “papeleo adicional”. Como resultado, esto se convirtió inadvertidamente en una barrera de entrada que puede pesar más que el arancel o el flete.

Ya que no hay ni descuento ni eliminación por el tamaño, el PPWR no exime a la microempresa de registrarse, solo le simplifica el formato del reporte anual si coloca menos de diez toneladas de embalaje en un mercado (un alivio de formulario, no de la obligación misma). Y el costo no baja con el volumen: pagar seis representantes y seis registros cuesta prácticamente lo mismo si enviamos 40 kilos al mes que si enviamos 40,000 kilos. Este mal calculo económico es exactamente el que ha llevado a comerciantes europeos, no solo de fuera de la UE, a anunciar públicamente que dejan de vender hacia ciertos países del bloque porque “no es financieramente viable”. Si esto le duele a quien ya está establecido dentro de la UE, imaginemos lo que representa para una pequeña cooperativa cafetalera o una empresa de especialidades no tradicionales que exporta desde Centroamérica.

Afortunadamente, la UE es consciente del problema y aquí es donde conviene mantener las esperanzas de modificaciones ya que hasta ahora:

  • La Comisión propuso, en el paquete “Ómnibus VIII” de diciembre de 2025, suspender el artículo 45(3) hasta 2035 (pero ojo que ya vimos que solo aplica para productores establecidos en la UE).
  • En el Parlamento Europeo, la comisión de Medio Ambiente (ENVI) publicó en mayo de 2026 sus proyectos de informe sobre estos expedientes (2025/0395 y 2025/0396), proponiendo algo más acotado: limitar cualquier exención a micro y pequeñas empresas (hasta 49 empleados y hasta 10 millones de euros de facturación anual), en lugar de a todos los productores de la UE sin distinción.
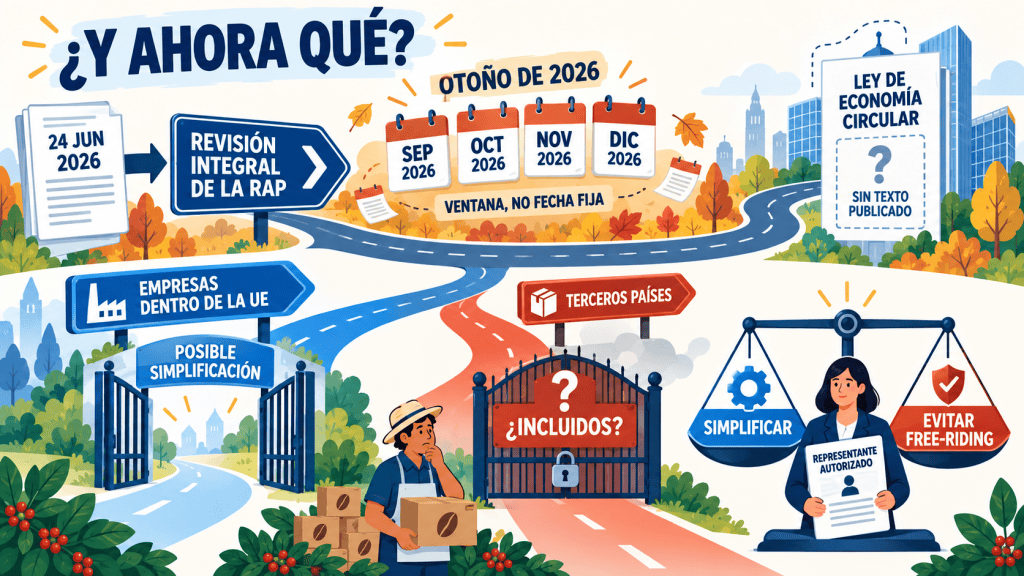
  • Pero el 24 de junio de 2026, el Consejo de la UE discontinuó las negociaciones sobre estos dos expedientes específicos de suspensión del representante autorizado, citando “fuertes reservas de una amplia mayoría de Estados miembros“. Esto ocurrió por dos motivos: 1. la mayoría de gobiernos europeos no quiere renunciar a esta figura de control, ni siquiera para sus propios productores y 2. esta medida les iba a generar ingresos extras en el erario público de cada estado miembro que no querían perder.

Y, entonces, ¿qué haremos?

En el comunicado que hizo el Consejo el 24 de junio, se indica que se “remite el asunto a un ejercicio más amplio: una revisión integral de los esquemas de responsabilidad ampliada del productor“. Pero esto se esperaría que llegue hasta con la futura Ley de Economía Circular (Circular Economy Act) prevista para el otoño de 2026. Aquí quiero ser honesto sobre lo que sabemos y lo que no: no existe, al día de hoy, una fecha exacta de octubre confirmada ni un texto publicado; “otoño de 2026” es la única referencia temporal que ha dado el Consejo y en Bruselas ese tipo de plazos se mueve con frecuencia. Lo prudente es leerlo como una ventana (septiembre–diciembre de 2026) y no como una fecha fija en el calendario.

Y hay un matiz final, quizás el más importante para nosotros: incluso si esta revisión avanza y simplifica algo, no hay ninguna garantía de que incluya a los productores de terceros países. Todo lo que se ha discutido hasta ahora en Bruselas con lapropuesta de la Comisión y en los informes del Parlamento, fue diseñado para aliviar a las empresas dentro de la Unión que venden de un país miembro a otro. El debate sobre si conviene mantener esta figura para quienes exportamos desde terceros países sigue siendo un problema vivo y dividido ya que algunas asociaciones industriales presionan por simplificar en general, mientras que otras, argumentan (con razón) que el representante autorizado es precisamente la pieza que permite a las autoridades europeas exigir cuentas a un productor que no tiene presencia física en el continente y que quitarla abriría la puerta al “free-riding” de quien no cumple. Ese argumento juega, estructuralmente, en contra de que la excepción se extienda algún día a nosotros.

¿Cómo se conecta esto con la “calificación” de reciclabilidad del post 3 Post 3: Reciclabilidad y grados A–E?

Dieciocho meses después de que entren en vigor los actos delegados y de ejecución sobre los grados de reciclabilidad (artículo 44(8)) se esperaría que los cobros de la RAP se modularán en base a esa calificación entre A–E. Un embalaje grado A pagará menos; uno grado D o E pagará más. La reciclabilidad deja de ser solo una casilla de cumplimiento y se convierte, literalmente, en una línea del costo de exportar.

¿Qué hacer, entonces, desde ya?

  1. Mapear, contrato por contrato, quién es “el productor” en cada relación comercial que tenemos con Europa. No es un ejercicio legal abstracto sino netamente una responsabilidad del área de Ventas ya que de esa respuesta depende si la carga cae en nuestro comprador o en nosotros.
  2. Si vendemos bajo marca propia o tenemos presencia directa en la UE, empezar ya la identificación de un representante autorizado de RAP en cada país objetivo (esto es exigible desde el 12 de agosto de 2026).
  3. Pedir, contractualmente, evidencia de que nuestro comprador europeo cumple su parte (registro, PRO, declaración), sobre todo si el contrato de venta condiciona el pago a la conformidad del embalaje.
  4. Seguir con mucha atención el avance y negociación de dos expedientes: el que se quedó estancado en el Consejo: COM(2025) 982 (con la suspensión para productores de la UE) y, sobre todo, la discusión y redacción que tendrá la futura Ley de Economía Circular que habría de estar para el otoño de 2026. Ya que acá es donde realmente podría discutirse algo que también sea aplicable a terceros países.

Nota: el artículo 45 del Reglamento (UE) 2025/40, el estado de los expedientes 2025/0395(COD) y 2025/0396(COD), y el comunicado del Consejo del 24 de junio de 2026 pueden consultarse en el Observatorio Legislativo del Parlamento Europeo y en el portal de simplificación ambiental de la Comisión Europea. Recomiendo revisarlos antes de tomar cualquier decisión contractual, porque este es, de los ocho posts de la serie, el expediente que más rápido estará evolucionando en los próximos meses.

En el próximo post damos un paso atrás y armamos el rompecabezas completo: cómo el PPWR se relaciona con otro montón de reglamentos como el ESPR, el Pasaporte Digital de Producto, el EUDR y el CBAM, y por qué ninguno de estos reglamentos se entiende bien si se lee por separado. El tema seguirá siendo muy complejo en esta materia.


Las opiniones y análisis expresados en este texto son estrictamente personales del autor, se basan exclusivamente en información de acceso público y no representan la posición de ninguna institución ni gobierno.
El TLC con Europa, la inversión segura

“Institutions are the rules of the game in a society… The major role of institutions in a society is to reduce uncertainty by establishing a stable (but not necessarily efficient) structure to human interaction.” Douglass C. North

Ya casi se cumple el año de la guerra arancelaria que arrancó el 02 de abril de 2025. Y desde entonces, sí algo sabemos los que trabajamos en el comercio exterior, es que la rentabilidad rara vez se pierde por “falta de calidad”. La mayoría de las veces se pierde por incertidumbre y otro tanto por la crisis climática. Desde hace un año, un arancel que sube de un día a otro, un cargo extra “temporal” que cambia los costos ya pactados o una regla que obliga a renegociar precios cuando el contenedor ya va en ruta pueden ser la diferencia entre dormir tranquilos o no.

En ese contexto crítico en que vivimos, los exportadores centroamericanos tienen una gran oportunidad en el tratado de libre comercio, oficialmente conocido como Acuerdo de Asociación entre Centroamérica y la Unión Europea (AdA CA-UE). El “AdA”, como coloquialmente conocemos, es una herramienta que ayuda como un ancla a las exportaciones de la región. Este acuerdo, en vigencia desde 2013 ofrece una total estabilidad arancelaria y una desgravación bajo reglas claras y certeras. Además, el acuerdo cuenta con pilares vigentes de Cooperación y Política que contribuyen a resolver problemas por potenciales barreras no arancelarias.

Mientras en otros mercados clave de Centroamérica hay alta volatilidad. Acuerdos como el AdA ofrecen ese respiro para proteger las inversiones de los exportadores que diversifican sus exportaciones. La más reciente publicación de la Casa Blanca, el 20 de febrero de 2026, imponiendo un recargo temporal de importación bajo la Sección 122 de la Trade Act de 1974,entará en vigor el día de mañana 24 de febrero de 2026. Esta decisión tendrá covbertura sobre todas las importaciones al establecer un 10% arancelario por encima de los aranceles existentes (con algunas excepciones aún pendientes de ser resueltas).

El AdA reduce sorpresas y mejora márgenes

Ante mercados inestables, la estabilidad no solo reduce sorpresas comerciales, sino que incrementa los márgenes, promueve contratos más largos y asegura más oportunidades de inversión en valor agregado.

El AdA está diseñado para reducir aranceles y mejorar eficiencia aduanera, pero su beneficio más subestimado es la previsibilidad con reglas claras, cronogramas de desgravación y de revisiones y procedimientos que no cambian por impulso político. En términos arancelarios, la UE resume así el efecto del acuerdo:

  • La UE acordó eliminar aranceles para 73% de sus líneas agrícolas, equivalentes a ~64% de importaciones agrícolas desde Centroamérica.
  • Entre los bienes que pueden entrar libres de derechos se mencionan café, camarones, aceite de palma, piñas y melones.
  • Productos sensibles como azúcar y ron pueden entrar en la UE dentro de contingentes libres de derechos.

En otras palabras: si Guatemala exporta agroindustria (y especialmente agroindustria con diferenciación), el acuerdo crea un terreno muy sólido y estable para crecer y hacer contratos de largo plazo.

Cuando el arancel se vuelve una variable política, los aranceles salen aún más caros

La diferencia entre un marco estable y uno volátil se ve en las potenciales exportaciones que una empresa genera todos los días con potenciales clientes. Por ejemplo, tomemos estas variables:

  • Cotizaste a 90 días.
  • Cerraste precio con el comprador.
  • Programaste producción y empaque.
  • Reservaste flete e invertiste en tener el producto listo para exportar.

Sin embargo, de forma repentida aparece un recargo general (temporal o “de emergencia”) que subirá el costo de entrada tal y como ocurrirá a partir de este mes de febrero, 2026. En la práctica, la implementación de la Sección 122 afectará al exportador con:

  • erosionar márgenes del importador que
  • provocarán pedidos más pequeños o intermitentes en el futuro y que quizás,
  • obligarán al importador a renegociar precios para ser cauteloso y/o
  • empujar al importador a “cubrirse” con proveedores alternativos intl. o locales.

Mientras tanto, el exportador Centroamericano se encontrará atado de manos para tomar decisiones planificadas. Mientras tanto, el AdA que ofrece un sistema arancelario preferencial predecible dará la certeza necesaria para distribuir el riesgo y cumplir con los altos estándares de calidad que la región exige (geolocalización de parcelas, reglas de etiquetado, diseño circular, trazabilidad y diligencia debida, entre otros) convirtiéndose en diferenciadores competitivos.

La ventaja competitiva de 2026 se llama previsibilidad

En un entorno donde el arancel puede convertirse en una “decisión política” de un día para otro, la pregunta estratégica para el exportador centroamericano ya no es únicamente a qué mercado vender, sino bajo qué reglas vale la pena invertir. Porque invertir en valor agregado —marca, empaque, certificaciones, trazabilidad, innovación de producto— requiere una visión de largo plazo y estrategia visionaria. Y ese horizonte estrátegico se construye con instituciones que reduzcan incertidumbre, como advertía Douglass North.

El Acuerdo de Asociación CA-UE debe utilizarse como algo más que un tratado comercial. Debemos utilizarlo como una herramienta empresarial que construya estabilidad comercial. Su valor no está solo en la desgravación arancelaria, sino en la capacidad de permitirte planificar, fijar precios con mayor seguridad, negociar contratos de largo plazo y sostener relaciones comerciales sin el sobresalto permanente de recargos “temporales”. Exportar a Europa es para Centroamérica una apuesta mucho más certera.

Por supuesto, exportar a la UE trae también sus propias exigencias y quienes las aprenden a implementar, las convierten rápidamente en grandes ventajas. El exportador centroamericano que cumple origen y reglas y que también tiene un producto con valor agregado que cumple estándares, tiene a su total acceso un mercado que premia con contratos de largo plazo, reputación y mejores oportunidades para posicionarse en nichos de mayor valor.

En 2026, competir no es solo producir bien, sin aprender a vender bien bajo reglas estables y diversificar las exportaciones. Si tu empresa quiere crecer sin apostar su rentabilidad a la volatilidad, vale la pena explorar el AdA a profundidad: identificar tu código arancelario, revisar reglas de origen, mapear requisitos y convertir la previsibilidad en estrategia. El acuerdo AdA está ahí y la oportunidad es usarlo con mucha visión y estrategia.

Los satélites en la resiliencia climática de Guatemala y del sur global

Featured

En Guatemala y en el resto del sur global, donde la pobreza es aún mayor, la vulnerabilidad climática será más pronunciada, y los gobiernos enfrentarán desafíos aún más complejos. Afortunadamente, la tecnología es uno de los principales aliados que nuestros países tienen, y el rápido desarrollo de los sistemas satelitales es una herramienta invaluable y accesible para todos de forma gratuita. La información satelital ofrece soluciones prometedoras para mitigar los impactos del cambio climático y permitirá a los gobiernos y empresas privadas adoptar prácticas más sostenibles, mejorar la preparación ante desastres y optimizar la gestión de recursos.

Ejemplo del uso de satélites para la medición del nivel potencial de pobreza en base a la electrificación (artículo en el journal Science)

Debido a que el cambio climático aumentará la pobreza y la inseguridad alimentaria, además de incrementar los daños a la infraestructura como indicaron en un estudio reciente (ver artículo) Adrien Bilal de Harvard y Diego R. Känzig de la Universidad de Northwestern el uso de tecnologías satelitales será muy valiosa para prevenir y mapear futuros incendios forestales, deforestación ilegal, identificación de zonas vulnerables a desastres naturales y a potenciales eventos climáticos extremos.

El uso satelital en la agricultura es una de los principales aportes que esta tecnología tiene para combatir el cambio climático. La agricultura es la piedra angular la economía de Guatemala y es muy susceptible al cambio climático. Al 2021, más del 29% de la población ocupada se dedicaba a la agricultura según la Encuesta Nacional de Empleo e Ingresos -ENEI- y después del comercio y la industria, el 10% del PIB era generado por el sector agrícola de acuerdo al Banco de Guatemala -BANGUAT-. Ante esta importante industria, los mapas satelitales permitirán proporcionar datos críticos que ayuden a los agricultores a tomar decisiones informadas.

Científicos de la industria del azúcar en Guatemala utilizan herramientas tecnológicas para investigaciones sobre niveles de fertilización y nutrición vegetal, riego, agricultura de precisión, entre otros. En el ámbito de la agricultura de precisión, se utilizan imágenes de satélite de la Agencia Espacial Europea y de la NASA para controlar la humedad y determinar la madurez de la caña para la cosecha consiguiendo que la industria guatemalteca utilice 47% menos agua que el promedio industrial global.

Por ejemplo, ls imágenes satelitales con acceso gratuito de resoluciones cada vez mayores permitirán monitorear la salud de los cultivos, la humedad del suelo y los patrones climáticos en tiempo real ayudando a reducir el uso de agua, abonos y pesticidas de los cultivos como ya se utiliza en industrias clave del país como el azúcar, el café o la palma. Esta información permite a los agroempresarios optimizar el riego generar mayores rendimientos y reduce la huella ecológica de las actividades agrícolas.

Guatemala es mucho más vulnerable a los desastres naturales que el resto de países con mayores ingresos y mejores condiciones económicas. Con la aceleración del calentamiento global, desastres naturales son cada vez más frecuentes y cada vez más graves. Los mapas satelitales desempeñarán un papel crucial en la preparación y respuesta ante desastres ofreciendo información adelantada y más precisa para mapear la trayectoria de huracanes o la duración de inundaciones y sequías. Esta información será de muchísima utilidad para alimentar los sistemas de alerta temprana de instituciones como CONRED, permitiendo contar con información que permita al gobierno tomar decisiones críticas sobre evacuaciones o zonas de albergues temporales. Las imágenes satelitales posteriores al desastre ayudarán a evaluar de mejor manera y con mayor precisión los daños y coordinar los esfuerzos de socorro y de reconstrucción para evitar realizar inversiones en puentes y carreteras sobre territorios que quedarán en zonas altamente vulnerables de futuros desastres.

Los incendios forestales en 2024 fueron identificados por el sistema de Emergencias Copernicus de la Unión Europea (UE) y se identificaron focos de incendio potenciales a ser detenidos antes de su crecimiento

La deforestación es un importante contribuyente al cambio climático, particularmente en las regiones en desarrollo con una extensa cubierta forestal. Los mapas satelitales ofrecen una poderosa herramienta para monitorear la deforestación en tiempo real. Pueden detectar actividades de tala ilegal, rastrear cambios en la cubierta forestal y proporcionar datos para hacer cumplir las regulaciones ambientales. Además, la tecnología satelital apoya los esfuerzos de reforestación al identificar áreas adecuadas para plantar y monitorear el crecimiento de nuevos bosques. Esto ayuda a garantizar que los proyectos de reforestación sean exitosos y contribuyan al secuestro de carbono, la conservación de la biodiversidad y la restauración de los ecosistemas.

La escasez de agua es un problema apremiante en muchas economías en desarrollo, exacerbado por el cambio climático. Los mapas satelitales son fundamentales para gestionar los recursos hídricos de manera más eficaz. Pueden monitorear los niveles de ríos, lagos y embalses, rastrear cambios en el agua subterránea y evaluar los impactos de las sequías. Al proporcionar una visión integral de los recursos hídricos, la tecnología satelital permite una mejor planificación y gestión. Los gobiernos y las comunidades pueden implementar medidas para conservar el agua, asignarla de manera más eficiente y desarrollar estrategias para hacer frente a la escasez de agua. Esto es crucial para garantizar la seguridad hídrica y apoyar el desarrollo sostenible.

Los satélites también pueden ser utilizados para medir la disponibilidad de los recursos hídricos. En la imagen se observa el estudio de USAC CEUR con la identificación de zonas de la ciudad de Guatemala con escasez de agua. (link a artículo)

La urbanización está aumentando rápidamente en las economías en desarrollo, lo que a menudo conduce a un crecimiento no planificado e insostenible. Los mapas satelitales ofrecen información detallada que puede guiar la planificación y el desarrollo urbano. Proporcionan datos sobre el uso de la tierra, la infraestructura, la densidad de población y las condiciones ambientales. Con esta información, los planificadores urbanos pueden diseñar ciudades que sean más resilientes al cambio climático. Pueden incorporar espacios verdes, mejorar la gestión de residuos y mejorar los sistemas de transporte público para reducir las emisiones de gases de efecto invernadero. El desarrollo urbano sostenible no sólo mitiga los impactos del cambio climático sino que también mejora la calidad de vida de los residentes.

La transición a las energías renovables es esencial para reducir las emisiones de gases de efecto invernadero. Los mapas satelitales son invaluables para identificar ubicaciones óptimas para proyectos de energía renovable como la solar, la eólica y la hidroeléctrica. Pueden evaluar factores como la radiación solar, los patrones del viento y el flujo de agua para determinar los mejores sitios para la generación de energía. Al facilitar el desarrollo de energías renovables, la tecnología satelital ayuda a las economías en desarrollo a reducir su dependencia de los combustibles fósiles, reducir las emisiones de carbono y lograr la seguridad energética. Esta transición apoya el desarrollo sostenible y mitiga los impactos del cambio climático.

Revisa que tu empresa cumple los requisitos de Diligencia Debida para combatir la Deforestación

Featured

Aunque en América Latina, y específicamente en Guatemala, se han logrado grandes avances en reforestación en las últimas décadas, todavía enfrentamos importantes desafíos por delante en el resto del mundo. Ante este contexto global, la Unión Europea implementará el Reglamento de Deforestación (EUDR, por sus siglas en inglés) que busca analizar a partir del 1 de enero de 2025 la cadena de producción de siete productos:

  • café,
  • aceite de palma,
  • cacao,
  • madera,
  • ganado bovino,
  • caucho y
  • soya

El café, el aceite de palma, el cacao y la madera los principales productos afectados de la economía guatemalteca y estas industrias emplean casi un millón de trabajadores del agro anualmente. Como resultado, cientos de empresas productoras y agricultores guatemaltecos deberán asegurar el cumplimiento de requisitos de diligencia debida y garantizar que sus productos, que alimentan a los más de 450 millones de habitantes de la UE, son productos libres de deforestación.

Como se observa en la siguiente gráfica, Guatemala ha logrado grandes pasos para reducir la deforestación desde el año 2001 y se proyecta que, en los próximos años, el país habrá alcanzado niveles positivos de cobertura forestal gracias a las políticas implementadas por el CONAP e INAB en alianza con comunidades locales, empresarios y agricultores.

Desafortunadamente, en otras regiones del mundo la historia no ha sido igual de positiva como en Guatemala. Según la encuesta anual del Instituto de Recursos Mundiales, en el año 2022 la pérdida mundial de bosques ascendió a 4.1 millones de hectáreas (+10% versus 2021) como resultado de prácticas agrícolas no sostenibles. Como resultado, la deforestación ha puesto en riesgo los ecosistemas locales y contribuido a la aceleración del cambio climático del planeta. Para contribuir a este ritmo de deforestación, el EUDR europeo aspira a detener el ritmo de deforestación en línea con los compromisos firmados por los países del mundo en importantes eventos como las Convenciones de Río y muchos otros acuerdos y tratados firmados y ratificados por Guatemala desde el siglo pasado.

A pesar de que el reglamento EUDR de la UE marcará un paso muy importante para abordar este problema que lleva siglos de consumo lineal aún existen retos a nivel de gobierno y empresas que siguen sin una respuesta concreta respecto a la Diligencia Debida, Mapeo y Geolocalización, Capacitaciones y Procedimientos que las empresas deberán de cumplir y estar preparados para cumplir los nuevos requisitos para la producción y comercio internacional que permitan un flujo sostenible de los recursos y un mapeo de la información cada vez más sostenible.

Ejemplo de un Sistema de trazabilidad en una cadena de suministro agrícola

A continuación les comparto algunas recomendaciones que nos podrán prepararnos y priorizar acciones, mientras nos preparamos para cumplir con la diligencia debida de los productos mencionados en el Reglamento de Deforestación:

  1. Debido a que serán los operadores y comerciantes europeos los que deben demostrar que sus productos están libres de deforestación, es importante mantener una comunicación directa con ellos para preguntar por su conocimiento sobre el tema, informales que las empresa y los gobiernos de América Latina nos estamos preparando para cumplir los requisitos de normativa local vigentes en respeto de una larga lista de obligaciones comerciales, legales y civiles que se exigirán demostrar y presentar la evidencia requerida para demostrar que no se ha deforestado las áreas productivas versus el año 2020. Asimismo, este es aún un excelente momento para solicitar a los operadores sus dudas y preguntas para que los gobiernos locales en América Latina nos permitan consolidar respuestas alineadas y evitar que trabajo innecesario de parte de nuestras empresas.
  2. Debido a que las empresas en Guatemala estarán obligadas a recopilar las coordenadas geográficas de las parcelas de tierra donde se produjeron los productos, es importante solicitar a los gobiernos locales información respecto a qué sistemas nacionales se utilizarán para presentar las imágenes satelitales que verificarán la geolocalización.
  3. Evaluar amenazas, riesgos y mitigación a nivel empresarial es uno de los primeros pasos que las empresas deben realizar para identificar las brechas de mejora respecto a la trazabilidad de geolocalización o de legislación para solicitar, con tiempo, apoyo a los gobiernos locales y elaborar los planes de mitigación de riesgos que consideren necesarios.
  4. Las empresas latinoamericanas debe contribuir con sus gobiernos locales a generar datos estadísticos de protección forestal, reforestación y cumplimiento de prácticas comerciales sostenibles con el fin de elaborar documentación a nivel de país verificable, medible y de cumplimiento de las regulaciones internacionales y estándares altos de protección de los derechos humanos.
  5. Dado que las certificaciones internacionales como Rainforest Alliance, FSC, PEFC y muchas otras no serán aceptadas como evidencia de la diligencia debida y geolocalización según las autoridades europeas, es necesario que las empresas revisen la documentación que ya se presenta para cumplir estas certificaciones y que indaguen con sus gobiernos locales qué otros requisitos deben ser presentados. Lo anterior contribuirá a una mayor trazabilidad y acceso a información a nivel de parcelas de tierra que permitirá una mejor toma de decisiones en las cadenas de suministro para evitar la pérdida de bosques.
  6. Por último, a pesar de que la trazabilidad a nivel de plantas, beneficios de café o bodegas de exportación es un paso intermedio importante para lograr una trazabilidad total, el EUDR exige que las empresas rastreen los productos hasta su origen de cultivo y cosecha con coordenadas exactas a nivel de plantación. Esto requerirá que las empresas se reúnan con todos sus proveedores y trabajen en equipo para mapear las cadenas de suministro completas y se incluyan incluso los proveedores indirectos de productos, materias primas y empaques.

A ocho meses de que la UE empiece a exigir la diligencia debida y geolocalización de la producción de los productos que ingresan a su territorio, nuestras empresas deben continuar prestando mucha atención a la solidez y el alcance de los programas de trazabilidad y seguimiento que ya existen en sus empresas. Estos sistemas internos serán vitales para garantizarles cumplir con los requisitos de diligencia debida en todas las cadenas de suministro cubiertas por el reglamento y, como en el caso de Guatemala, contribuir a acelerar este camino de reforestación nacional que nos permitirá convertirnos en países que han dejado la deforestación como una cosa del pasado. La implementación de prácticas de economía circular es una gran oportunidad para que se fortalezca la colaboración entre proveedores, empresas, gobiernos y actores de la sociedad civil para asegurar que la producción de nuestros alimentos sea cada vez más sostenible.