Cerrando la serie sobre el PPWR. Listos par exportar a Europa desde hoy al 2030: hoja de ruta para café y bebidas energéticas ante las nuevas reglas verdes de la UE

Featured

En los últimos posts el mensaje se ha dirigido a quienes ya exportan a la UE, pero también para quienes desean empezar a hacerlo. Para este último post en esta serie sobre el PPWR, hay algo que dejar claro y sin rodeos desde este primer párrafo: la sostenibilidad dejó de ser un valor agregado y se convirtió en una condición de acceso al mercado.

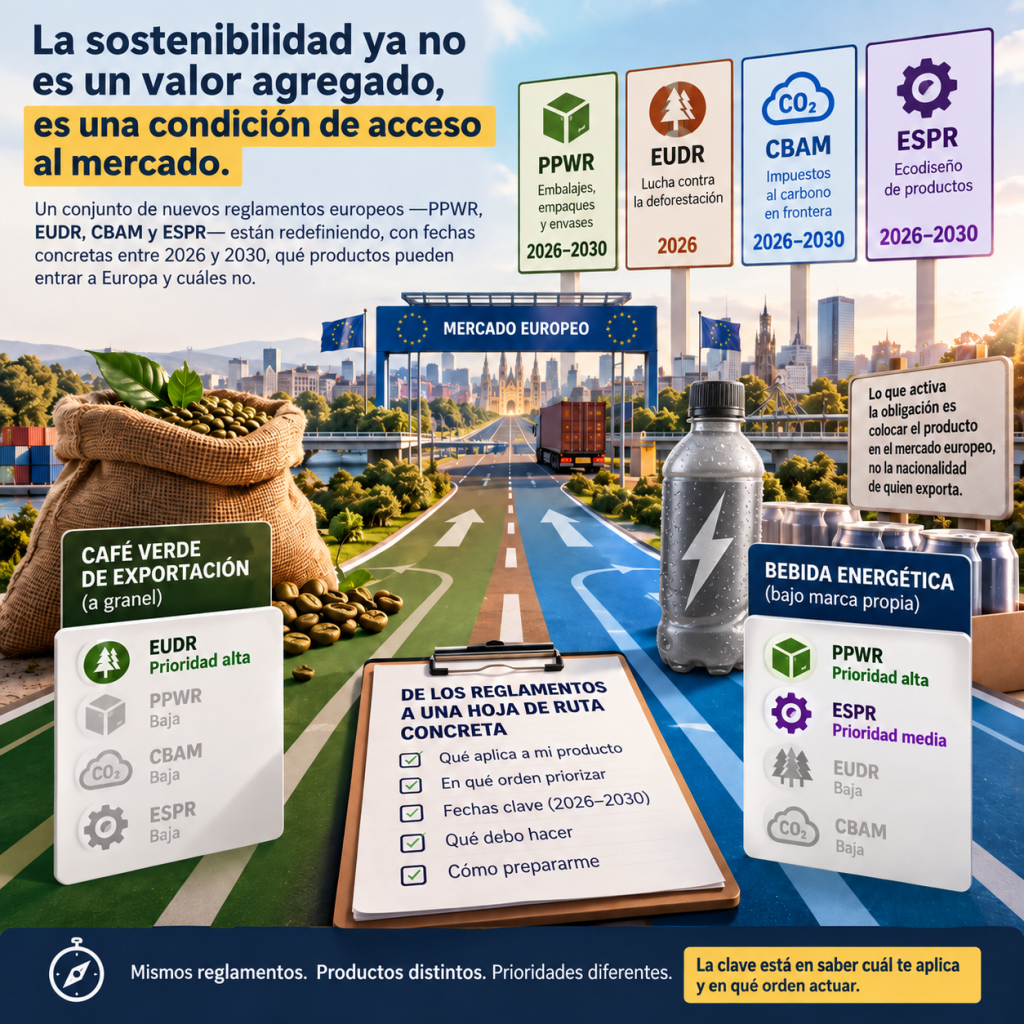
Un conjunto de nuevos reglamentos europeos —sobre embalajes, empaques y envases (el famoso PPWR), la lucha contra la deforestación (EUDR), los impuestos al carbono en frontera (CBAM) y el ecodiseño de productos (ESPR)— están redefiniendo, con fechas concretas entre 2026 y 2030, qué productos pueden entrar a Europa y cuáles no. Y esto aplica sin importar en qué continente esté establecida la empresa, qué tan grande sea o qué tan complejo sea su producto: lo que activará una obligación según todos estos reglamentos es ya colocar el producto en el mercado europeo, no la nacionalidad de quien exporta.

Durante las últimas siete entregas de esta serie, fui desarmando uno a uno ese entramado pieza por pieza (al final les comparto los links a la serie completa por si quiere profundizar en algún punto). Pero este último post está pensado para que lo puedan utilizar como una guía de arranque estratégico. Para esto, me enfocaré no en la teoría, sino en una práctica que sea útil para analizar y bajar esos reglamentos a una hoja de ruta concreta, con fechas y orden de prioridades que no debemos ignorar.

Y para que no se quede en abstracciones, no haré una lista con generalidades sino que tomaremos dos productos reales y con muchísimo potencial de crecimiento que representan los dos extremos del tablero exportador y les trazaré el camino a cada uno:

  • Un café verde de exportación a granel, el clásico de nuestra región con calidad y muy bien posicionado.
  • Una bebida energética embotellada bajo marca propia, un producto manufacturado y de alto contenido plástico que tiene grandes crecimientos en consumo entre las poblaciones más jóvenes.

¿Por qué estos dos productos? Porque demuestran algo que quiero que quede grabado: no todos los reglamentos pesan igual según el producto. Lo que es urgente para el café es casi irrelevante para la bebida, y viceversa. Saber leer cuál nos aplica, y con qué prioridad, es la mitad de la batalla.
Caso 1: El café verde — donde el EUDR y el PPWR mandan

Empecemos por el café y arranquemos recordando que el reglamento que más le urge al café no es el PPWR, es el EUDR.

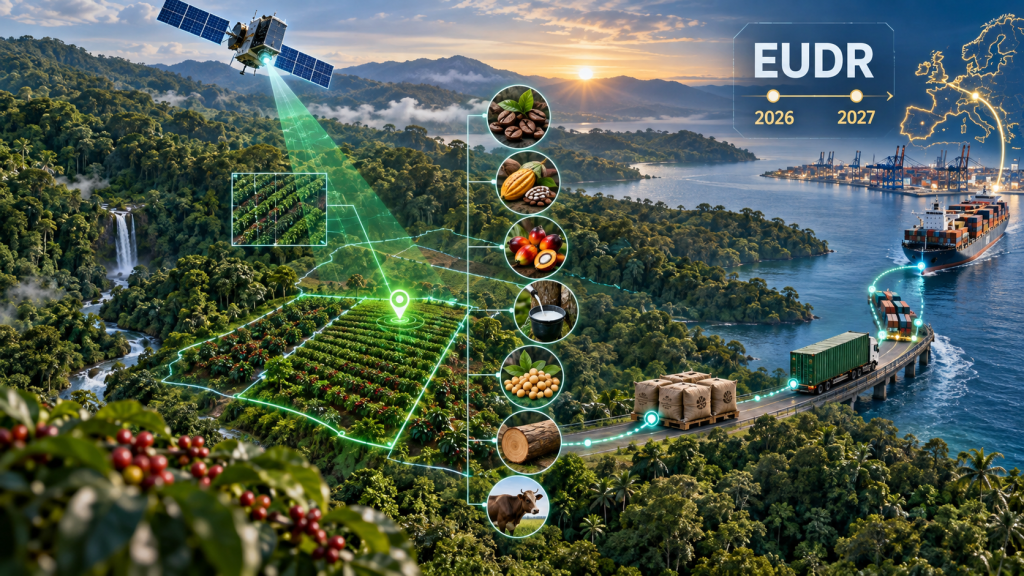
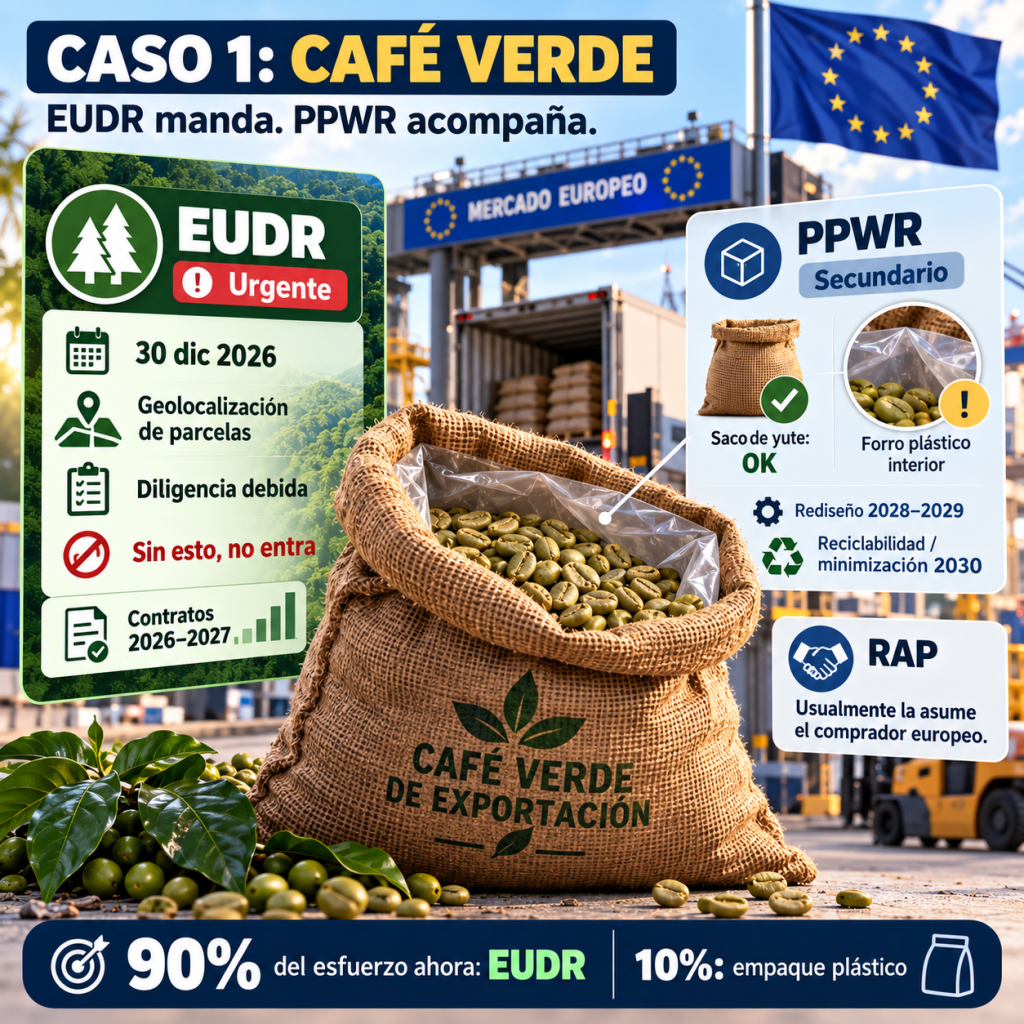
  • Lo urgente (EUDR, 30 de diciembre de 2026): el café está en la lista de productos del Reglamento contra la Deforestación, y esa fecha está a la vuelta de la esquina. Sin geolocalización de las parcelas y sin la diligencia debida que pruebe que el grano está libre de deforestación, el café no entra. Punto. Para nuestro caficultor, este es el frente número uno, y empieza a ser auditado en los contratos para venta que ya desde septiembre 2026 estamos pactando para venta desde enero 2027 en adelante.
  • Lo secundario (PPWR): el saco de yute o de fibra natural no tiene mayor problema —es reciclable y de origen renovable—. El punto de atención es el empaque plástico interior (esas bolsas herméticas tipo grado-barrera que protegen el grano y que muchos conocen popularmente como “green bags”). Ese forro sí cuenta como embalaje plástico: le aplican la minimización y la reciclabilidad desde 2030. Es un tema de rediseño de un solo componente, manejable y sin prisa inmediata.
  • ¿Y la RAP? En la venta clásica de café verde a granel a un tostador europeo, el “productor” bajo el PPWR suele ser nuestro comprador, no nosotros (lo vimos en el post 6). Un peso menos.

Dato clave para el caficultor: concentrar el 90 % del esfuerzo en el EUDR ahora, y dejar el empaque plástico como un proyecto de rediseño tranquilo hacia 2028–2029.
El detalle clave que lo cambia todo: ¿qué ocurre si ya exportamos el café con valor agregado?

Hasta aquí hablé del café verde, a granel, en saco. Pero ¿qué pasa cuando damos el salto que tanto anhelamos como región —dejar de vender la materia prima y exportar nuestro café tostado o molido, ya empacado bajo marca propia—? Ahí el análisis se voltea por completo, y conviene verlo con lupa porque es la trampa menos evidente de todo el PPWR.

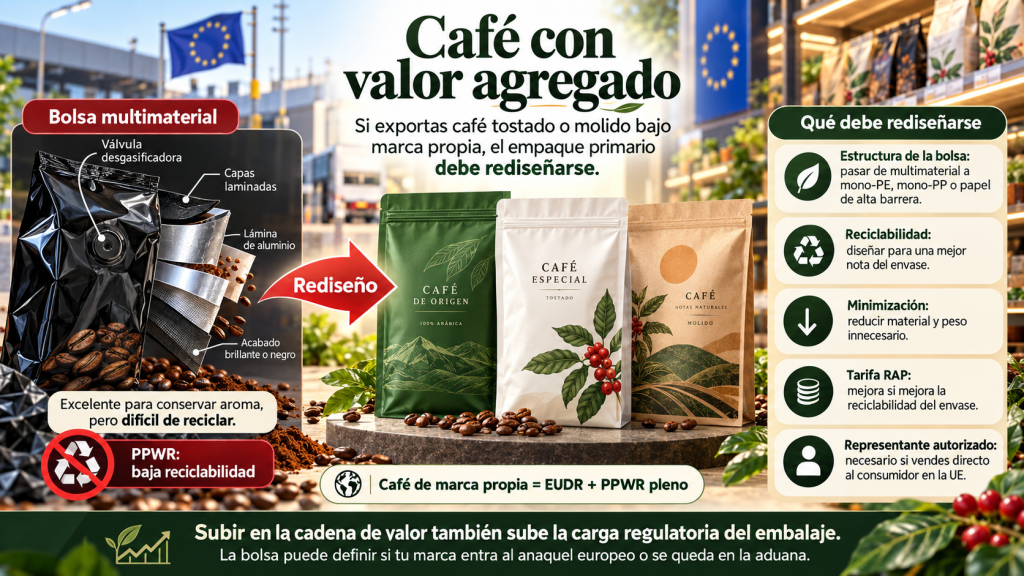
Ese café con valor agregado no viaja en yute: viaja en la clásica bolsa multimaterial —varias capas laminadas, una lámina de aluminio como barrera, muchas veces con acabado brillante o negro y su válvula desgasificadora—. Es una maravilla para conservar el aroma… y, en el idioma del PPWR, es casi un caso de “reprobado”: justo el tipo de embalaje que en el post 3 vimos que difícilmente alcanza siquiera el grado C, porque sus capas no se pueden separar para reciclar. Dicho de otra forma: la bolsa de café tostado es, en materia de embalaje, mucho más parecida a la botella de la bebida energética del Caso 2 que al saco del Caso 1.

Y el giro no es solo de reciclabilidad. Al empacar bajo marca propia y, sobre todo, si vendemos directo al consumidor europeo, dejamos de ser el proveedor invisible y pasamos a ser “el productor” con toda la carga que eso implica: reciclabilidad de la bolsa, minimización, tarifa de RAP modulada según la nota del envase y —el punto que más se subestima— el representante autorizado en cada país. Es decir, el café con valor agregado hereda a la vez lo peor de los dos casos: el EUDR del Caso 1 y el PPWR pleno del Caso 2.

La lección estratégica es incómoda pero valiosa: subir en la cadena de valor —que es exactamente lo que queremos para el desarrollo de nuestros países— sube también, y de golpe, la carga regulatoria del embalaje. Por eso, quien esté planeando pasar del grano verde al café de marca debe presupuestar, desde el primer día, el rediseño de esa bolsa multimaterial hacia estructuras mono-material reciclables (mono-PE, mono-PP o soluciones de papel de alta barrera). No es un detalle técnico menor: puede ser la diferencia entre que nuestra marca entre al anaquel europeo o se quede en la aduana.

Dato clave para el caficultor: si exporto café verde, concentrar el 90% del esfuerzo en el EUDR ahora y dejar el forro plástico como un rediseño tranquilo hacia 2028–2029. Pero si mi plan es exportar café tostado o molido bajo marca propia, entonces debo tratar mi bolsa como lo que es —un embalaje de “Caso 2″— y sumarle desde ya el rediseño y la figura del representante autorizado.
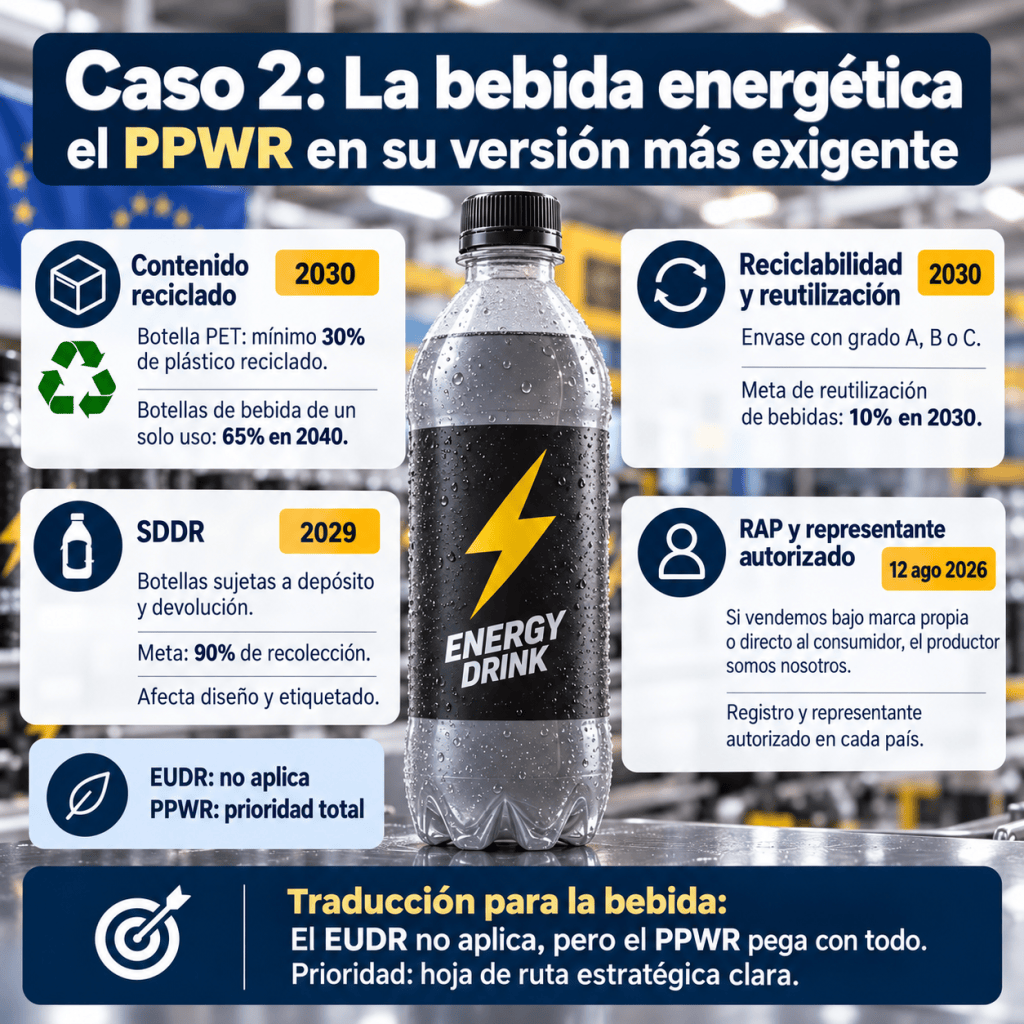
Caso 2: La bebida energética — el PPWR en su versión más exigente

Ahora el otro extremo. Una bebida energética embotellada bajo marca propia y vendida al consumidor europeo es, básicamente, un catálogo andante de obligaciones del PPWR:

  • Contenido reciclado (post 4): si va en botella PET, necesitará que como mínimo el 30% del total fabricado con un plástico reciclado desde 2030 (y las botellas de bebida de un solo uso saltan al 65% en 2040). Aquí revive todo lo que hablamos de asegurar proveedor de rPET y hacer análisis de costos con proyecciones muy rigurosas con suficiente tiempo y visión estratégica.
  • Reciclabilidad y metas de reutilización (post 5): las bebidas tienen meta propia de reutilización (10% en 2030), y el envase debe alcanzar grado A, B o C.
  • Sistemas de depósito y devolución (SDDR): las latas y botellas de bebida quedan sujetas a los sistemas de depósito que los Estados miembros deben tener para alcanzar el 90% de recolección en 2029. Esto afecta el diseño y el etiquetado del envase y, por lo tanto, al equity de las marcas.
  • RAP y representante autorizado (post 6): aquí sí. Si vendemos bajo marca propia o directo al consumidor, el productor somos nosotros, con toda la carga: registro y representante autorizado en cada país donde vendamos, desde el 12 de agosto de 2026.

Traducción para la bebida: el EUDR no aplica (no lleva commodities de la lista), pero el PPWR pega con todo. Aquí la prioridad es exactamente la inversa a la del café y por lo tanto necesitamos elaborar una hoja de ruta estratégica clara.
La hoja de ruta que se nos viene

Con los dos casos claros, así se verá el calendario de acción común para los próximos 12 a 24 meses:

Ahora y hasta la primavera de 2027 (lo inmediato):

  1. Mapear “el productor” contrato por contrato de todas nuestras materias primas (desde los pellets de plástico, hasta los pesticidas y plaguicidas en la agricultura y en la fabrica de plásticos). ¿Quién coloca primero el producto en el mercado? De esa respuesta depende casi todo. (Café: casi siempre el comprador. Bebida de marca propia: nosotros.)
  2. Café: arrancar el EUDR ya. Geolocalización de parcelas y expediente de diligencia debida antes del 30 de diciembre de 2026. Es lo único que tiene fecha inminente.
  3. Bebida de marca propia: designar representante autorizado en cada país destino (exigible desde agosto de 2026) y completar la declaración de conformidad y documentación técnica del envase.

A lo largo de 2027 (construir cimientos):

  1. Levantar la base de datos única de trazabilidad —finca, materias primas para cultivo y producción industrial, medición de huella de carbono, documentación para TODO— hacerla pensando en alimentar nformación compartida para el EUDR, el PPWR y el futuro Pasaporte Digital de una sola vez. Es la inversión que se paga sola.
  2. Auditar cada componente del embalaje: identificar todo plástico (forro del café, botella de la bebida, etiquetas, tintas, liners, aceites, pegamentos, etc, etc, etc) y su composición exacta, pidiéndosela a los proveedores.
  3. Bebida: asegurar cuando se pueda proveedor de rPET con contrato y volumen, antes de que el mercado se tense hacia 2029 y analizar costos de fabricación con una visión de largo plazo y de rentabilidad del negocio.

De 2027 a 2028 (rediseñar con calma):

  1. Rediseñar hacia mono-material y tamaño justo: menos “aire”, mejor nota de reciclabilidad y menor tarifa de RAP. Doble premio, como vimos.
  2. Café: resolver el forro plástico hacia una estructura reciclable.
  3. Vigilar los expedientes vivos: los paquetes “Ómnibus” que reescriben estas normas y la conexión del Pasaporte Digital a la aduana.

Mirando a 2030 (la gran ola): es cuando entran en vigor las cuotas de contenido reciclado, los grados de reciclabilidad obligatorios, las metas de reutilización y la modulación de tarifas de RAP. Todo lo que sembremos en 2027 madura justo a tiempo para esa fecha.

La idea con la que quiero cerrar la serie sobre el PPWR

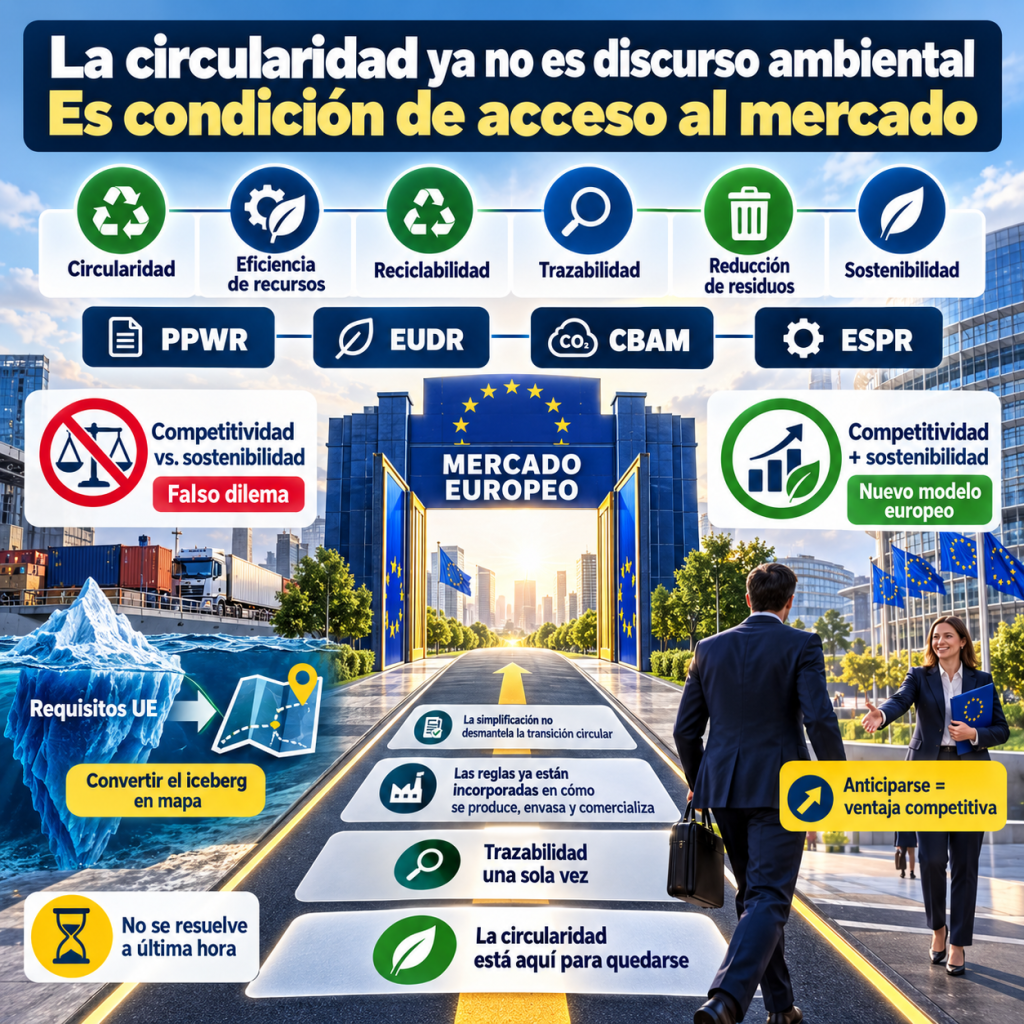
Si hay una sola idea que me gustaría que quedara de estos ocho posts, es esta: la circularidad europea dejó de ser un discurso ambiental y se convirtió en una condición de acceso al mercado.

Por eso, resulta falaz presentar la actual agenda europea de “competitividad” y “simplificación” como si implicara un abandono de la sostenibilidad o un regreso al paradigma económico anterior. La propia legislación europea demuestra lo contrario: circularidad, eficiencia en el uso de recursos, reciclabilidad, trazabilidad, reducción de residuos y sostenibilidad ya están incorporadas estructuralmente en las reglas que determinarán cómo se produce, se envasa y se comercializa en el mercado europeo.

La simplificación podrá modificar procedimientos, cargas administrativas o mecanismos de cumplimiento; no significa desmantelar la transición hacia una economía circular. Competitividad y sostenibilidad ya no son agendas separadas: la UE está intentando integrarlas dentro de un mismo modelo económico e industrial.

Y esa es quizá la conclusión más importante: la circularidad está aquí para quedarse. No será opcional, no pertenece a un futuro lejano y, para quienes quieran seguir exportando a Europa, tampoco será algo que pueda resolverse a última hora.

Pero —y este es el giro optimista— tampoco es una condena para quienes luchamos con nuestros costos y con la capacidad de inversión en tantos requisitos, certificados de trazabilidad y documentación detallada. El exportador que se anticipe, con visión estratégica y que que construya su trazabilidad una sola vez y entienda que el PPWR, el EUDR, el CBAM y el ESPR son un mismo sistema, no solo cumplirá: llegará a la mesa de su comprador europeo con una ventaja que sus competidores, mientras que los que vengan corriendo a última hora no tendrán. Convertimos así un iceberg en un mapa y un obstáculo en una diferenciación que servirá para empezar hoy a priorizar acciones.

Como ha seguido ocurriendo en este escenario de decisiones democráticas que caracteriza a la UE, es muy probable que los reglamentos que hemos visto continúen cambiando y avanzando. Además, los textos y las fechas cambian,y seguramente tendremos que seguir actualizandonos por acá con nuevos updates y sorpresas regulatorias en la UE.
La serie completa, para quien quiera revisar el detalle:

  1. El PPWR en aplicación y cómo el embalaje es apenas la punta del iceberg
  2. Qué exige realmente el PPWR: obligaciones núcleo y calendario 2026–2040
  3. Hablemos de reciclabilidad en el PPWR: el método de calificación que usará la UE
  4. Con el PPWR, en 2030 el plástico reciclado será el nuevo oro de Europa
  5. No más “usar y desechar”: rediseño, reutilización y recarga en el PPWR (B2B y B2C)
  6. Con el PPWR, ¿quién pagará la factura? La RAP y el representante autorizado
  7. El PPWR no está solo: cómo el ESPR, el Pasaporte Digital, el EUDR y el Ómnibus I forman un solo sistema
  8. Este último post: ejemplos de una hoja de ruta práctica para los próximo 12 a 24 meses.

Las opiniones y análisis expresados en este texto son estrictamente personales del autor, se basan exclusivamente en información de acceso público y no representan la posición de ninguna institución ni gobierno.
El PPWR no está solo. Veamos cómo el ESPR, el Pasaporte Digital, el EUDR y el Ómnibus I forman un solo sistema (y por qué leerlos por separado sería un error)

Featured

Antes de iniciar, les comparto los seis posts anteriores de esta serie: Post 1: El panorama, el PPWR como punta del iceberg · Post 2: Obligaciones núcleo y calendario 2026–2040 · Post 3: Reciclabilidad y grados A–E · Post 4: Contenido reciclado obligatorio · Post 5: Reutilización, recarga y minimización · Post 6: RAP y representante autorizado · Post 7 (este post)

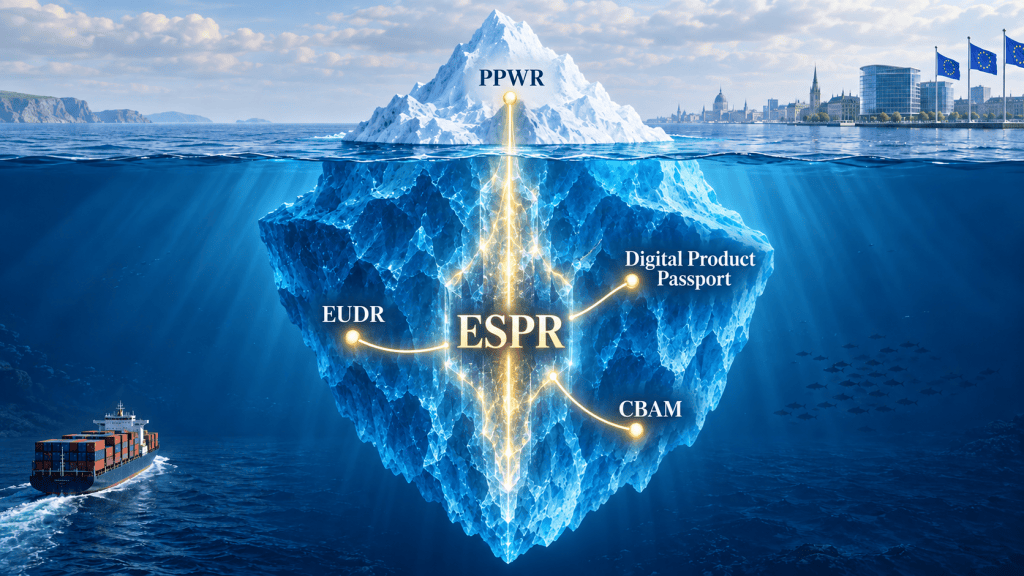
En el primer post de esta serie sobre el PPWR me referí al iceberg como una analogía al rol de este reglamento en el gran entramado de legislaciones que tiene en el horno la Unión Europea. Con la revisión que hicimos en estos últimos 6 posts tratando los embalajes en general, hoy toca dar un vuelo de águila y mirar el iceberg completo.

El PPWR no se encuentra en absoluto solo; sino que es una pieza clave junto a otros cuatro reglamentos que (sin afán de exagerar) van a redefinir las condiciones de acceso al mercado europeo para todo lo que exportamos sin importar el nivel de manufactura de nuestros envíos. Y quien busque entender cada Regalmento por separado y verlos como cinco problemas distintos, terminará pagando cinco veces por lo que podría resolver una sola vez.

¿Por qué ninguno de estos reglamentos se entiende leyéndolo solo?

Porque todos responden a la misma idea de fondo: la Unión Europea dejó de preguntarse únicamente qué es un producto y empezó a exigir pruebas de cómo se hizo, cómo se empacó, qué contiene y qué pasará con él al final de su vida.

El embalaje (PPWR), el diseño y la durabilidad (ESPR), la deforestación (EUDR) y el carbono (+Omnibus I: CBAM) son, en realidad, cuatro ventanas distintas hacia una misma exigencia: demuéstrame la huella de tu producto o no entras. Verlos aislados es como leer cuatro capítulos sueltos de un mismo libro y no entender absolutamente nada de la trama.

El ESPR: la “regla madre” del ecodiseño (y por qué el embalaje fue apenas el comienzo)

El Reglamento de Ecodiseño para Productos Sostenibles (ESPR, por sus siglas en inglés) 2024/1781, es la columna vertebral de todo esto. Mientras el PPWR regula el embalaje, el ESPR regula el producto mismo: su durabilidad, su reparabilidad, su contenido reciclado y su huella. La ambición de este reglamento es enorme y fue diseñado para cubrir, con el tiempo, casi todos los productos físicos que se venden en Europa, con muy pocas excepciones (alimentos, piensos para animales y medicamentos).

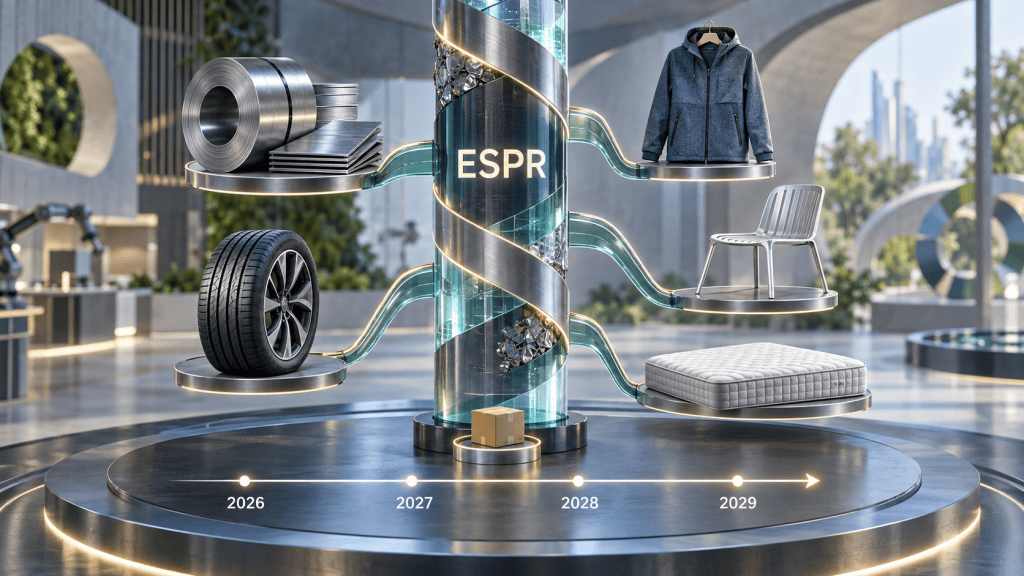
Es muy complejo de entender y analizar porque su entrada en aplicación no nos llega de golpe, sino por oleadas y fases de implementación que nos complicarán la vida como Product Managers. El primer Plan de Trabajo 2025–2030 del ESPR es el documento COM(2025) 187, adoptado el 16 de abril de 2025 y con este se establecieron los primeros grupos prioritarios: hierro y acero (con su primer acto delegado esperado en 2026), textiles y prendas de vestir (a partir del 2027), neumáticos, aluminio, muebles (2028) y colchones (2029). Cada grupo recibirá su propio acto delegado, y las obligaciones se vuelven exigibles unos 18 meses después. Dicho de otro modo: el PPWR fue solo el primer producto en recibir estas reglas. El resto viene en camino.

El Pasaporte Digital de Producto: cuando la aduana lea el código antes que la persona

Aquí está, para mí, la pieza más subestimada y más transformadora de todo el tablero y que todos debemos analizar. El ESPR creó el Pasaporte Digital de Producto (DPP, por sus siglas en inglés). Este intangible será un registro digital, accesible por un código de forma universal, y que acompañará a cada producto con toda su información de sostenibilidad y trazabilidad a lo largo de su ciclo de vida.

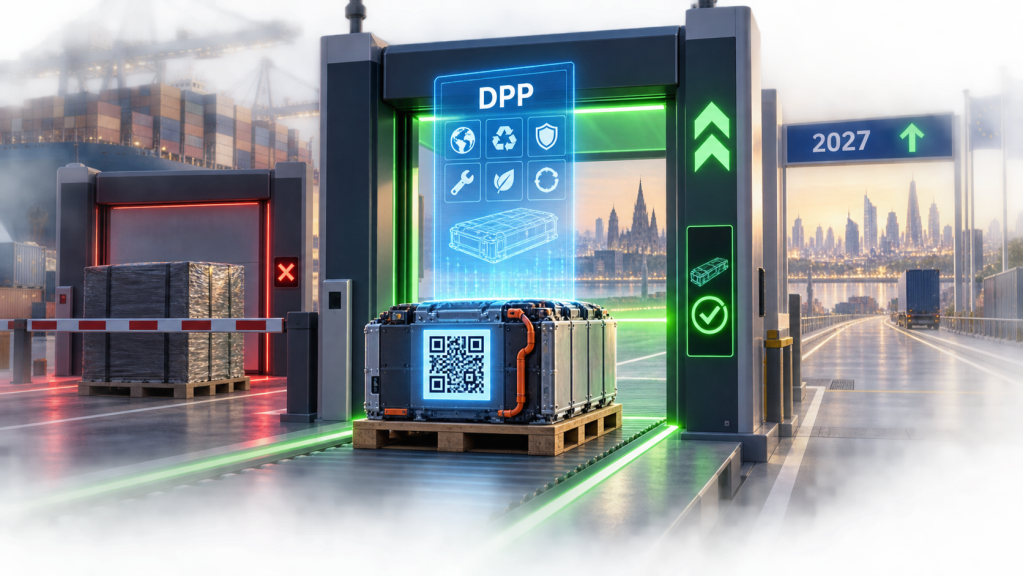
¿Por qué importa tanto? Porque el artículo 13 del Reglamento (UE) 2024/1781 crea un registro europeo central del pasaporte, conectado a la ventanilla única aduanera de la UE (EU CSW-CERTEX). Traducido a lo que veremos en la práctica: en la frontera europea, el control será automático e inmediato. Un producto cuyo pasaporte esté registrado, pasa; uno sin pasaporte válido, queda retenido o rechazado. El pasaporte se convierte, literalmente, en la visa “Schengen” de nuestro producto para entrar a Europa.

El primero en volverse obligatorio será el pasaporte de baterías, en febrero de 2027, bajo el Reglamento 2023/1542 (está siendo utilizado como el “conejillo de indias” de todo el sistema y se encuentra ya en fase de prueba). Los textiles seguirán hacia 2028–2029. Durante 2026, lo que se está creando y probando es la infraestructura: el registro, las normas técnicas, la conexión aduanera que ya avanza de forma muy silenciosa, pero definitiva.

El EUDR: la deforestación cero que ya se está exigiendo en las exportaciones hacia la UE

Este es el reglamento que más rápido nos va a tocar la puerta. El Reglamento 2023/1115 de la UE contra la Deforestación (EUDR, por sus siglas en inglés) será el primero en aplicarse. Luego de ser aplazado con la modificación de diciembre de 2025 bajo el Reglamento 2025/2650 se fijó la aplicación a partir del 30 de diciembre de 2026 (operadores grandes y medianos) y el 30 de junio de 2027 (micro y pequeñas empresas).

Debido a que su lista de productos es, prácticamente, una foto de la gran mayoría de las exportaciones de Centroamérica hacia la UE con los siguientes siete productos: ganado, cacao, café, aceite de palma, caucho, soya y madera, junto con sus derivados. Estos productos que ingresarán en enero, 2027 ya se están negociando con contratos que deben cumplir este reglamento. Según el EUDR, los productos solo podrán entrar a la UE si el exportador demuestra, con diligencia debida y la geolocalización satelital de las parcelas, que están libres de deforestación. Para una cooperativa cafetalera o un productor agrícola, esto ya no es un tema de 2030 sino de si sus campos de cultivo fueron deforestados después del año 2020 o no.

Para conocer más de este reglamento le invito a visitar esta completa plataforma creada por la ITC: Portal para el Comercio Libre de Deforestación | ITC

El CBAM: el carbono con precio en la frontera (y ya reescrito por el Ómnibus I)

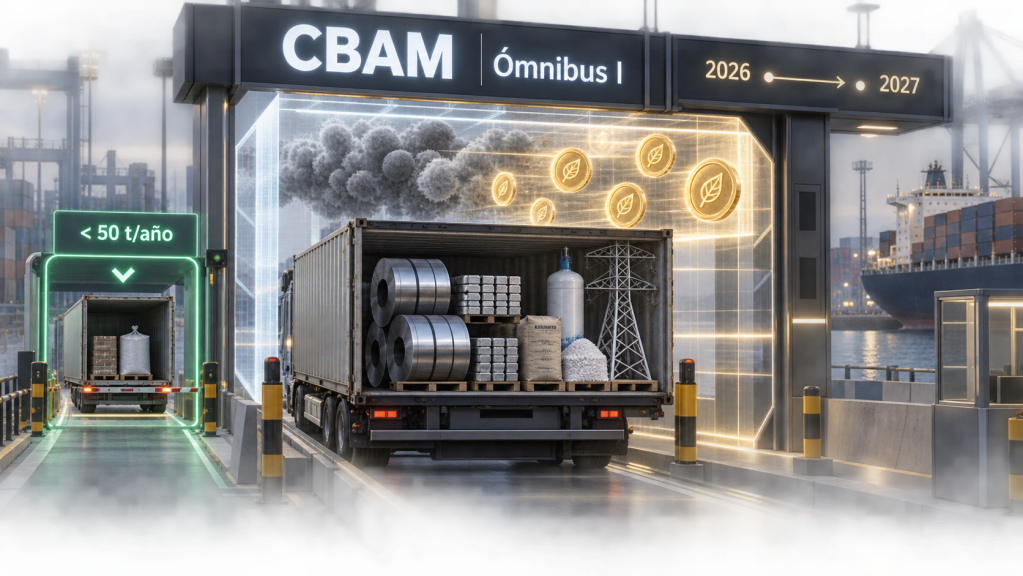
La cuarta pieza es el Reglamento 2023/956 Mecanismo de Ajuste en Frontera por Carbono (CBAM, por sus siglas en inglés). Este Reglamento pone precio a las emisiones de carbono incorporadas en ciertos productos importados: cemento, hierro y acero, aluminio, fertilizantes, hidrógeno y electricidad.

Y aquí está la actualización que conviene esclarecer desde ya porque ha creado bastante confusión: el CBAM ya no se lee por su texto original. En febrero de 2025, la Comisión lanzó el primer paquete de simplificación con el “Ómnibus I”, y dentro de él fue precisamente donde el CBAM recibió su propia reforma, junto a otros expedientes verdes como la directiva de reportes de sostenibilidad (CSRD, por sus siglas en inglés) y la de diligencia debida (CSDDD, por sus siglas en inglés).

La reforma del CBAM se convirtió en el Reglamento 2025/2083, adoptado el 8 de octubre de 2025 y entró en vigor desde el 20 de octubre de 2025. Es decir, cuando hablamos del CBAM hoy, hablamos del CBAM ya modificado por el Ómnibus I.

¿Qué cambió con esa reforma, y qué sigue firme? El régimen definitivo del CBAM arrancó sin cambios el 1 de enero de 2026, pero el Ómnibus I lo suavizó ante las protestas de muchos actores en la UE para flexibilizar dos cosas:

  1. estableció una exención para quien importe menos de 50 toneladas al año (con lo que se dejó fuera de su cumplimiento a cerca del 90 % de los importadores, conservando aún el 99 % de las emisiones cubiertas) y,
  2. aplazó la compra de certificados de carbono hasta febrero de 2027 (para las emisiones de 2026), con la primera declaración anual a más tardar el 30 de septiembre de 2027.

Si bien es cierto que, el CBAM no golpea de frente a la exportación agroalimentaria de nuestros países como el café o el ganado, sí tiene un impacto macro porque aún con la reforma marcó el ritmo legislativo que tendrá la UE para los próximos años: la UE le está poniendo precio desde ya, en sus fronteras, a la huella ambiental de lo que importan y exportan —hoy al carbono de los metales; la lógica, mañana, se ampliará a más productos—. Y segundo, porque el Ómnibus I nos explica de manera muy clara algo transversal a toda esta serie de regulaciones: estos reglamentos no solo se van endureciendo, también se están reescribiendo sobre la marcha y para bien o para mal impactarán nuestros productos. El texto que leímos ayer puede no ser el vigente hoy, y por eso, más que memorizar artículos, conviene contar con expertos que estudien y conozcan los expedientes vivos de todas estas regulaciones.

Cerrando todo: ¿qué tienen todos en común? El ADN compartido:

Si ponemos los reglamentos juntos, lo primero a ver es que comparten el mismo ADN que sigue vigente en la UE aún cuando han cambiado su estrategia hacia la Competitividad y el rearme ante el caos geopolítico. Los reglamentos tienen:

  • La misma lógica: el acceso al mercado se condiciona a la huella y la trazabilidad del producto, no solo a sus características.
  • El mismo mecanismo: diligencia debida + documentación + trazabilidad + control en frontera. Y con el Pasaporte Digital, ese control se vuelve automático e inmediato al ser digital.
  • El mismo traslado de obligaciones: la responsabilidad recae en quien coloca el producto en el mercado, pero la prueba se exige aguas arriba hasta nuestros países… es decir, a nosotros, los proveedores y exportadores desde América Latina, África o Asia.
  • La misma trayectoria: por fases, escalando entre 2026 y 2030, con obligaciones que empiezan blandas y se endurecen (o se reescribirán) con el tiempo.

Dónde está, entonces, la recomendación estratégica que puedo darles:

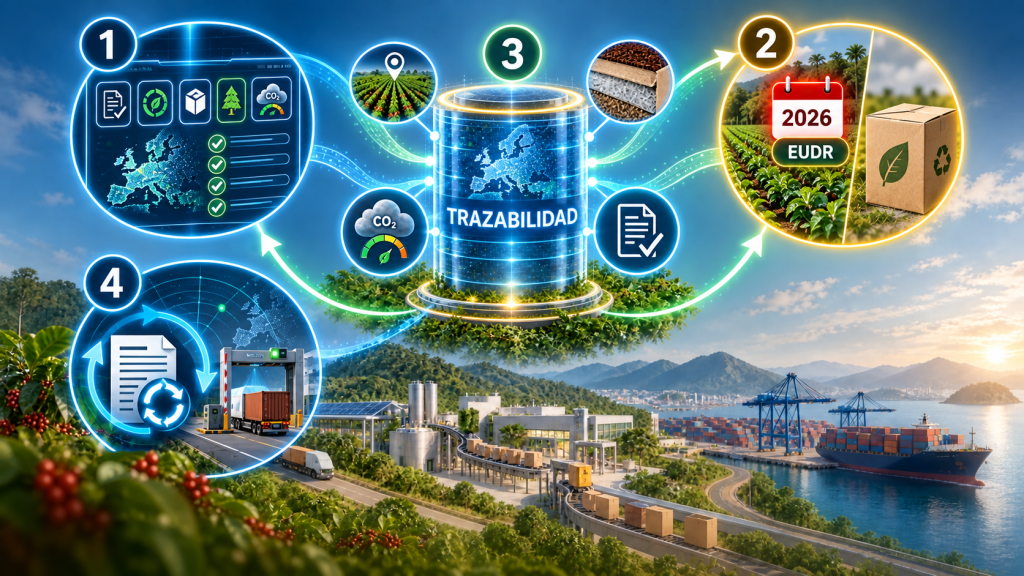
Y se los divido en estas siete entregas de posts: el exportador que arme cinco expedientes separados —uno para el PPWR, otro para el EUDR, otro para el CBAM, etc…— va a duplicar costos y a agotarse. El que entienda que todos piden lo mismo: datos verificables sobre el origen, la composición y la huella de su producto, entre otros, podrá construir una sola capacidad de trazabilidad que alimente a todos y les permita estar listo con productos y empaques que ni siquiera han creado en sus laboratorios.

La geolocalización que hoy exige el EUDR, la composición de materiales que pedirá el Pasaporte Digital, la reciclabilidad y el contenido reciclado del PPWR, la huella de carbono del CBAM: no son cinco sistemas de información, son cinco consultas a una misma base de datos que deberá estar bien construida desde sus empresas. Quien invierta una vez en esa base sólida de trazabilidad de la finca al puerto, ficha técnica de cada material, huella de carbono medida, entre otros temas mencionados, estará cumpliendo a la vez con casi todo el tablero. Esa es la diferencia entre sufrir la regulación y convertirla en ventaja competitiva de nuestras marcas.

¿Qué hacer desde ya?

  1. Dejar de entender cada reglamento como una isla. Mapear, en un solo tablero qué nosexige cada uno: el PPWR (con sus obligaciones núcleo, la reciclabilidad, el contenido reciclado, la reutilización y minimización y la RAP), el ESPR/Pasaporte Digital, el EUDR y el CBAM con cada uno de nuestros productos, nuestras materias primas y a partir de qué fechas de aplicación.
  2. Priorizar por calendario: para el exportador de café, cacao, palma, caucho o madera, el EUDR (30 de diciembre de 2026) es el más urgente. El PPWR corre en paralelo con los embalajes primarios, secundarios y terciarios para exportar.
  3. Construir la trazabilidad una sola vez: una base de datos digital que conecte finca, materiales, huella y documentación, pensada para alimentar a todos los expedientes a la vez. O usar las que ya existen como INATrace u otras gratuitas.
  4. Vigilar los expedientes vivos, no solo los textos publicados: tanto la infraestructura del Pasaporte Digital como los paquetes “Ómnibus” que reescriben estas normas sobre la marcha es probable que tengan pronto más cambios. El día que el pasaporte se conecte a la aduana, la trazabilidad dejará de ser un “plus” y pasará a ser la llave de entrada.

En el octavo y último post de esta serie bajaremos de la teoría a la práctica con una hoja de ruta concreta para dos productos: Café y una Bebida energética. Veremos qué hacer, en qué orden y en qué plazo durante los próximos 12 a 24 meses para llegar a tiempo a todo esto sin perder competitividad. Cerramos el círculo donde lo empezamos: convirtiendo un iceberg en un mapa.

Nota: los textos y el estado de estos expedientes pueden consultarse en EUR-Lex: Reglamento 2024/1781 (ESPR) y su Plan de Trabajo COM(2025) 187; Reglamento 2023/1115 y su modificación 2025/2650 (EUDR); Reglamento 2023/956 y su modificación 2025/2083, esta última adoptada dentro del primer paquete de simplificación “Ómnibus I” (CBAM); Reglamento 2023/1542 (baterías). Un apunte de método que atraviesa toda esta serie: la UE viene “simplificando” varios de estos reglamentos por paquetes —el Ómnibus I modificó y afectó el CBAM; el Ómnibus VIII, como vimos en el post anterior, afecta la RAP del PPWR—. Por eso recomiendo verificar siempre la versión consolidada y las fechas antes de cualquier decisión: en estos expedientes, los plazos y los textos se mueven.

Las opiniones y análisis expresados en este texto son estrictamente personales del autor, se basan exclusivamente en información de acceso público y no representan la posición de ninguna institución ni gobierno.
Con el PPWR, ¿quién pagará la factura? Cómo funcionará la “Responsabilidad Ampliada del Productor” y el tan cuestionado rol del “Representante autorizado”

Featured

Ante de iniciar les comparto los cinco posts que he escrito en esta serie: Post 1: El panorama, el PPWR como punta del iceberg · Post 2: Obligaciones núcleo y calendario 2026–2040 · Post 3: Reciclabilidad y grados A–E · Post 4: Contenido reciclado obligatorio · Post 5: Reutilización, recarga y minimización · Post 6 (este post)

Cerré el post anterior con una pregunta incómoda, y nos toca responderla hoy: cuando todas las obligaciones del PPWR como la “calificación entre A-E” de reciclabilidad, el contenido reciclado, las metas de reutilización, la seguridad alimentaria completa, entre otras; alguien tendrá que pagar para que el sistema funcione. Además, alguien tendrá que responder legalmente ante la autoridad de cada Estado miembro cuando algo falla.

En el lenguaje del reglamento, eso tiene nombre y se traduce a español como la “Responsabilidad Ampliada del Productor” (RAP; en inglés, Extended Producer Responsibility, EPR). Otros también le llaman, Responsabilidad Extendida del Productor (REP). Y se crea, además, una figura asociada que —lo digo con conocimiento de causa— es la que más he visto subestimar a quienes están evaluando sus exportaciones hacia la UE: la figura del representante autorizado.

¿Qué es, en la práctica, la Responsabilidad Ampliada del Productor?

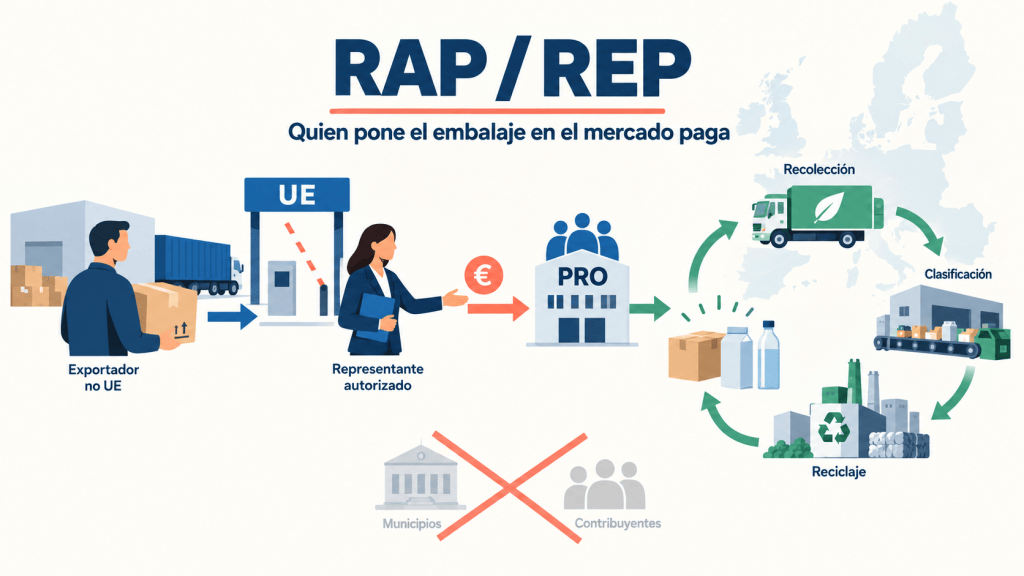
La RAP traslada el costo del fin de vida del embalaje —recolección, clasificación y reciclaje— a quien lo puso en el mercado, y no al contribuyente europeo ni al municipio o comuna que gestiona la basura. Quien coloca embalaje o producto empacado por primera vez en un Estado miembro paga una tarifa a un sistema de gestión (un Producer Responsibility Organisation, o PRO, si cumple de forma colectiva) que financiará esa cadena. Es, en el fondo, la misma lógica que ya conocemos de otros regímenes de manejo y gestión sostenible de residuos como ocurren en el de Baterias y aparatos eléctricso, ahora se extenderá a todos los embalajes bajo el Reglamento 2025/40.

Pero, ¿quién es, exactamente, “el productor”?

Aquí está el primer punto que conviene tener muy claro: “productor” no es sinónimo de “fabricante” ni de “exportador”. El PPWR define al productor como quien coloca el embalaje o el producto empacado por primera vez en el mercado de un Estado miembro. En la mayoría de las relaciones comerciales que conocemos como el cacao o el café verde vendido a un tostador europeo, los camarones o el azúcar vendidos a un importador que después distribuye bajo su propia marca, ese “primer colocador” suele ser nuestro comprador europeo. Buena noticia, entonces, para quien exporta materia prima a granel o bajo marca del comprador.

La noticia deja de ser buena en dos escenarios que sí nos impactan como exportadores hacia la UE directamente:

  1. si tenemos una filial o un representante propio dentro de la Unión que introduce el producto ya empacado bajo nuestra marca, o
  2. si vendemos directo al consumidor europeo por comercio electrónico. En esos casos, el productor —con toda su carga de obligaciones— somos nosotros.

¿Qué obligación es la que de verdad afectará a quien exporta?

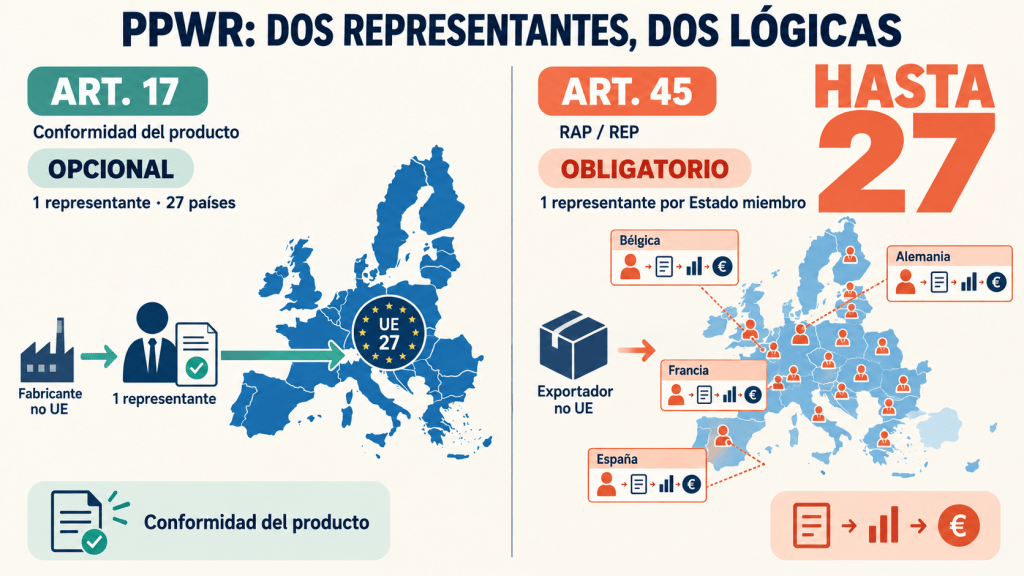
Aquí es donde entra el representante autorizado, y aquí es donde el reglamento creó (sin quererlo) una trampa de esas que van escondidas en la letra pequeña de los contratos. ¿Por qué? porque el PPWR no contempla una figura de representante, sino dos, con alcance y lógica completamente distintos que tuve que consultar y me indicaron esta información:

  • El representante de conformidad del producto (artículo 17): cubre la declaración de conformidad UE y la documentación técnica que ya conocemos del post 2 (Post 2: Obligaciones núcleo y calendario 2026–2040). Es opcional para fabricantes de fuera de la UE y cuando se designa, un solo mandato cubre los veintisiete Estados miembros.
  • El representante autorizado para la Responsabilidad Ampliada del Productor (artículo 45): esta es la figura que administra el registro, reporta los volúmenes de embalaje colocados y paga las tarifas de RAP en nombre del productor. A diferencia del anterior, es obligatorio cuando el productor no está establecido en el país donde coloca el embalaje por primera vez y hay que designar uno distinto en cada Estado miembro donde vendamos. Esta figura no existe todavía (aún y a pesar de que el propio reglamento lo exige por acto de ejecución desde febrero de 2026) y debería de tener un registro único europeo con formato armonizado. Como resultado, quien venda en Bélgicva, Alemania, Francia o España, por ejemplo, estaría necesitando, hoy 7 de septiembre de 2026, contar ya con cuatro registros y cuatro representantes.

El gran problema que no se previó fue el establecer un sistema más sencillo o simplificado para quienes exportan poco volumen a varios países a la vez. Esto ha causado en estas semanas un gran revuelo y no hay solución al día de hoy.

¿Se suspendió esta obligación, como algunos titulares sugieren?

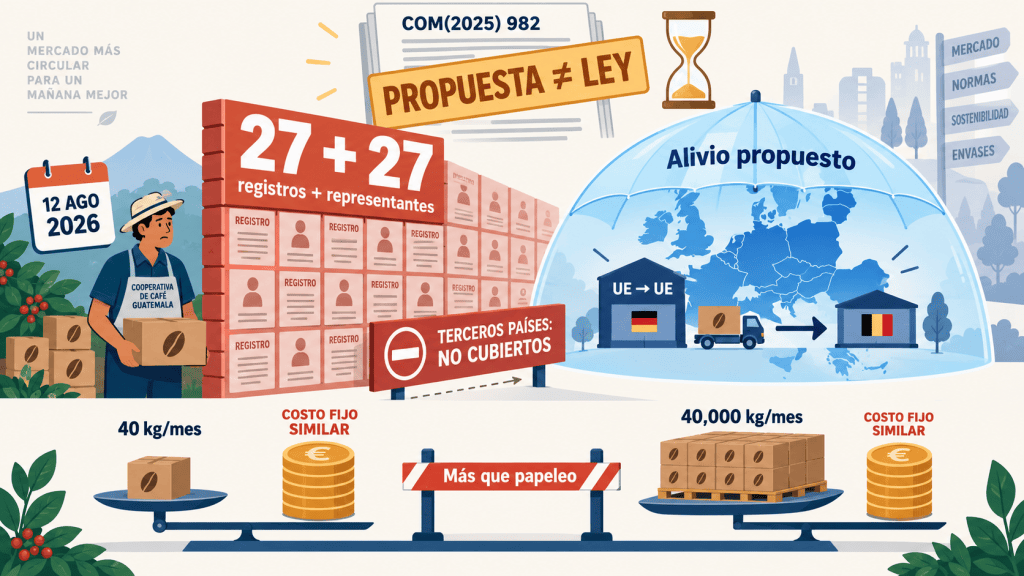
Aquí quiero ser especialmente detallado porque el tema se ha prestado a confusión en los medios de comunicación. En diciembre de 2025, la Comisión Europea publicó, dentro del paquete de simplificación ambiental conocido como “Ómnibus VIII”, la propuesta COM(2025) 982, que plantea suspender el artículo 45(3) —el que exige el representante autorizado de RAP— hasta el 1 de enero de 2035. Varios titulares lo resumieron como “la UE aplaza el representante autorizado hasta 2035”. Sin embargo, esa versión es incompleta en un punto clave que tiene dos matices que conviene tengamos claros:

  1. Al día de hoy, la COM(2025) 982 es una propuesta, no ley vigente. Sigue en trámite dentro del procedimiento legislativo ordinario y no ha sido adoptada.
  2. La suspensión propuesta cubre a productores establecidos dentro de la Unión que venden de un Estado miembro a otro —el caso, por ejemplo, de una empresa alemana que vende también en Bélgica. Los productores de terceros países no estamos cubiertos por esta propuesta. Para quien exporta desde Guatemala o cualquier país fuera de la UE, la fecha del 12 de agosto de 2026 sigue firme, tal como está escrita en el reglamento.

Dicho de otra forma: el alivio que están negociando en Bruselas no es, por ahora, para nosotros. Vale la pena seguir el expediente —si algún día se extiende a terceros países, será una noticia real—, pero planificar como si ya estuviera aprobado sería un error caro.

¿Qué tan grave es esto para una micro o pequeña empresa, y qué dice realmente la UE al respecto?

Es complicado, en especial para una MiPyME ya que requirá tener veintisiete registros y veintisiete representantes autorizados: uno por cada Estado miembro donde se venda, sin ventanilla única europea sus productos y esto no será “papeleo adicional”. Como resultado, esto se convirtió inadvertidamente en una barrera de entrada que puede pesar más que el arancel o el flete.

Ya que no hay ni descuento ni eliminación por el tamaño, el PPWR no exime a la microempresa de registrarse, solo le simplifica el formato del reporte anual si coloca menos de diez toneladas de embalaje en un mercado (un alivio de formulario, no de la obligación misma). Y el costo no baja con el volumen: pagar seis representantes y seis registros cuesta prácticamente lo mismo si enviamos 40 kilos al mes que si enviamos 40,000 kilos. Este mal calculo económico es exactamente el que ha llevado a comerciantes europeos, no solo de fuera de la UE, a anunciar públicamente que dejan de vender hacia ciertos países del bloque porque “no es financieramente viable”. Si esto le duele a quien ya está establecido dentro de la UE, imaginemos lo que representa para una pequeña cooperativa cafetalera o una empresa de especialidades no tradicionales que exporta desde Centroamérica.

Afortunadamente, la UE es consciente del problema y aquí es donde conviene mantener las esperanzas de modificaciones ya que hasta ahora:

  • La Comisión propuso, en el paquete “Ómnibus VIII” de diciembre de 2025, suspender el artículo 45(3) hasta 2035 (pero ojo que ya vimos que solo aplica para productores establecidos en la UE).
  • En el Parlamento Europeo, la comisión de Medio Ambiente (ENVI) publicó en mayo de 2026 sus proyectos de informe sobre estos expedientes (2025/0395 y 2025/0396), proponiendo algo más acotado: limitar cualquier exención a micro y pequeñas empresas (hasta 49 empleados y hasta 10 millones de euros de facturación anual), en lugar de a todos los productores de la UE sin distinción.
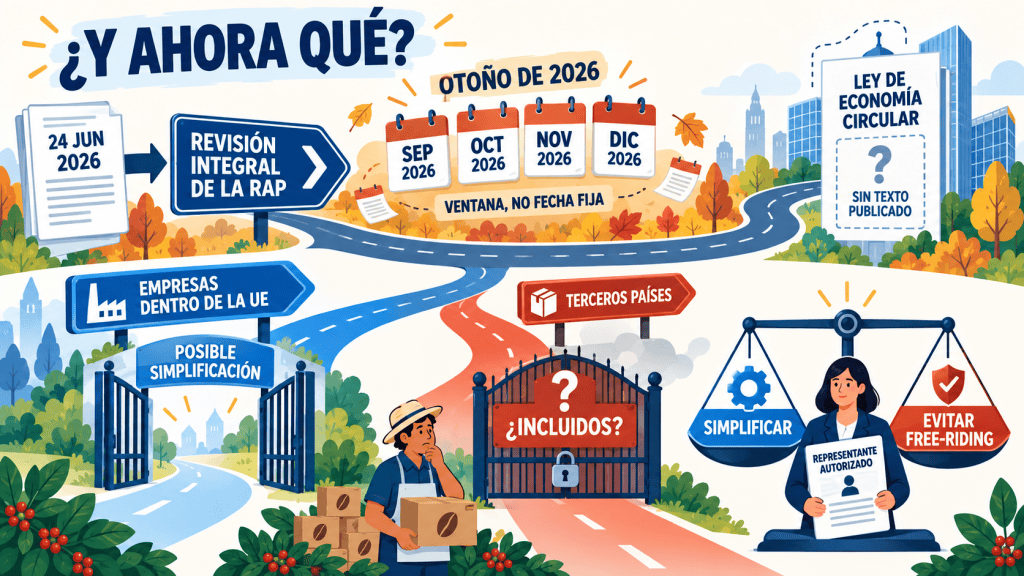
  • Pero el 24 de junio de 2026, el Consejo de la UE discontinuó las negociaciones sobre estos dos expedientes específicos de suspensión del representante autorizado, citando “fuertes reservas de una amplia mayoría de Estados miembros“. Esto ocurrió por dos motivos: 1. la mayoría de gobiernos europeos no quiere renunciar a esta figura de control, ni siquiera para sus propios productores y 2. esta medida les iba a generar ingresos extras en el erario público de cada estado miembro que no querían perder.

Y, entonces, ¿qué haremos?

En el comunicado que hizo el Consejo el 24 de junio, se indica que se “remite el asunto a un ejercicio más amplio: una revisión integral de los esquemas de responsabilidad ampliada del productor“. Pero esto se esperaría que llegue hasta con la futura Ley de Economía Circular (Circular Economy Act) prevista para el otoño de 2026. Aquí quiero ser honesto sobre lo que sabemos y lo que no: no existe, al día de hoy, una fecha exacta de octubre confirmada ni un texto publicado; “otoño de 2026” es la única referencia temporal que ha dado el Consejo y en Bruselas ese tipo de plazos se mueve con frecuencia. Lo prudente es leerlo como una ventana (septiembre–diciembre de 2026) y no como una fecha fija en el calendario.

Y hay un matiz final, quizás el más importante para nosotros: incluso si esta revisión avanza y simplifica algo, no hay ninguna garantía de que incluya a los productores de terceros países. Todo lo que se ha discutido hasta ahora en Bruselas con lapropuesta de la Comisión y en los informes del Parlamento, fue diseñado para aliviar a las empresas dentro de la Unión que venden de un país miembro a otro. El debate sobre si conviene mantener esta figura para quienes exportamos desde terceros países sigue siendo un problema vivo y dividido ya que algunas asociaciones industriales presionan por simplificar en general, mientras que otras, argumentan (con razón) que el representante autorizado es precisamente la pieza que permite a las autoridades europeas exigir cuentas a un productor que no tiene presencia física en el continente y que quitarla abriría la puerta al “free-riding” de quien no cumple. Ese argumento juega, estructuralmente, en contra de que la excepción se extienda algún día a nosotros.

¿Cómo se conecta esto con la “calificación” de reciclabilidad del post 3 Post 3: Reciclabilidad y grados A–E?

Dieciocho meses después de que entren en vigor los actos delegados y de ejecución sobre los grados de reciclabilidad (artículo 44(8)) se esperaría que los cobros de la RAP se modularán en base a esa calificación entre A–E. Un embalaje grado A pagará menos; uno grado D o E pagará más. La reciclabilidad deja de ser solo una casilla de cumplimiento y se convierte, literalmente, en una línea del costo de exportar.

¿Qué hacer, entonces, desde ya?

  1. Mapear, contrato por contrato, quién es “el productor” en cada relación comercial que tenemos con Europa. No es un ejercicio legal abstracto sino netamente una responsabilidad del área de Ventas ya que de esa respuesta depende si la carga cae en nuestro comprador o en nosotros.
  2. Si vendemos bajo marca propia o tenemos presencia directa en la UE, empezar ya la identificación de un representante autorizado de RAP en cada país objetivo (esto es exigible desde el 12 de agosto de 2026).
  3. Pedir, contractualmente, evidencia de que nuestro comprador europeo cumple su parte (registro, PRO, declaración), sobre todo si el contrato de venta condiciona el pago a la conformidad del embalaje.
  4. Seguir con mucha atención el avance y negociación de dos expedientes: el que se quedó estancado en el Consejo: COM(2025) 982 (con la suspensión para productores de la UE) y, sobre todo, la discusión y redacción que tendrá la futura Ley de Economía Circular que habría de estar para el otoño de 2026. Ya que acá es donde realmente podría discutirse algo que también sea aplicable a terceros países.

Nota: el artículo 45 del Reglamento (UE) 2025/40, el estado de los expedientes 2025/0395(COD) y 2025/0396(COD), y el comunicado del Consejo del 24 de junio de 2026 pueden consultarse en el Observatorio Legislativo del Parlamento Europeo y en el portal de simplificación ambiental de la Comisión Europea. Recomiendo revisarlos antes de tomar cualquier decisión contractual, porque este es, de los ocho posts de la serie, el expediente que más rápido estará evolucionando en los próximos meses.

En el próximo post damos un paso atrás y armamos el rompecabezas completo: cómo el PPWR se relaciona con otro montón de reglamentos como el ESPR, el Pasaporte Digital de Producto, el EUDR y el CBAM, y por qué ninguno de estos reglamentos se entiende bien si se lee por separado. El tema seguirá siendo muy complejo en esta materia.


Las opiniones y análisis expresados en este texto son estrictamente personales del autor, se basan exclusivamente en información de acceso público y no representan la posición de ninguna institución ni gobierno.
Feudalismo climático en el nuevo orden global

Esta semana se reunieron los jefes de Estado, CEOs y organismos multilaterales en el World Economic Forum de Davos para debatir sobre los cambios globales. Los debates giraron en torno a la fragmentación del comercio, seguridad económica, la necesidad de continuar la transición verde y la complicada reconfiguración de las cadenas globales de valor. Como se pudo ver en las presentaciones de los líderes del norte global, el tono dominante no fue el optimismo por la globalización democratizadora de décadas pasadas, sino el de la gestión del riesgo a nivel local-regional, la resiliencia selectiva y delimitada a intereses de seguridad económica y la protección estratégica de intereses nacionales. Para quienes observamos estos debates desde el Sur Global, Davos nos da conclusiones claras: el comercio internacional ya no se concibe como un espacio neutral de integración transcontinental, sino como un campo de disputa de intereses que nos hacen recordar las relaciones entre el centro-periferia con jerarquías muy demarcadas por los condicionamientos climáticos, la geopolítica y la búsqueda de poder explícito.

Pero esto no es nuevo. Desde una perspectiva interdisciplinaria y global, en la que analizamos los fenómenos económicos, políticos y ambientales como procesos interconectados a escala internacional, este momento puede entenderse como una coyuntura crítica (critical juncture), en la que decisiones políticas y económicas adoptadas en el corto plazo tienen el potencial de reconfigurar de manera duradera las trayectorias institucionales, comerciales y de poder entre regiones. Esta reconfiguración fue curiosamente muy bien analizada por académicos preocupados por los límites ecológicos del crecimiento y la concentración del poder económico. Desde entonces se anunciaba el riesgo “futuro” de una neofeudalización del orden global que aparentemente se ha acelerado en estos últimos años.

Límites ecológicos y el fin del comercio “neutral”

El debate intelectual se remonta a los años setenta, cuando el Club de Roma cuestionó en 1972 la sostenibilidad de un sistema económico basado en la expansión material ilimitada. A partir de entonces, autores clave que estudiamos como el antiindustrialista Ivan Illich o el economista keynesiano E. F. Schumacher advirtieron en sus obras que los sistemas productivos intensivos en energía y capital generaban dependencias estructurales y erosionaban la autonomía de comunidades y economías periféricas.

Junto a ellos, desde la tradición del liberalismo económico clásico, economistas como Friedrich Hayek advirtieron desde la década de 1940 que la combinación de crisis, planificación centralizada y concentración del poder regulatorio tendría la inevitable capacidad de desembocar en una regresión institucional comparable a formas premodernas de dominación. En la obra Caminos de Servidumbre, Hayek sostuvo que, bajo contextos de emergencia (económica, social o ambiental), los Estados tienden a justificar una expansión del control sobre la producción, el comercio y la asignación de recursos, erosionando la competencia y sustituyéndola por relaciones de dependencia jerárquica. Desde esta óptica, la feudalización del siglo XXI no surge por exceso de mercado, sino por su supresión selectiva: cuando el acceso a energía, tecnología, financiamiento o mercados queda mediado por permisos, subsidios condicionados y alianzas político-corporativas, el sistema económico se transforma en un orden de vasallaje regulatorio, donde pocos actores “protegidos” concentran poder y el resto depende de su acceso. Junto a él, otro de mis favoritos, Milton Friedman, alertó que la sustitución de mercados abiertos por capitalismos administrados, incluso con fines supuestamente nobles como la seguridad o la “estabilidad”, conduce a estructuras rígidas y excluyentes. Según explicaba Friedman, cuando el comercio deja de operar bajo reglas generales y previsibles y pasa a organizarse mediante excepciones estratégicas, sanciones o aranceles, controles tecnológicos y proteccionismo selectivo, se consolida una economía de privilegios que recuerda más a un orden feudal corporativo que a un sistema competitivo en el cual los vasallos tienen las de perder. Desde esta visión clásico-liberal, la actual fragmentación del comercio internacional se está acelerando con la guerra comercial, políticas industriales altamente proteccionistas en el norte global y por regulaciones no armonizadas que están siendo disfrazadas como “regulaciones climáticas”; ante esto, corremos el riesgo de que se esté institucionalizando una jerarquía global donde centros económicos aseguran su resiliencia mediante poder normativo y coerción, mientras las periferias quedan atrapadas en relaciones de dependencia estructural, con movilidad económica limitada y escasa capacidad de decisión soberana.

En el primer cuarto del siglo XXI, estas advertencias se reflejan en un comercio internacional cada vez más condicionado por huellas ambientales, estándares regulatorios complejos y barreras técnicas disfrazadas de preocupaciones ambientales que afectan de manera desproporcionada a los países del Sur Global y a las economías emergentes . La crisis climática no solo redefine qué se comercia, sino quién puede hacerlo y en qué condiciones.

Escasez, poder y comercio como instrumento geopolítico

A finales de los años setenta, el  pionero en el movimiento medioambiental moderno William (Patrick) Ophuls planteó que la escasez ecológica conduciría al debilitamiento del liberalismo económico y a la emergencia de órdenes más jerárquicos y coercitivos (léase el autoritarismo tan popular entre las democracias occidentales), que él mismo calificó como “neomedievales”. Esta lógica es visible hoy en el uso del comercio como herramienta de poder estratégico con el apoyo de la población y en detrimento de los principios básicos protegidos en la Carta de las Naciones Unidas.

La administración del gobierno estadounidense actual marcó un punto de inflexión al normalizar la “Guerra Comercial” (un término con una larga historía que empezó a aparecer en la prensa económica anglosajona a finales del siglo XIX y principios del siglo XX, especialmente en contextos de proteccionismo arancelario entre potencias industriales). La versión actual, es una guerra comercial sin precedentes entre los países del norte global industrializados, basada en aranceles, sanciones y controles tecnológicos. Más allá de su liderazgo, este enfoque neoconservador consolidó finalmente en la práctica, la visión del comercio como mecanismo de dominación y alineamiento político que se había mantenido constante y tras bambalinas de grupos politicos y académicos estadounidenses desde el siglo pasado. El debilitamiento del multilateralismo comercial y la fragmentación de la OMC son consecuencias directas de este giro y su resultado acelera la feudalización global.

Cambio climático, regulación y nuevas jerarquías centro-periferia

Desde el Sur Global, los debates de Davos sobre transición verde y comercio “sostenible” revelan una tensión central. Si bien los líderes continúan reconociendo que los objetivos climáticos son legítimos, su implementación se ha debilitado reforzando las relaciones centro-periferia históricas mediante regulación asimétrica, ajustes en frontera y exigencias de diligencia debida sin que estas vayan acompañadas de financiamiento, transición justas, incentivos a la transferencia tecnológica y el factor clave del reconocimiento de las responsabilidades diferenciadas.

Aquí resulta clave la aportación del sociologo y economista Ulrich Beck que explicó en los 80s que los riesgos ambientales se distribuían de forma desigual y que los actores (países y multinacionales) con mayor capacidad económica pueden comprar resiliencia, asegurar acceso a mercados y proteger sus cadenas de suministro; y que, por nuestra parte, los países periféricos, en cambio, internalizamos los costos de adaptación climática sin potencializar plenamente a los beneficios del comercio internacional. Este fenómeno ha sido reconceptualizado recientemente como feudalismo climático y explica cómo empieza a surgir en nuestra época un nuevo sistema global en el que la seguridad climática, económica y comercial se privatiza y concentra.

El comercio global como arquitectura neofeudal

Desde una lectura estructural que aún se está configurando, el orden comercial actual presenta rasgos inequívocos de neofeudalización:

  • Centros que definen nuevas normas, redefinen valores y que controlan tecnologías, finanzas y acceso a mercados.
  • Periferias obligadas a cumplir estándares crecientes, exportar recursos naturales y asumir riesgos climáticos.
  • Relaciones de realineamiento estratégico que sustituyen principios universales como la no discriminación y el trato especial y diferenciado.

Sobre esto, las advertencias ya se han venido acumulando desde hace décadas por ambientalistas y ecólogos como Richard Heinberg, científicos en inteligencia artificial como Raymond Kurzweil e incluso por urbanistas como Ramón Fernández Durán que no solo anticiparon que la crisis climática y energética del siglo XXI conduciría a procesos de refeudalización económica y social sino que alertaron de la velocidad en que estos cambios se realizarían. Lo que hoy se discute en Davos confirma que estas dinámicas ya no son teóricas.

El mundo que viene

Los debates de Davos muestran un mundo que se reorganiza alrededor del riesgo, la escasez y finitud de los recursos naturales y la acumulación de poder y reconfiguración de alianzas, más que de la cooperación regional y global. Desde el Sur Global, el desafío de los gobiernos será potencializar sus beneficios ante las crecientes amenazas climáticas y la fragmentación geopolítica que consolidará un sistema comercial jerárquico cada vez más claro.

La agenda que viene es un gran reto y requerirá que continuemos fomentando una visión del comercio internacional como herramienta de desarrollo y justicia ante estas nuevas condiciones geopoliticas, y no como mecanismo de subordinación. Las advertencias formuladas por intelectuales de distintas especialidades desde el siglo pasado nos deben servir hoy como un un marco indispensable para comprender —y disputar— el rumbo del orden económico global.


Referencias bibliográficas sugeridas

  • Ulrich Beck: La sociedad del riesgo: hacia una nueva modernidad
  • Club of Rome: Los límites del crecimiento
  • Raúl Prebisch: El desarrollo económico de América Latina y algunos de sus principales problemas
  • Celso Furtado: Formación económica de Brasil
  • Ramón Fernández Durán: El inicio del fin de la energía fósil
  • Friedrich A. Hayek: Camino de servidumbre
  • Friedrich A. Hayek: La constitución de la libertad
  • Richard Heinberg: El pico de todo: despertando al siglo de los descensos
  • Ivan Illich: Energía y equidad
  • Ludwig von Mises: La acción humana: tratado de economía
  • Ludwig von Mises: Burocracia
  • Lewis Mumford: El pentágono del poder
  • William Ophuls: Ecología y política de la escasez
  • Marta Peirano: Contra el futuro: resistencia ciudadana frente al feudalismo climático
  • E. F. Schumacher: Lo pequeño es hermoso: economía como si la gente importara
  • Karl Polanyi: La gran transformación: los orígenes políticos y económicos de nuestro tiempo
  • James C. Scott: Ver como un Estado: cómo ciertos esquemas para mejorar la condición humana han fracasado
  • Wolfgang Streeck: Comprando tiempo: la crisis aplazada del capitalismo democrático
  • Joseph A. Schumpeter: Capitalismo, socialismo y democracia
  • Daniel Yergin: El nuevo mapa: energía, clima y el choque de las naciones
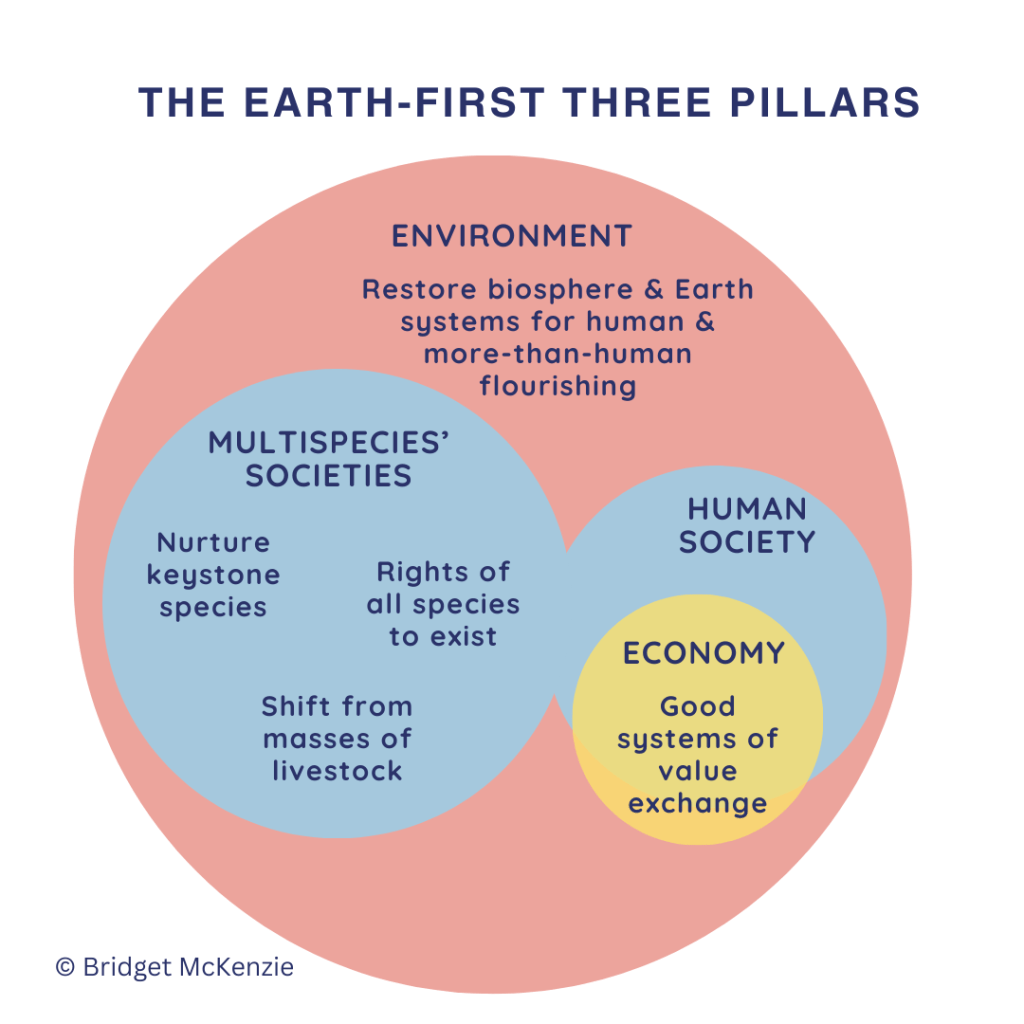
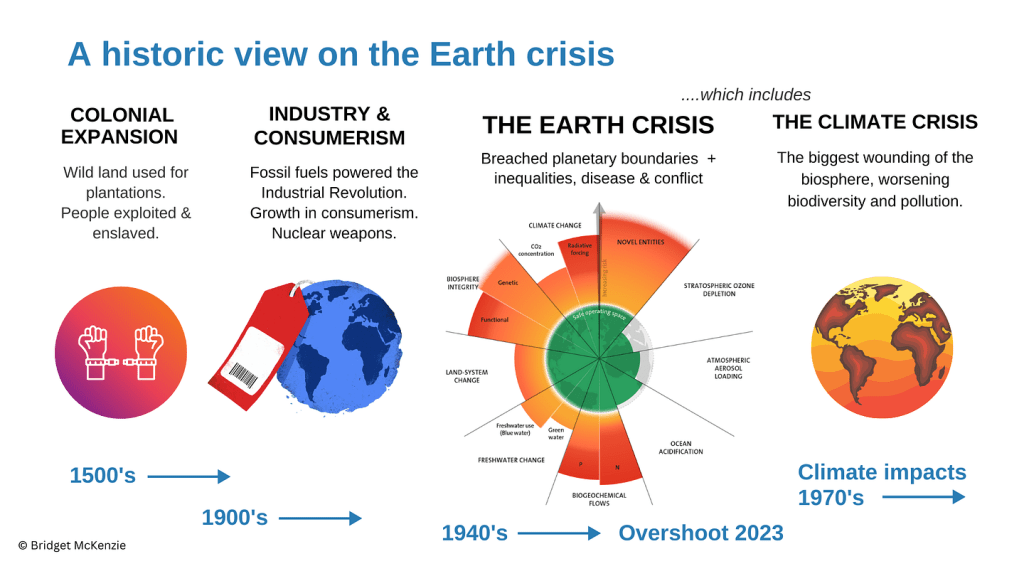
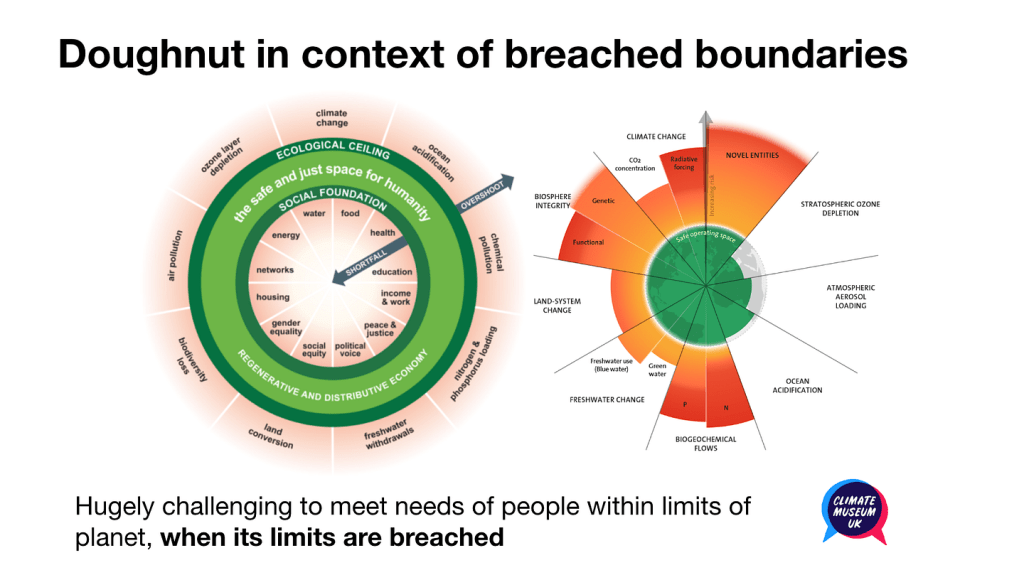
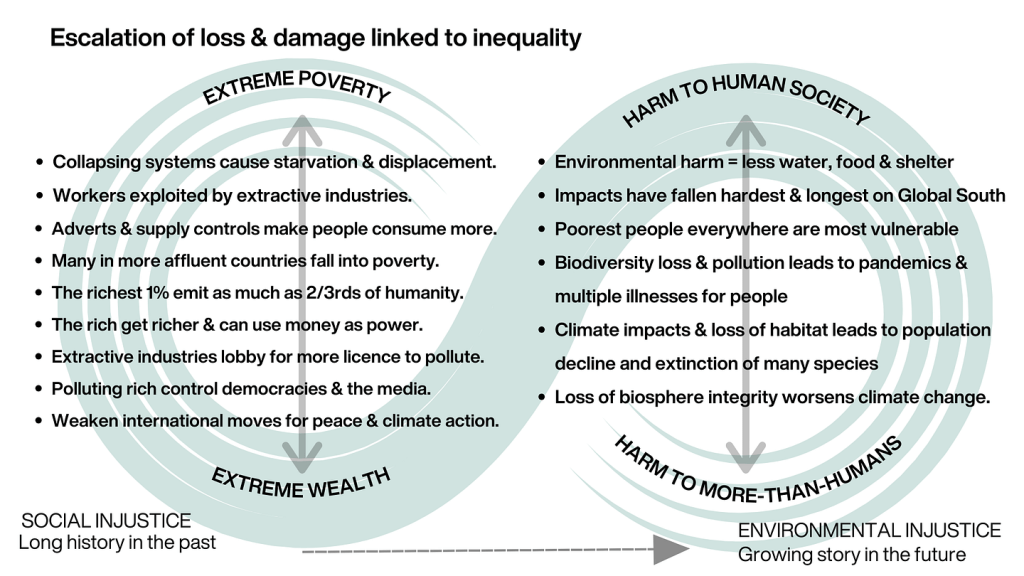
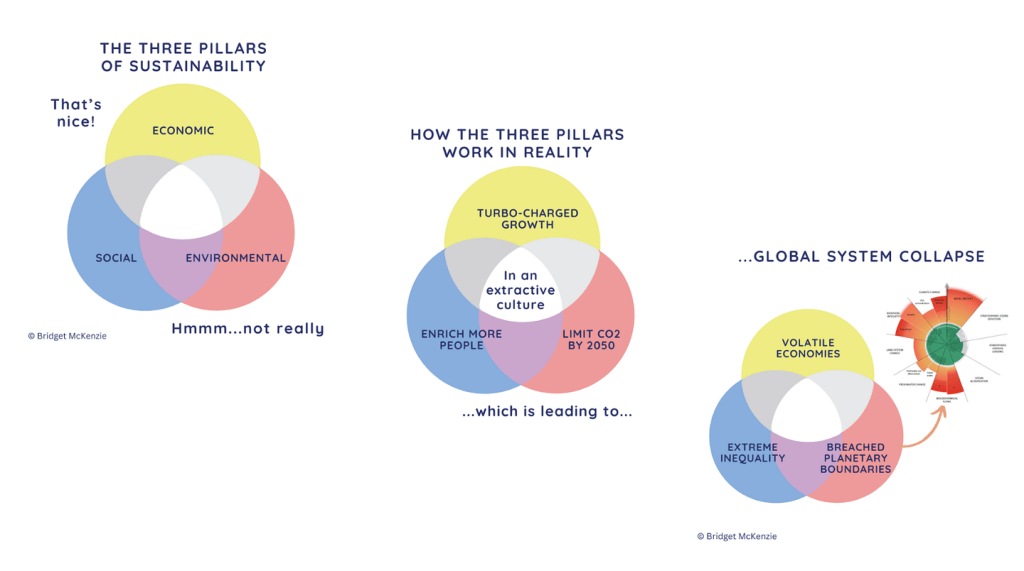
  • Blog con más contexto del significado de las gráficas: McKenzie, B. Economía más allá de los límites de la Tierra

Trabajemos por una Guatemala competitiva y sostenible: mis reflexiones y nuevos retos hacia el 2025

Durante este primer año en el gobierno, he tenido el privilegio de conocer diversas perspectivas, tanto nacionales como internacionales, de actores comprometidos con el desarrollo y la competitividad de nuestro país. Mi labor en el Ministerio de Economía, asesorando en temas de Comercio Sostenible, ha sido una experiencia profundamente transformadora que me ha permitido derribar paradigmas y contribuir al desarrollo de planes para que Guatemala se consolide como un actor económico atractivo, sólido y sostenible. Estoy profundamente agradecido con el equipo del Ministerio y con los representantes de organizaciones internacionales, el sector productivo y la sociedad civil, quienes generosamente nos han compartido su conocimiento y visión para contribuir a la construcción de una Guatemala más sostenible y competitiva.

 Sin duda, Guatemala tiene una oportunidad única en este momento para cultivar su especialización y manufactura con valor agregado trascendiendo la dotación básica de commodities para el mundo. Guatemala debe continuar invirtiendo estratégicamente en capital humano, impulsando la educación, la investigación y la formación especializada y para esto se requiere de un equipo desde el gobierno comprometido con la construcción de un mejor país. Este compromiso ha sido la guía de nuestro equipo de trabajo en el gobierno y continuará siéndolo en futuras posiciones en las que trabajaremos en 2025.

Pero cultivar esta oferta con valor agregado también requiere que entendamos las complejas condiciones de la demanda global y nos preparemos con prácticas resilientes. Desde el gobierno debemos continuar fortaleciendo un mercado interno exigente y sofisticado que impulse a las empresas a la innovación constante. Para lograr esto, el desarrollo de la competitividad de las MIPYME es una prioridad y también la construcción de las redes de negocios e infraestructura que permitan llevar este desarrollo a toda Guatemala. Un mercado interno que demande altos estándares de calidad y se mantenga a la vanguardia de las necesidades globales, como lo demuestra un estudio del BID que vincula la exigencia local con un 20% más de probabilidades de exportar, es crucial para el éxito de nuestro país. Asimismo, el desarrollo de clústeres de industrias interconectadas, como el exitoso caso del turismo de salud y tantos otros ejemplos de dinamismo empresarial, permitirán la colaboración, el intercambio de conocimientos y la generación de sinergias que multiplican la competitividad.

Como grandes retos para los próximos tres años, tenemos el centrarnos en la estrategia sostenible que la Política de Gobierno 2024-28 ha presentado y mantenerla alineada con el Plan Nacional de Desarrollo: K’atun Nuestra Guatemala 2032 velando porque prioricemos los cinco pilares estratégicos del plan: 1. Reducir las brechas de desigualdad entre la Guatemala urbana y rural, 2. Fomentar un bienestar para toda la gente y 3. Contribuir a facilitar la creación de riquezas para todos y para todas velando porque estos no comprometan el aprovechamiento sostenible de 4. Recursos naturales para hoy y para el futuro. Todo esto, recordando la obligación de todos nosotros por velar se mantenga un sólido 5. Estado garante de los derechos humanos y conductor del desarrollo,

Entre mis principales metas para el 2025 estarán contribuir a promover un entorno que estimule la creación de empresas dinámicas, capaces de innovar y adaptarse a los desafíos cambiantes del mercado global en distintos territorios del país. Debemos contribuir a reducir el bajo desempeño en el pilar de “Dinamismo empresarial” del Índice de Competitividad Global, donde Guatemala ocupa el puesto 98 de 141 países, asegurando que el Estado fortalezca su participación en el impulso del espíritu emprendedor y la competencia en todos los departamentos.  Asimismo, trabajaremos con todo nuestro compromiso en fomentar una competencia e innovación para fomentar un crecimiento inclusivo. Para esto, la mejora de los servicios estatales cumpliendo estándares de economía circular será vital en los nuevos desarrollos territoriales aprovechando el uso de la digitalización, las energías renovables y los sistemas de saneamiento y reciclaje.  Para lograr esto, deberemos continuar contribuyendo al desarrollo y cumplimiento de un marco regulatorio que aproveche su potencial innovador sin comprometer la equidad. Pero la inversión y la infraestructura no son suficientes. En 2025, me comprometeré a buscar aumentar y mejorar la educación en el país y unir los esfuerzos público-privados para mejorar la tan necesaria inversión en educación como recomienda la UNESCO para construir una fuerza laboral capacitada y reducir las raíces de la migración. Para esto, invertir en infraestructura digital a nivel municipal y promover la alfabetización digital son esenciales para cerrar la brecha digital y facilitar la participación en la economía global de todos los guatemaltecos.

Cierro el 2025 con una profunda alegría con el trabajo que realicé este año junto a tantos compañeros y con un firme compromiso de trabajar por mi país. Estoy convencido de que Guatemala tiene en sus manos la oportunidad de construir un futuro próspero basado en la innovación, la competitividad y el crecimiento inclusivo. Este es el momento crucial para unirnos como nación y enfocar nuestros esfuerzos hacia un propósito común. Si trabajamos juntos, estoy seguro de que las metas de Desarrollo Sostenible estarán cada vez más al alcance, permitiendo que Guatemala libere todo su potencial y se posicione en el mapa global por las razones correctas, generando beneficios reales y duraderos para todos y todas.