Cerrando la serie sobre el PPWR. Listos par exportar a Europa desde hoy al 2030: hoja de ruta para café y bebidas energéticas ante las nuevas reglas verdes de la UE

Featured

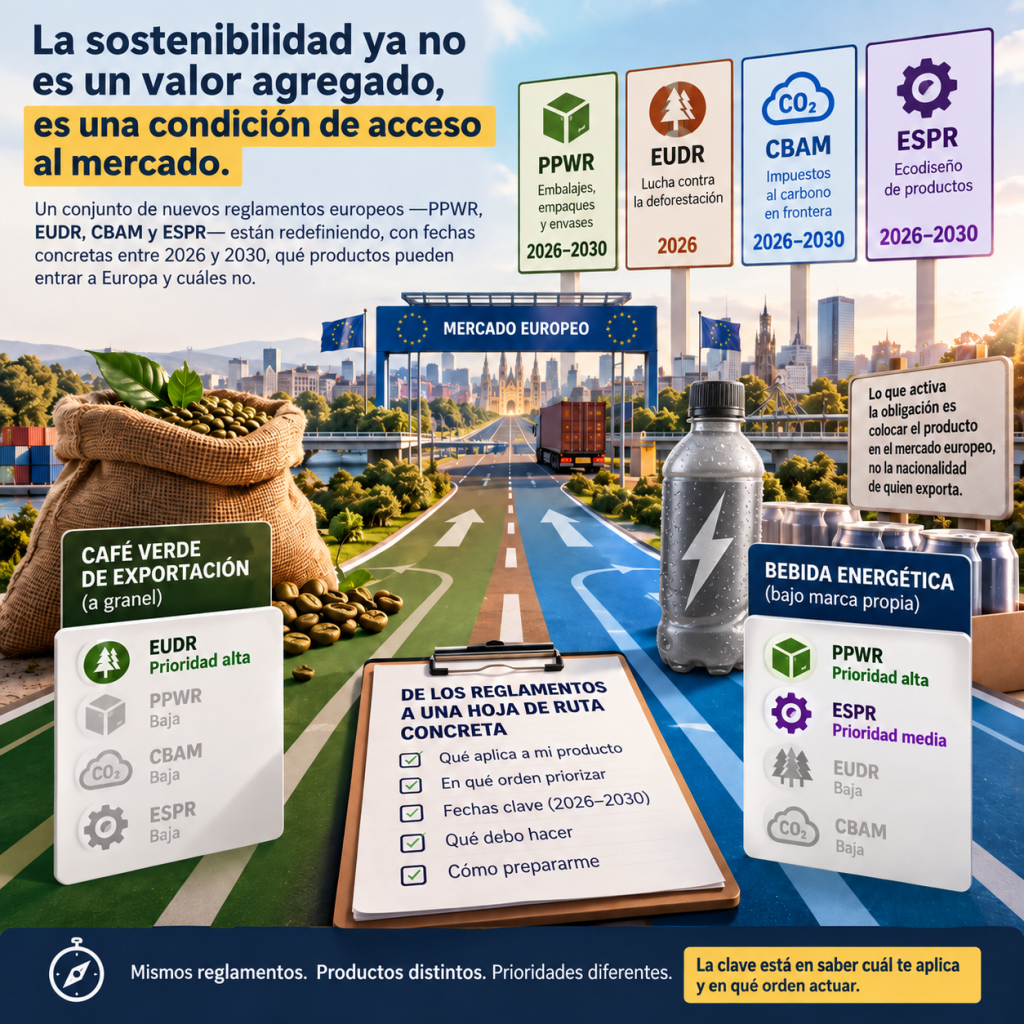
En los últimos posts el mensaje se ha dirigido a quienes ya exportan a la UE, pero también para quienes desean empezar a hacerlo. Para este último post en esta serie sobre el PPWR, hay algo que dejar claro y sin rodeos desde este primer párrafo: la sostenibilidad dejó de ser un valor agregado y se convirtió en una condición de acceso al mercado.

Un conjunto de nuevos reglamentos europeos —sobre embalajes, empaques y envases (el famoso PPWR), la lucha contra la deforestación (EUDR), los impuestos al carbono en frontera (CBAM) y el ecodiseño de productos (ESPR)— están redefiniendo, con fechas concretas entre 2026 y 2030, qué productos pueden entrar a Europa y cuáles no. Y esto aplica sin importar en qué continente esté establecida la empresa, qué tan grande sea o qué tan complejo sea su producto: lo que activará una obligación según todos estos reglamentos es ya colocar el producto en el mercado europeo, no la nacionalidad de quien exporta.

Durante las últimas siete entregas de esta serie, fui desarmando uno a uno ese entramado pieza por pieza (al final les comparto los links a la serie completa por si quiere profundizar en algún punto). Pero este último post está pensado para que lo puedan utilizar como una guía de arranque estratégico. Para esto, me enfocaré no en la teoría, sino en una práctica que sea útil para analizar y bajar esos reglamentos a una hoja de ruta concreta, con fechas y orden de prioridades que no debemos ignorar.

Y para que no se quede en abstracciones, no haré una lista con generalidades sino que tomaremos dos productos reales y con muchísimo potencial de crecimiento que representan los dos extremos del tablero exportador y les trazaré el camino a cada uno:

  • Un café verde de exportación a granel, el clásico de nuestra región con calidad y muy bien posicionado.
  • Una bebida energética embotellada bajo marca propia, un producto manufacturado y de alto contenido plástico que tiene grandes crecimientos en consumo entre las poblaciones más jóvenes.

¿Por qué estos dos productos? Porque demuestran algo que quiero que quede grabado: no todos los reglamentos pesan igual según el producto. Lo que es urgente para el café es casi irrelevante para la bebida, y viceversa. Saber leer cuál nos aplica, y con qué prioridad, es la mitad de la batalla.
Caso 1: El café verde — donde el EUDR y el PPWR mandan

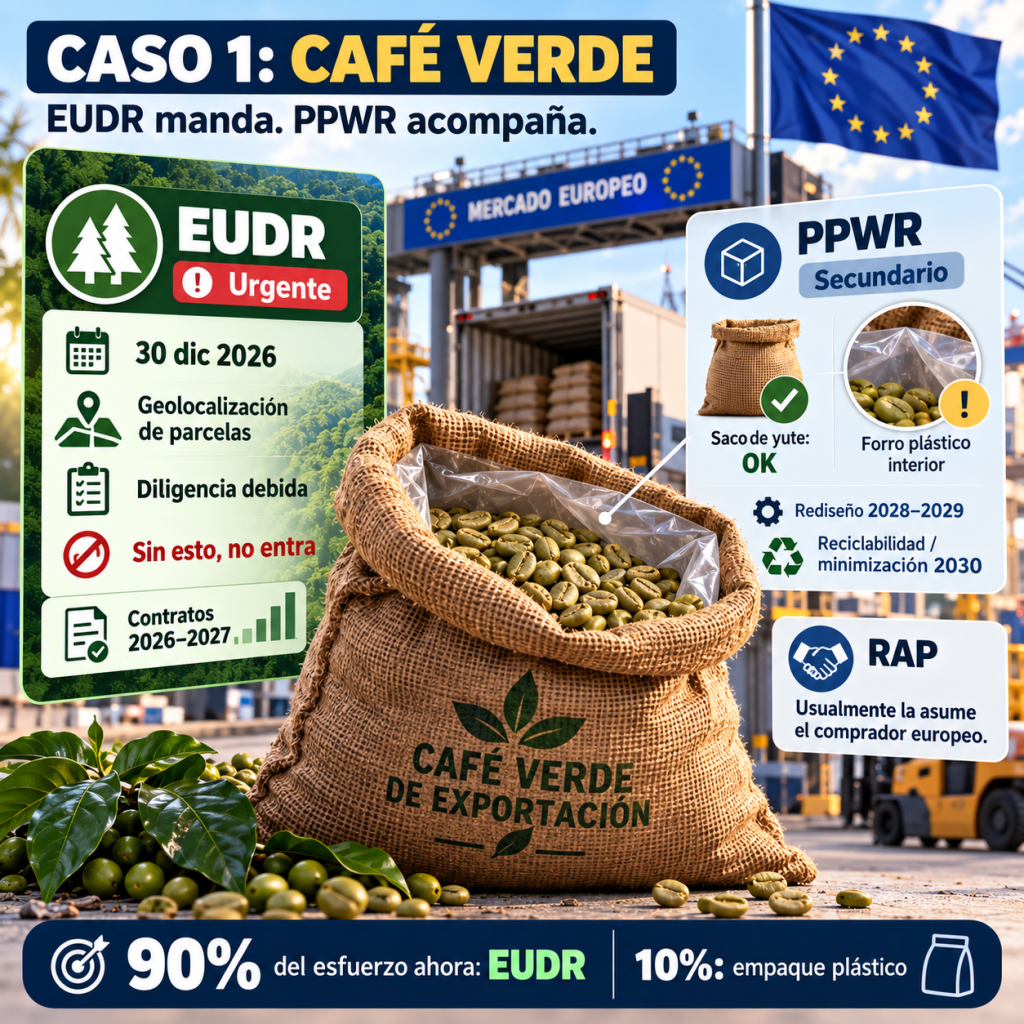
Empecemos por el café y arranquemos recordando que el reglamento que más le urge al café no es el PPWR, es el EUDR.

  • Lo urgente (EUDR, 30 de diciembre de 2026): el café está en la lista de productos del Reglamento contra la Deforestación, y esa fecha está a la vuelta de la esquina. Sin geolocalización de las parcelas y sin la diligencia debida que pruebe que el grano está libre de deforestación, el café no entra. Punto. Para nuestro caficultor, este es el frente número uno, y empieza a ser auditado en los contratos para venta que ya desde septiembre 2026 estamos pactando para venta desde enero 2027 en adelante.
  • Lo secundario (PPWR): el saco de yute o de fibra natural no tiene mayor problema —es reciclable y de origen renovable—. El punto de atención es el empaque plástico interior (esas bolsas herméticas tipo grado-barrera que protegen el grano y que muchos conocen popularmente como “green bags”). Ese forro sí cuenta como embalaje plástico: le aplican la minimización y la reciclabilidad desde 2030. Es un tema de rediseño de un solo componente, manejable y sin prisa inmediata.
  • ¿Y la RAP? En la venta clásica de café verde a granel a un tostador europeo, el “productor” bajo el PPWR suele ser nuestro comprador, no nosotros (lo vimos en el post 6). Un peso menos.

Dato clave para el caficultor: concentrar el 90 % del esfuerzo en el EUDR ahora, y dejar el empaque plástico como un proyecto de rediseño tranquilo hacia 2028–2029.
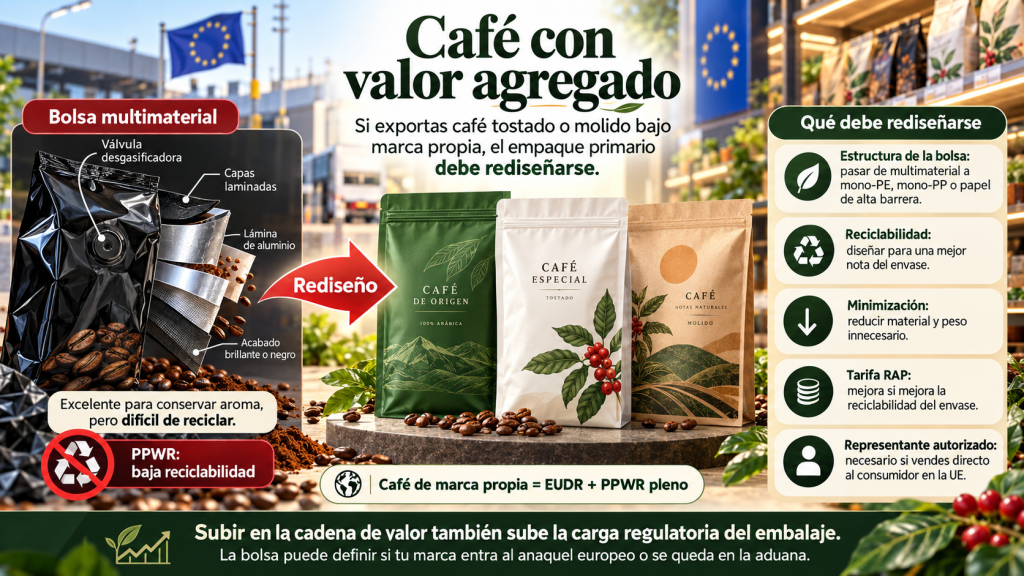
El detalle clave que lo cambia todo: ¿qué ocurre si ya exportamos el café con valor agregado?

Hasta aquí hablé del café verde, a granel, en saco. Pero ¿qué pasa cuando damos el salto que tanto anhelamos como región —dejar de vender la materia prima y exportar nuestro café tostado o molido, ya empacado bajo marca propia—? Ahí el análisis se voltea por completo, y conviene verlo con lupa porque es la trampa menos evidente de todo el PPWR.

Ese café con valor agregado no viaja en yute: viaja en la clásica bolsa multimaterial —varias capas laminadas, una lámina de aluminio como barrera, muchas veces con acabado brillante o negro y su válvula desgasificadora—. Es una maravilla para conservar el aroma… y, en el idioma del PPWR, es casi un caso de “reprobado”: justo el tipo de embalaje que en el post 3 vimos que difícilmente alcanza siquiera el grado C, porque sus capas no se pueden separar para reciclar. Dicho de otra forma: la bolsa de café tostado es, en materia de embalaje, mucho más parecida a la botella de la bebida energética del Caso 2 que al saco del Caso 1.

Y el giro no es solo de reciclabilidad. Al empacar bajo marca propia y, sobre todo, si vendemos directo al consumidor europeo, dejamos de ser el proveedor invisible y pasamos a ser “el productor” con toda la carga que eso implica: reciclabilidad de la bolsa, minimización, tarifa de RAP modulada según la nota del envase y —el punto que más se subestima— el representante autorizado en cada país. Es decir, el café con valor agregado hereda a la vez lo peor de los dos casos: el EUDR del Caso 1 y el PPWR pleno del Caso 2.

La lección estratégica es incómoda pero valiosa: subir en la cadena de valor —que es exactamente lo que queremos para el desarrollo de nuestros países— sube también, y de golpe, la carga regulatoria del embalaje. Por eso, quien esté planeando pasar del grano verde al café de marca debe presupuestar, desde el primer día, el rediseño de esa bolsa multimaterial hacia estructuras mono-material reciclables (mono-PE, mono-PP o soluciones de papel de alta barrera). No es un detalle técnico menor: puede ser la diferencia entre que nuestra marca entre al anaquel europeo o se quede en la aduana.

Dato clave para el caficultor: si exporto café verde, concentrar el 90% del esfuerzo en el EUDR ahora y dejar el forro plástico como un rediseño tranquilo hacia 2028–2029. Pero si mi plan es exportar café tostado o molido bajo marca propia, entonces debo tratar mi bolsa como lo que es —un embalaje de “Caso 2″— y sumarle desde ya el rediseño y la figura del representante autorizado.
Caso 2: La bebida energética — el PPWR en su versión más exigente

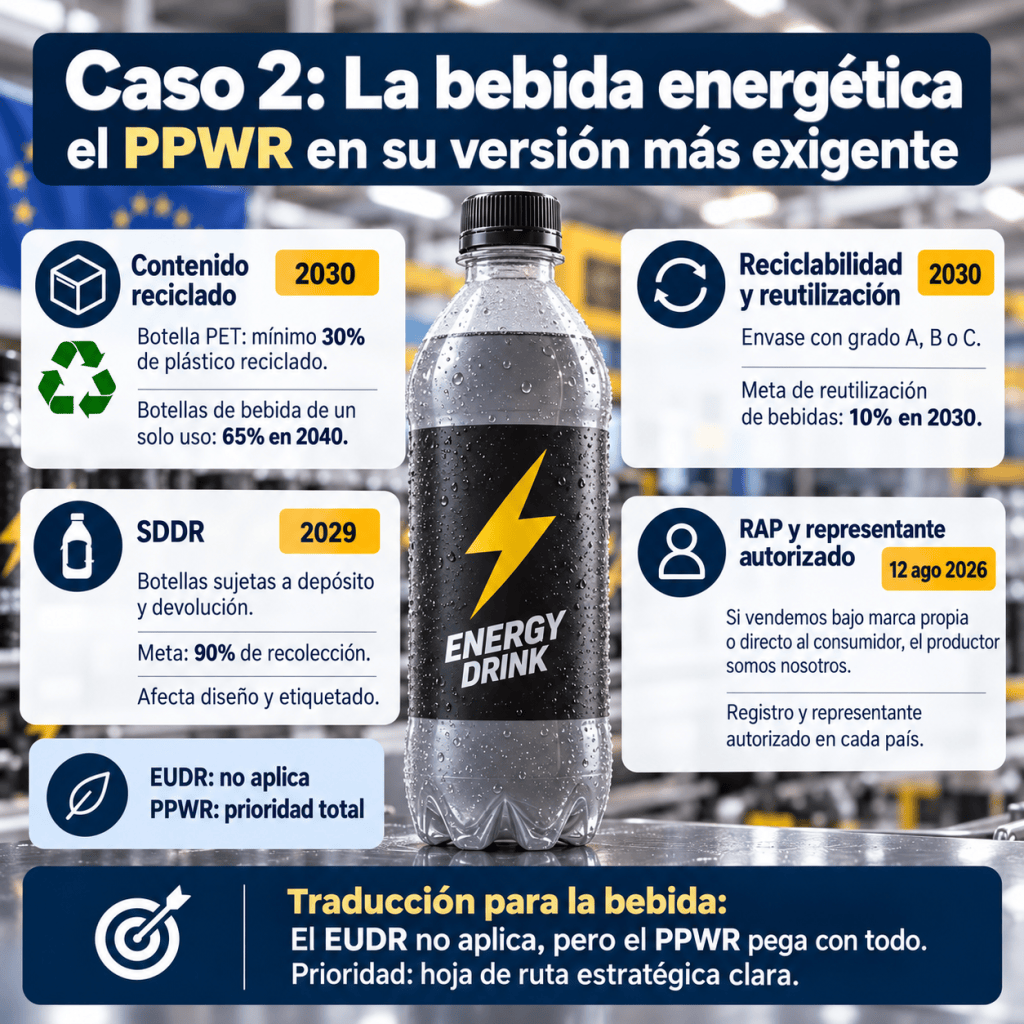
Ahora el otro extremo. Una bebida energética embotellada bajo marca propia y vendida al consumidor europeo es, básicamente, un catálogo andante de obligaciones del PPWR:

  • Contenido reciclado (post 4): si va en botella PET, necesitará que como mínimo el 30% del total fabricado con un plástico reciclado desde 2030 (y las botellas de bebida de un solo uso saltan al 65% en 2040). Aquí revive todo lo que hablamos de asegurar proveedor de rPET y hacer análisis de costos con proyecciones muy rigurosas con suficiente tiempo y visión estratégica.
  • Reciclabilidad y metas de reutilización (post 5): las bebidas tienen meta propia de reutilización (10% en 2030), y el envase debe alcanzar grado A, B o C.
  • Sistemas de depósito y devolución (SDDR): las latas y botellas de bebida quedan sujetas a los sistemas de depósito que los Estados miembros deben tener para alcanzar el 90% de recolección en 2029. Esto afecta el diseño y el etiquetado del envase y, por lo tanto, al equity de las marcas.
  • RAP y representante autorizado (post 6): aquí sí. Si vendemos bajo marca propia o directo al consumidor, el productor somos nosotros, con toda la carga: registro y representante autorizado en cada país donde vendamos, desde el 12 de agosto de 2026.

Traducción para la bebida: el EUDR no aplica (no lleva commodities de la lista), pero el PPWR pega con todo. Aquí la prioridad es exactamente la inversa a la del café y por lo tanto necesitamos elaborar una hoja de ruta estratégica clara.
La hoja de ruta que se nos viene

Con los dos casos claros, así se verá el calendario de acción común para los próximos 12 a 24 meses:

Ahora y hasta la primavera de 2027 (lo inmediato):

  1. Mapear “el productor” contrato por contrato de todas nuestras materias primas (desde los pellets de plástico, hasta los pesticidas y plaguicidas en la agricultura y en la fabrica de plásticos). ¿Quién coloca primero el producto en el mercado? De esa respuesta depende casi todo. (Café: casi siempre el comprador. Bebida de marca propia: nosotros.)
  2. Café: arrancar el EUDR ya. Geolocalización de parcelas y expediente de diligencia debida antes del 30 de diciembre de 2026. Es lo único que tiene fecha inminente.
  3. Bebida de marca propia: designar representante autorizado en cada país destino (exigible desde agosto de 2026) y completar la declaración de conformidad y documentación técnica del envase.

A lo largo de 2027 (construir cimientos):

  1. Levantar la base de datos única de trazabilidad —finca, materias primas para cultivo y producción industrial, medición de huella de carbono, documentación para TODO— hacerla pensando en alimentar nformación compartida para el EUDR, el PPWR y el futuro Pasaporte Digital de una sola vez. Es la inversión que se paga sola.
  2. Auditar cada componente del embalaje: identificar todo plástico (forro del café, botella de la bebida, etiquetas, tintas, liners, aceites, pegamentos, etc, etc, etc) y su composición exacta, pidiéndosela a los proveedores.
  3. Bebida: asegurar cuando se pueda proveedor de rPET con contrato y volumen, antes de que el mercado se tense hacia 2029 y analizar costos de fabricación con una visión de largo plazo y de rentabilidad del negocio.

De 2027 a 2028 (rediseñar con calma):

  1. Rediseñar hacia mono-material y tamaño justo: menos “aire”, mejor nota de reciclabilidad y menor tarifa de RAP. Doble premio, como vimos.
  2. Café: resolver el forro plástico hacia una estructura reciclable.
  3. Vigilar los expedientes vivos: los paquetes “Ómnibus” que reescriben estas normas y la conexión del Pasaporte Digital a la aduana.

Mirando a 2030 (la gran ola): es cuando entran en vigor las cuotas de contenido reciclado, los grados de reciclabilidad obligatorios, las metas de reutilización y la modulación de tarifas de RAP. Todo lo que sembremos en 2027 madura justo a tiempo para esa fecha.

La idea con la que quiero cerrar la serie sobre el PPWR

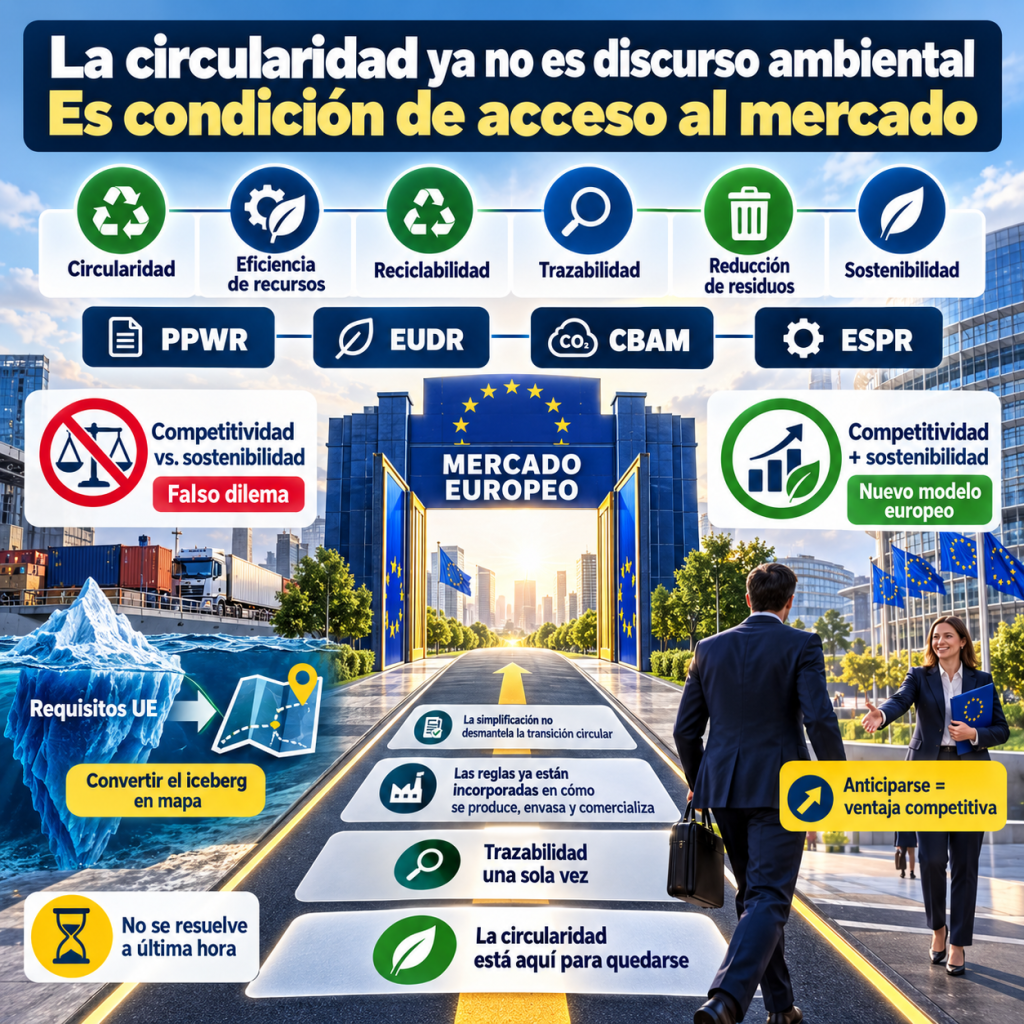
Si hay una sola idea que me gustaría que quedara de estos ocho posts, es esta: la circularidad europea dejó de ser un discurso ambiental y se convirtió en una condición de acceso al mercado.

Por eso, resulta falaz presentar la actual agenda europea de “competitividad” y “simplificación” como si implicara un abandono de la sostenibilidad o un regreso al paradigma económico anterior. La propia legislación europea demuestra lo contrario: circularidad, eficiencia en el uso de recursos, reciclabilidad, trazabilidad, reducción de residuos y sostenibilidad ya están incorporadas estructuralmente en las reglas que determinarán cómo se produce, se envasa y se comercializa en el mercado europeo.

La simplificación podrá modificar procedimientos, cargas administrativas o mecanismos de cumplimiento; no significa desmantelar la transición hacia una economía circular. Competitividad y sostenibilidad ya no son agendas separadas: la UE está intentando integrarlas dentro de un mismo modelo económico e industrial.

Y esa es quizá la conclusión más importante: la circularidad está aquí para quedarse. No será opcional, no pertenece a un futuro lejano y, para quienes quieran seguir exportando a Europa, tampoco será algo que pueda resolverse a última hora.

Pero —y este es el giro optimista— tampoco es una condena para quienes luchamos con nuestros costos y con la capacidad de inversión en tantos requisitos, certificados de trazabilidad y documentación detallada. El exportador que se anticipe, con visión estratégica y que que construya su trazabilidad una sola vez y entienda que el PPWR, el EUDR, el CBAM y el ESPR son un mismo sistema, no solo cumplirá: llegará a la mesa de su comprador europeo con una ventaja que sus competidores, mientras que los que vengan corriendo a última hora no tendrán. Convertimos así un iceberg en un mapa y un obstáculo en una diferenciación que servirá para empezar hoy a priorizar acciones.

Como ha seguido ocurriendo en este escenario de decisiones democráticas que caracteriza a la UE, es muy probable que los reglamentos que hemos visto continúen cambiando y avanzando. Además, los textos y las fechas cambian,y seguramente tendremos que seguir actualizandonos por acá con nuevos updates y sorpresas regulatorias en la UE.
La serie completa, para quien quiera revisar el detalle:

  1. El PPWR en aplicación y cómo el embalaje es apenas la punta del iceberg
  2. Qué exige realmente el PPWR: obligaciones núcleo y calendario 2026–2040
  3. Hablemos de reciclabilidad en el PPWR: el método de calificación que usará la UE
  4. Con el PPWR, en 2030 el plástico reciclado será el nuevo oro de Europa
  5. No más “usar y desechar”: rediseño, reutilización y recarga en el PPWR (B2B y B2C)
  6. Con el PPWR, ¿quién pagará la factura? La RAP y el representante autorizado
  7. El PPWR no está solo: cómo el ESPR, el Pasaporte Digital, el EUDR y el Ómnibus I forman un solo sistema
  8. Este último post: ejemplos de una hoja de ruta práctica para los próximo 12 a 24 meses.

Las opiniones y análisis expresados en este texto son estrictamente personales del autor, se basan exclusivamente en información de acceso público y no representan la posición de ninguna institución ni gobierno.
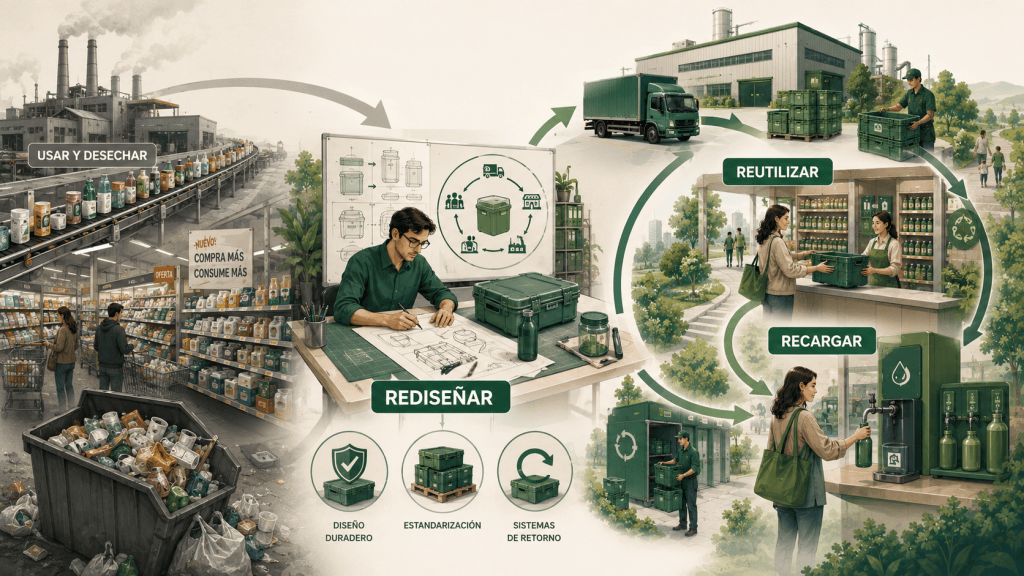
No más “usar y desechar”. La UE apuesta por el rediseño, la reutilización y la recarga en el PPWR trasnformando los negocios B2B y B2C.

Featured

Eliminar el “usar y desechar” en nuestras vidas, implica un verdadero cambio al modelo de negocios tradicional que heredamos del siglo pasado. La economía circular y el futuro del packaging tendrán la transformación más importante en décadas.

En los posts anteriores hablamos sobre cómo están hechos nuestros embalajes, sobre la reciclabilidad y el contenido reciclado que deberá llevar cualquier embalaje que se utilice en la UE. Hoy cambiamos de área de expertise y entramos al mundo de la ingeniería de diseño de packaging y de la innovación, que son, en mi opinión, los temás más disruptivo del Reglamento PPWR. Porque aquí ya no se trata solo de elegir entre un material u otro, sino del modelo de negocios a los cuales durante décadas nos llevó la economía consumista y del marketing de consumo en economías de escala. Ante esto, la Unión Europea quiere terminar con la cultura del “usar y desechar” consumista y llevarnos hacia un estilo de vida más circular donde el reuso y la recarga o relleno nos permitan empezar a utilizar cada vez menos empaques y envases. Pero para lograr esto, se nos obligará con nuevas regulaciones a rediseñar nuestros procesos productos y de consumo, y no solo a sustituirlos.

¿Por qué este tema es tan distinto a los anteriores?

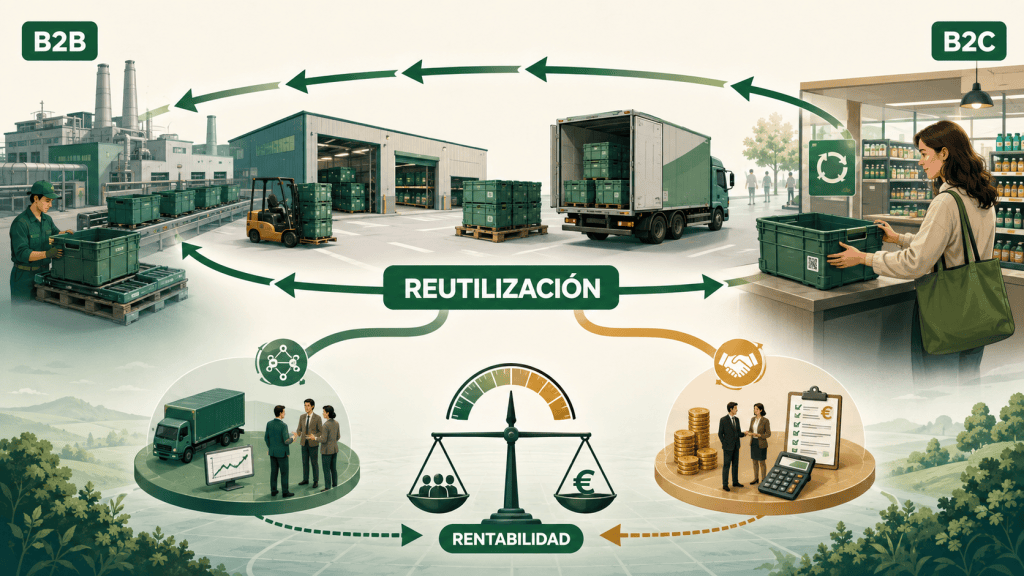
Porque a pesar de la gran importancia y valor para la economía que tiene el Reciclaje, el reciclar un embalaje no cambia cómo lo vendemos. Mientras que el Reuso y la eliminación sí cambian todo. Reducir el tamaño de una caja impacta en la logística, el flete y hasta la experiencia del consumidor. Crear todo un sistema de reutilización implica implementar una logística inversa B2B y B2C, crear sistemas nuevos de limpieza y sanitización y nuevos procesos de inspección, inocuidad y certificación. Por eso, este tema es el que más impactará en la producción B2B y en la estrategia de largo plao de nuestras empresas. Acá es también, por lo mismo, donde tendremos más oportunidades para innovar y diferenciarse.

¿Qué metas de reutilización trae el PPWR?

El artículo 29 del Reglamento 2025/40 fija metas muy altas de reutilización, en especial sobre el embalaje que se mueve dentro de la cadena logística europea, de la siguiente manera:

  • Embalaje de transporte (pallets, cajas, contenedores plásticos, costales y bolsas industriales, entre otros): al menos 40% del total del embalaje deberá ser reutilizable en 2030, con una meta —no vinculante— de 70% en 2040. Y un detalle importante: el embalaje de transporte que una empresa usa entre sus propias sedes o B2B con empresas vinculadas dentro de la UE deberá, en principio, ser 100% reutilizable (con algunas exenciones para envolturas y flejes de pallets definidas por decisión de la Comisión de febrero de 2026 con otra regulación).
  • Embalaje agrupado: metas propias de reutilización a partir de 2030.
  • Bebidas: metas específicas para ciertas categorías, con exenciones importantes como el vino, licores, la leche y las bebidas que requieren tecnología aséptica.

Aquí conviene precisar qué entiende el reglamento por “reutilizable” y deberemos analizar SKU por SKU con los expertos en materias primas y de diseño de packaging. Porque no bastará con que el envase aguante o soporte varios usos. Deberá estar integrado en un sistema de reutilización real, con recolección, limpieza, inspección y trazabilidad. Sin ese sistema montado y rentable, no cuenta. Y acá tenemos el primer gran reto: la rentabilidad de las cadenas de reutilización se pondrá a prueba a gran escala.

¿Se sostiene económicamente reutilizar? La rentabilidad en los negocios B2B y el B2C no se jugará de la misma manera

Toda la lógica de la reutilización descansa en un solo número: cuántas veces vuelve el envase y se vuelve a usar. Los estudios del sector de manufacturas y financieros ubican teóricamente que los puntos de equilibrio estén entre 10 y 40 ciclos, porque un envase reutilizable cuesta de tres a diez veces más que su equivalente de un solo uso. Por debajo de ese umbral, lo desechable sigue siendo más barato. Y el factor que decide si se alcanza ese umbral no es la resistencia del envase, sino la tasa de retorno: cuánto de lo que sale, regresa. Ahí es donde realmente se gana o se pierde un negocio. El fundamento técnico de esta ecuación es por un lado el Análisis del ciclo de vida (ACV) y el costo total de propiedad que se debe calcular matemáticamente para cada producto así:

Costo por uso = (número efectivo de usos dividido el costo inicial del embajale)​ + lavado + retorno + pérdidas

Conviene, entonces, separar dos mundos que solemos confundir:

  • Los negocios entre las empresas (B2B) los pallets, cajas y contenedores que circulan entre empresas clientes/proveedores, con rutas repetidas y formatos estandarizados deben analizar que la reutilización ya funciona y es rentable en muchos de los casos. El reto acá es rentabilizar estos procesos para que desaparezcan los contenedores vacíos de regreso a las fábricas. Así, cuando el remitente y el receptor están contractualmente obligados a devolver el envase, la tasa de retorno puede alcanzar porcentajes cercanos al 100% y crearía un circuito circular de logística.
  • La venta directa al consumidor (B2C) acá la historia cambia por completo. En este intercambio, el envase se va a casa con el cliente y recuperarlo es el verdadero (y caro) desafío. Hacer de esta recuperación un negocio sostenible requiere de la educación del consumidor y la creación de un hábito de consumo nuevo. En redes abiertas y sin educación en recuperación la tasa de retorno cae rapidísimo y con ella la rentabilidad del negocio encareciendo la búsqueda uno a uno de los envases mal desechados por el consumidor. Por debajo del umbral, reutilizar puede salir más caro que fabricar un producto 100% nuevo e incluso, por el transporte de la logística inversa, se termina contaminando más y generando más CO2 que el método de “usar y desechar”. Este dolor de cabeza es sobre todo del fabricante de marca y del comercio que opere en la Unión Europea ya con el PPWR vigente, no del exportador de materia prima. Sin embargo, es muy importante conocer esto porque explica por qué la UE tendrá que meterle mucha cabeza a los reglamentos que establecerán para crear nuevos y mejores sistemas de depósito o retorno y devolución para que los números salgan y no haya más pérdidas monetarias y ambientales versus el modelo anterior.

Los mundos B2B y B2C están interconectados ya que cuanto más obligue el PPWR a Reutilizar con el consumidor, más demanda habrá de embalaje de transporte reutilizable río arriba… hasta la puerta de los fabricantes de los envases y empaques. Como la norma fija la meta, será el mercado el que decida si la cadena es rentable. Ahí, y no en la ingeniería del envase, es donde en los próximos años estará el verdadero campo de batalla.

¿A quién golpean de verdad estas nuevas metas ambientales… y a quién no?

Esta es la parte que a los exportadores del sur global nos conviene leer con calma, porque hay más alivio del que parece:

  • Las microempresas están exentas de las metas de reutilización.
  • El cartón queda excluido de la gran mayoría de las metas de transporte.
  • La mayoría de estas obligaciones recaerá sobre el distribuidor y la logística europea, no sobre el exportador de materia prima que envía café verde, cardamomo o azúcar (aunque sí tendrá un impacto directo en las cadenas de certificación y en los estándares que exigirán estos compradores europeos).

Pero, enfasis en que este “pero” es el que no debemos ignorar, la presión llegará de todos modos, solo que por otra vía. Nuestro comprador europeo sí está obligado a usar embalaje de transporte reutilizable y trasladará esa exigencia río arriba: nos pedirá pallets, cajas y contenedores que encajen en su sistema de reutilización. Dicho en otras palabras, aún si la normativa del PPRW no nos obligue directamente, nuestro cliente sí lo hará.

¿Qué pasa con el sobreembalaje y el “aire” que enviamos?

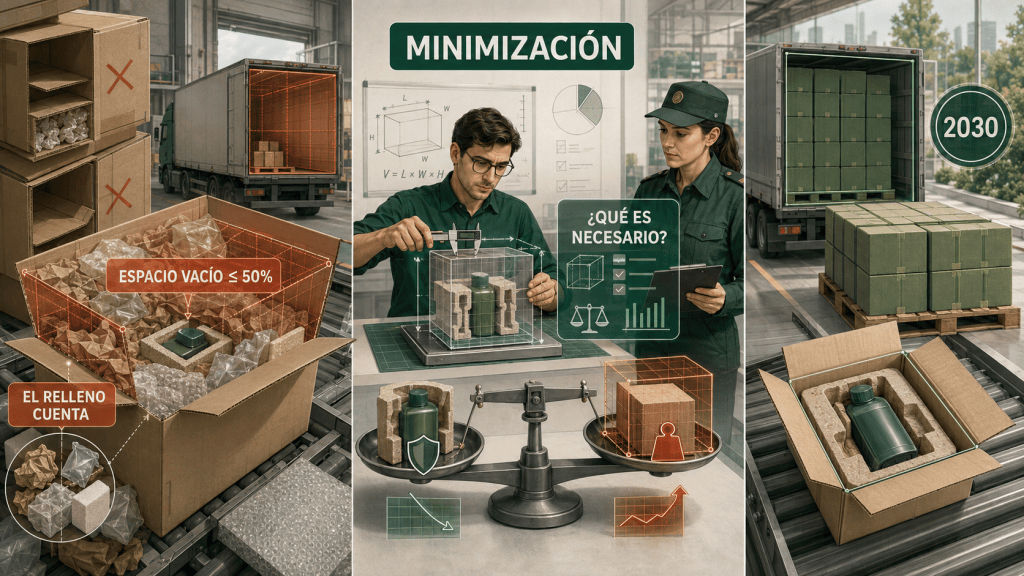
Este punto sí poco discutido y comprendido y le tocará a todos los actores de la cadena ponerse a Repensar. El PPWR buscará acabar con esto desde dos flancos:

  • Minimización (artículo 10): el embalaje debe reducirse al mínimo peso y volumen necesarios para cumplir su función, con justificación técnica. La Comisión pedirá a los organismos de normalización europeos definir, a más tardar el 12 de febrero de 2027, los límites de peso y volumen para los formatos más comunes, efectivos desde 2030.
  • Espacio vacío (artículo 24): en el embalaje agrupado, de transporte y de comercio electrónico, el espacio vacío no podrá superar el 50%, a partir del 1 de enero de 2030 (la metodología exacta de cálculo llegará por acto de ejecución antes del 12 de febrero de 2028). Y ojo: los rellenos —papel, cojines de aire, plástico burbuja, espuma— cuentan como espacio vacío.

Para quien exporta por comercio electrónico o envía producto en cajas holgadas con mucho relleno, esto significa el fin de la caja sobredimensionada, los fondos falsos y las dobles paredes. Enviar “aire” dejará de ser gratis.

Pero más dificil aún será definir y justiciar qué es “necesario”, bajo qué estándares o condiciones técnicas y matemáticas evitando que se conviertan en decisiones subjetivas del agente aduanero de turno. Este será en sí un gran reto pendiente de ser reglamentado por la UE en futuros Actos delegados.

¿Qué formatos de un solo uso quedarán prohibidos desde 2030?

El Anexo V del reglamento prohíbe, a partir del 1 de enero de 2030, seis categorías de embalaje plástico de un solo uso. Las que más nos interesan como exportadores:

  • El plástico de un solo uso para frutas y verduras frescas por debajo de 1,5 kg (salvo “necesidad” demostrada). Este impacta directo a la exportación de productos frescos y alimentos desde Latinoamérica.
  • La envoltura plástica que agrupa productos vendidos en multipack (el comúnmente usado film termoencogible alrededor de latas, envases de gaseosas o yogures).
  • Las porciones individuales (salsas ketchup y mayonesa, paquetitos de azúcar o de leche y crema) y los envases de un solo uso para consumo dentro de restaurantes y hoteles.
  • Las miniaturas de aseo del sector hotelero (botecitos de jabón y shampoo) y las bolsas plásticas ultraligeras.

Si alguno de nuestros productos llega actualmente al anaquel europeo en uno de estos formatos, hay que empezar a rediseñarlo ya.

¿Y la recarga (refill)? ¿Nos afecta?

Si bien es cierto que la recarga afecta más a las marcas y al comercio europeo que al exportador de materia prima o de empaques desde cualquier parte del mundo, el impacto en el cambio del diseño y uso sí se transferirá en toda la cadena productiva. El artículo 30 del PPWR establece requisitos para quien ofrezca estaciones de recarga (en temas como información al consumidor, higiene y usos adecuados) y los negocios de comida y bebida para llevar deberán ofrecer al cliente la opción de traer su propio envase. Esto conviene tenerlo en el radar incluso si exportamos granos o productos agrícolas.

¿Dónde está la gran oportunidad para nosotros como exportadores?

Aquí es donde insisto en que este capítulo, más que una carga, es una oportunidad de innovación. Y por una razón muy concreta: minimizar el embalaje no solo cumple la norma, ahorra dinero y podría hacer nuestros embalajes más competitivos con una buen reingeniería. Menos volumen es menos flete y el flete lo pagamos nosotros.

Rediseñar hacia un embalaje más pequeño y de uno o menos materiales acarreará un doble premio: baja el costo logístico y mejora la calificación o nota de reciclabilidad que vimos en posts anteriores. Es de las pocas exigencias del PPWR que, bien trabajada, se paga sola.

Y hay un plano estratégico clave: el exportador que llegue a la mesa con su comprador europeo ofreciendo embalaje de transporte reutilizable y producto “justo de tamaño” no estará cumpliendo un requisito, estará ofreciendo una ventaja competitiva. En un mercado donde todos correrán a última hora, adelantarse es diferenciarse y qué mejor que hacerlo desde mucho antes del 2030.

Qué podemos hacer desde ya:

  1. Auditar tamaños y espacio vacío en todos nuestros embalajes y cajas: medir cuánto “aire” enviamos y eliminar sobreembalaje, rellenos y fondos falsos.
  2. Revisar el Anexo V del PPWR: confirmar si algún producto —sobre todo alimentos y bebidas frescas por debajo de 1,5 kg— cae en un formato que quedará prohibido en 2030.
  3. Abrir los canales de conversación con el comprador europeo sobre embalaje de transporte reutilizable, antes de que se vuelva condición de compra.
  4. Rediseñar hacia mono-materiales y tamaños ajustados, aprovechando el doble beneficio de menor flete y mejor reciclabilidad.

Nota: la Comisión Europea publicó un documento de orientación y preguntas frecuentes sobre el PPWR que aclara varios de estos puntos (incluida la metodología del espacio vacío y ejemplos de reutilización). Es recomendable que se revise y futuras actualizacoines, principalmente el texto de los artículos 10, 24 y 29. Disponible en EUR-Lex.

En el próximo post entramos a hablar de una pregunta muy incómoda: cuando todo esto entre en vigor, ¿quién paga y quién se hace responsable? Hablaremos de la Responsabilidad Ampliada del Productor (también conocida como la traducción del inglés: Extended Producer Responsibility o EPR) y de una figura que muchos exportadores de fuera de la UE todavía no tienen en el radar: la figura del representante autorizado.

Con el PPWR, en el año 2030 el plástico reciclado será el nuevo oro de Europa

Featured

En el post anterior habalmos de la construcción de nuestros empaques y envases y cuál será su nota de reciclabilidad entre la A y la E. Hoy toca la otra cara de la misma moneda y hablar de qué están hechos los embalajes. Porque el Reglamento PPWR no solo exige que el embalaje pueda reciclarse. Sino que, para los plásticos, exigirá a partir del 2030 que contenga material reciclado y con las calidades adecuadas para cada producto. Y ahí empieza una carrera que conviene empezar a planificar desde ya para evitar los costos no planificados.

¿Qué dice el PPWR sobre esto?

El artículo 7 del Reglamento 2025/40 (PPWR) establece porcentajes o cuotas mínimas de contenido reciclado posconsumo (PCR, Post-Consumer Recycled, por sus siglas en inglés) para los embalajes de plástico. Estos deberán de ser calculados como un promedio por planta de fabricación y por cada año.

  • Desde el 1 de enero de 2030: 30% en botellas de bebidas de un solo uso, 30% en embalajes en contacto con alimentos hechos principalmente de PET, 10% en los de otros plásticos en contacto con alimentos y 35% en el resto de embalajes plásticos.
  • Desde el 1 de enero de 2040, esos números aumentan muchísimo a 65%, 50%, 25% y 65%, respectivamente. Es importante agregar que habrá ciertas excepciones: embalajes de medicamentos y dispositivos médicos, alimentos para bebés, plásticos compostables, transporte de mercancías peligrosas y las partes plásticas que pesen menos del 5% del total del embalaje.

Sin duda, estos porcentajes son preocupantes por las obligaciones que conllevan en la vida de anaquel de muchos de los productos. Por un lado, abre la puerta a buscar otros materiales no plásticos como yute, papel o cartón —como se usa en la exportación de buena parte del café, el cardamomo o el azúcar, por ejem. o buscar desde ya proveedores certificados de la calidad de los plásticos reciclados a precios competitivos.

En este punto, es importante resaltar que el problema a gestionar desde ya aparece por ciertos componentes plásticos como las capas interiores en ciertos empaques, bolsas de válvula, botellas de PET, bandejas para alimentos o los films que agrupan los productos. Todos estos embalajes sí contarán y todos deberán analizarse uno a uno con mucho detalle.

No todo el plástico reciclado se podrá utilizar

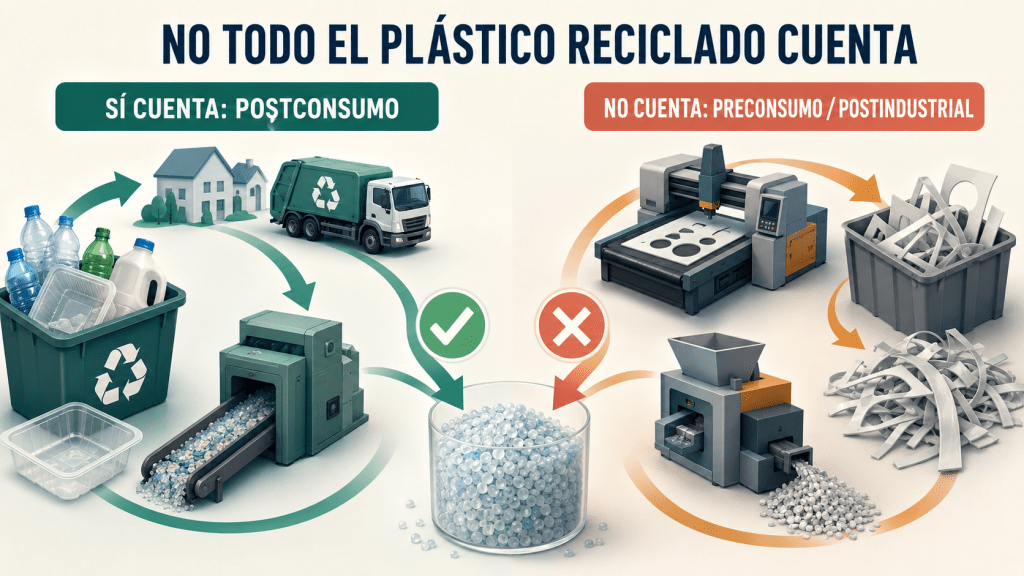
No todo el plástico reciclado cuenta y esto es importante saberlo desde ya. Solo se permitirá contar como plásticos reciclados el el material postconsumo. Esto quiere decir que, solo el plástico que un consumidor final usó y desechó se podrá utilizar para ser reciclado en resinas nuevas. No cuenta el llamado material “preconsumo” o “postindustrial” como los recortes y sobrantes de la propia fábrica en su proceso productivo, por más que la hoja técnica de un proveedor los presente con la etiqueta de “reciclado”. Si vamos a pagar por contenido reciclado, tenemos que exigir que sea del que la norma reconoce. Algo lamentable, porque el plástico postindustrial es un materila igual de importante para crear una economía circular rentable y que permita maximizar el uso de los recursos.

¿Dónde estará el cuello de botella para conseguir los plásticos reciclados que exige el PPWR?

Ya que a partir del año 2030, toda Europa saldrá a comprar el mismo material reciclado al mismo tiempo, la ley de Oferta y Demanda es clara. Ya que la demanda se disparará, pero la oferta de plásticos reciclados PCR de calidad no alcanzará. Y mucho menos alcanzará ese PCR que requerimos para embalajes con grado apto para contacto con alimentos. Los analistas del mercado de polímeros ya anticipan un “cuello de botella” entre 2028 y 2030, con el plástico reciclado cotizándose bastante por encima del virgen (hoy, según cada tipo de plástico, el sobreprecio rondaría en un incremento del 15% al 30% por tonelada).

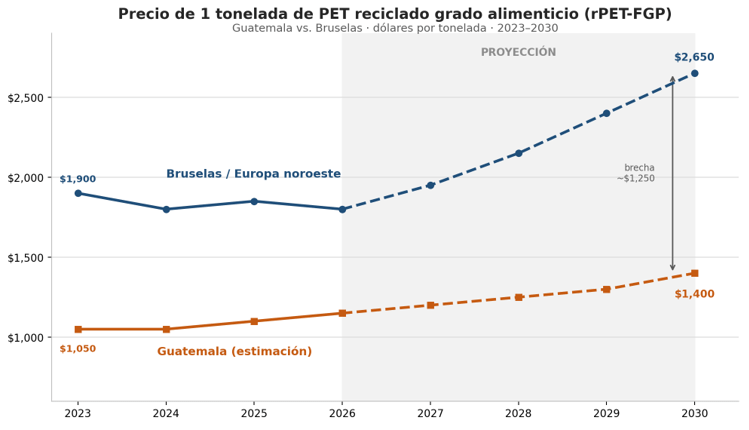
Un ejemplo con números lo hace tangible. Tomemos el material que será más buscado: el PET reciclado grado alimenticio (rPET-FGP), que es el utilizado para cualquier envase de alimentos o bebidas en plástico. La referencia europea actual es pública y si, a abril de 2026, la tonelada se vendía en Europa occidental a unos €1.680/tonelada (unos US$1.850) y ya se cotiza con una prima cercana a €686 sobre el PET virgen. Con el ingreso del PPWR, que dispare en 30% la demanda europea justo cuando la oferta aún no madura, ese precio no tendrá por qué bajar y el escenario más probable es que suba ya que la construcción de nuevas plantas y la mejora en la recolección a escala global no aumentará a la misma velocidad.

Con este ejemplo vemos en el mercado de Europa noroeste los valores de mercado observados 2023–2026 (referencia S&P Global Platts) y proyección de escenario 2027–2030 bajo el choque de demanda del PPWR. Comparado con el precio en Guatemala y la estimación de costo a partir del precio real de acopio de botella PET (~US$0.15/libra en 2023) y la estructura de costos del rPET para América Latina —ojo que no existe todavía un precio publicado de rPET grado alimenticio en el país como fuente pública y es un mercado de rPET muy reducido—. Cifras ilustrativas, no cotizaciones; elaboración propia.

La gráfica cuenta una historia en dos planos. Primero, la europea: un precio ya alto que, con el PPWR en 2030, tenderá a incrementarse aún más. Y aquí la lección es sencilla y poco romántica: quien asegure hoy su proveedor de PCR o de otros materiales no plásticos, con contrato y volumen, comprará mejor y más barato que quien salga a buscarlo en 2029, cuando el mercado esté al rojo vivo.

¿Podremos utilizar el plástico reciclado de nuestras propias regiones?

Este es un punto del que poco se habla en Europa y, por lo tanto, no conocemos mucho en terceros países. El reglamento PPWR permite que el material reciclado provenga de residuos plásticos recolectados y reciclados dentro de la Unión Europea… o fuera de ella, siempre que ese material provenga de una cadena que respete condiciones equivalentes a las europeas en recolección separada y desempeño ambiental del reciclaje. Wsto signfica que las empresas que les venderán en sus países este rPET postconsumo deberán de contar con:

  1. Materia prima de recolección separada DEMOSTRABLE. El plástico debe venir de residuos posconsumo recogidos de forma separada (no rescatados de un vertedero mezclado), mediante un método de recolección equivalente al europeo y con su origen documentado.
  2. Una tecnología de reciclaje “reconocida”. Para grado alimenticio, el proceso debe usar una tecnología que la UE considere “adecuada”. El reciclaje mecánico de PET —el de botella-a-botella— ya está reconocido; una tecnología nueva o exótica debe ser evaluada y autorizada por la Autoridad Europea de Seguridad Alimentaria (EFSA, por sus siglas en inglés), un trámite que seguro les tomaría años.
  3. Inscripción en el registro europeo. El reciclador de fuera de la UE deberá figurar en el registro de la Unión (Union register) para poder vender rPET de contacto alimentario aún si su cliente está en un tercer país como Guatemala o Costa Rica; sin ese registro, el material simplemente no entrará.
  4. Cumplimiento de las reglas de contacto con alimentos. Hay que demostrar que el material respeta los límites de migración y las sustancias autorizadas del Reglamento 10/2011 de la UE y las buenas prácticas de fabricación, aún cuando la planta esté en Centroamérica o Sudamérica.
  5. Desempeño ambiental equivalente. El proceso de reciclaje debe cumplir estándares ambientales (emisiones, control de calidad) equiparables a los europeos y deberán tener evidencias demostrables o auditadas.
  6. Certificación por un tercero y trazabilidad total. Un auditor independiente deberá certificar el sistema de calidad completo, y cada lote deberá ser trazable y poder rastrearse desde la botella recolectada hasta el granulo final, con declaraciones de conformidad disponibles para las autoridades en pocos días.

¿Es realmente posible para nosotros… o saldrá demasiado caro?

La respuesta honesta es: sí es posible, pero no será ni barato ni inmediato. Conviene separar dos cosas:

  • La buena noticia: para el PET botella-a-botella —el caso más común— la tecnología ya está reconocida, así que no hay que pasar por la aprobación de varios años que sí enfrentan las tecnologías nuevas. El camino existe pero hay que cumplir con los otros pasos.
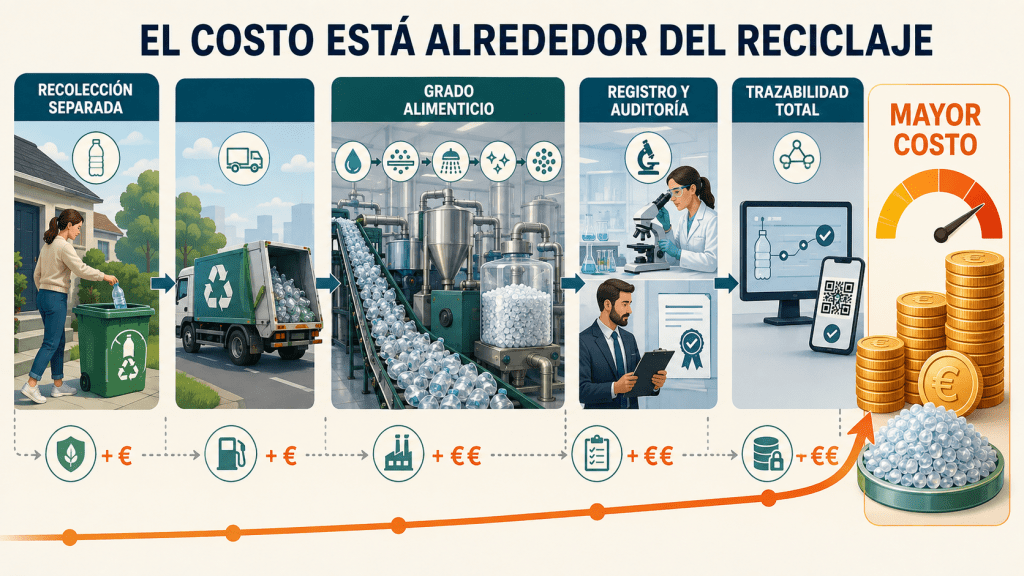
  • El verdadero y oculto costo real no está en reciclar y en la inversión en tecnología (claro, que no es algo barato y las empresas invierten millones de dólares en maquinaria). Sino que el costo más alto está en todo lo que rodea al reciclaje: desde educar a la población, y contar con los incentivos municipales y legales en cada país, para que solo así se haga rentable montar una planta o línea de recolección separada con estándares de calidad europea sobre sistemas que en nuestros países siguen siendo en buena parte informales y sin la trazabilidad requerida. Además, de pagar la descontaminación grado alimenticio con las maquinas especializadas y pagar los servicios de auditorías anuales que den un soporte documental certero. eStos son todos costos que serán en su mayoría fijos y que solo se diluyen con volumenes grandes como los que algunas marcas verticales de embotelladoras de gaseosas o jugos pueden actualmente darse el lujo de pagar.

La conclusión: para un reciclador pequeño y en solitario, cumplir probablemente resulte demasiado caro y lo mismo ocurrirá para un exportador pequeño que deberá empezar a buscar soluciones en otros materiales de embalaje no plásticos. Sin embargo, para las empresas de economía de escala como las grandes corporaciones o multinacionales, este análisis cambia, porque nuestra ventaja de costo en materia prima y mano de obra puede más que compensar el gasto de cumplir con el listado de arriba. La barrera, para ser muy claro no es la máquina de reciclar, sino es el construir en Guatemala u otro país del sur global la recolección separada y la trazabilidad al nivel que Europa y sus estándares de calidad nos exigirán.

Nota: la Comisión abrió recientemente una consulta pública (call for evidence) dedicada, entre otras cosas, a las condiciones para importar plástico reciclado de terceros países (INGRESAR EN ESTE LINK), preguntando incluso cuáles son los principales países de origen. Es decir, las reglas de equivalencia para el reciclado importado se están escribiendo ahora mismo e invito a todas las empresas que utilizan embalajes plásticos a dar su opinión libre. Vale la pena seguir de cerca ese expediente, porque de él dependerá si nuestra región puede pasar de ser solo proveedora de materia prima a ser también proveedora de reciclado certificado y a continuar exportando productos manufacturados con embalajes plásticos.

El dato aún no está del todo cocido

Un matiz técnico que conviene manejar con cuidado: las cuotas están fijadas, pero la aritmética para calcularlas todavía no. La metodología oficial para calcular, verificar y certificar el contenido reciclado llegará por Acto de Ejecución (artículo 7.8), y los criterios que decidirán qué tecnologías de reciclaje —incluido el reciclaje químico y la contabilidad por “balance de masa”— podrán generar contenido computable llegarán por Acto Delegado (artículo 7.9). Ambos tienen fecha límite: el 31 de diciembre de 2026.

¿Qué hacemos mientras tanto? No esperar. La recomendación es empezar ya a construir la “infraestructura de prueba” —rastreo de cadena de custodia y contabilidad de material— y buscar proveedores que ya ofrezcan este plástico postconsumo porque el embalaje que no costeemos hoy no lo podremos completar exportar con tiempo para 2030.

Qué podemos hacer desde ya:

  1. Separar lo que aplica: identificar qué componentes de nuestro embalaje son plástico y, por tanto, sujetos a los porcentajes a partir de 2030.
  2. Asegurar proveedor de PCR con contrato y volumen, antes de que el mercado se tense.
  3. Exigir que sea posconsumo y con cadena de custodia documentada; desconfiar del “reciclado” que en realidad son recortes de fábrica.
  4. Vigilar el expediente de reciclado importado de la Comisión: puede abrir espacio a una cadena regional que califique.

En el próximo post cambiaré de tema y entraremos al terreno del DISEÑO Y LA INNOVACIÓN donde el modelo de negocio, y no solo el material, se pone en juego: la reutilización, la recarga y la minimización del embalaje.

Hablemos de reciclabilidad en el PPWR. El método de calificación que usará la UE.

Featured

Empecemos con una imagen muy común en muchos de los productos de menor valor que se producen para los mercados más económicos. Por ejemplo, pensemos en la más económica de las bolsas de del café de exportación con un empaque multicapa.

Para quienes no conozcan el término, un empaque multicapa se compone de varias capas de distintos materiales (plásticos, cartón, aluminio u otros) que tienen como objetivo proteger el café en el interior del ejemplo que revisaremos.

Normalmente, estos empaques tienen una capa de lámina de aluminio como barrera, muchas veces de color negro brillante y con su válvula desgasificadora. Su función clave es conservar el aroma y proteger el café. Sin embargo, según el nuevo reglamento PPWR que hemos estado analizando en el post anterior, esta maravilla de la ingeniería está peligrosamente cerca de “reprobar” el examen que hará la Unión Europea. Esa bolsa (al igual que ocurrirá con el sachet de una mayonesa o de cardamomo molido, o la bandeja laminada para proteger las frutas, entre otros) este tipo de empaques será justamente el tipo de embalaje que el nuevo sistema de calificación europeo analizará con mucha atención.

En el post anterior ordenamos los cinco temas clave de obligaciones del Reglamento 2025/40 (PPWR). Hoy veremos el primero de estos tema y que es, además, el más decisivo para el ingreso a la UE: la reciclabilidad. A partir del año 2030, decir “este embalaje es reciclable” dejará de ser un adjetivo que uno se pone solo y se convertirá en una calificacion numérica que dará la UE según un análisis medido y verificable técnicamente, con consecuencias directas sobre el acceso al mercado.

De un adjetivo a una calificación

El punto clave está en el artículo 6 y en el Anexo II del reglamento PPWR. Según este artículo, a cada unidad de embalaje se le asignará un grado de reciclabilidad, calculado según el porcentaje por peso total del embalaje que realmente pueda reciclarse con los procesos industriales existentes. Ese cálculo tendrá una de estas calificaciones:

  • Grado A — 95% o más reciclable. Lo ideal máximo.
  • Grado B — 80% o más. Muy bien.
  • Grado C — 70% o más. Aprobado raspando.
  • Por debajo del 70% — “técnicamente no reciclable”. Reprobado.

Esta será una matiz que conviene manejar con precisión (y que nos posicionará mejor frente a quien solo haya utilizado un empaque con una calificación menor). En este sentido, el PPWR nombra formalmente solo tres grados —A, B y C— y mete todo lo que cae bajo el 70 % en un mismo cajón como reprobado. Al respecto, aún falta que se establezcan los detalles específicos de cómo se hará esta calificación detallada y técnica. Por lo que en el proceso veremos cómo se empezarán a utilizar estrategias de marketing para etiquetar embalajes, que para el reglamento serán, simplemente, no reciclable.

Fechas que hay que tatuarse desde ya y preveer su llegada:

El calendario de la reciclabilidad tiene tres hitos que debemos tener claros:

  • 1 de enero de 2028 — La Comisión Europea debe adoptar los Actos Delegados que fijarán los criterios de “diseño para el reciclaje” (Design for Recycling) y la metodología exacta de cálculo de cada grado. Es decir, la letra fina técnica todavía se está escribiendo. Hasta este momento podremos comparar con exactitud si el empaque que utilizamos tiene el punteo que aspiramos a tener para nuestro producto.
  • 1 de enero de 2030 — Entra el primer bloqueo. A partir de esta fecha solo podrán colocarse en el mercado los embalajes con grado A, B o C. Todo lo que reprueba (por debajo del 70 %) queda fuera.
  • 1 de enero de 2038 — El nivel de exigencia aumentará y se eliminará el grado C. Solo podrán ingresar los grados A y B. Y ojo con esto, porque es la trampa más común: un embalaje que en 2030 aprueba con “C” puede sentirse a salvo… y quedar fuera en 2038. Diseñar hoy pensando solo en el 70% es diseñar para un problema futuro. Por esto, es importante empezar desde ya a analizar empaques que no afecten la rentabilidad del negocio, que sostengan el equity de la marca y que busquen alcanzar los mayores niveles de reciclabilidad industrial requerido.

Cómo empezar a prepararse para conseguir la mejor nota (y ¿qué impactos negativos tendrá en productos como las bolsas de café?)

La evaluación se hará por unidad de embalaje, por peso, y por categoría de material (según el material predominante). Aquí está el detalle clave al que se deberá prestar atención: ya que cada componente se evalúa por separado (artículo 6.9), y todo componente que se separe con facilidad ayuda, mientras que todo componente que “contamine” al material principal, penaliza y le restará puntos.

El ejemplo que mejor lo ilustra es el frasco de vidrio con tapa metálica y etiqueta de papel: si la tapa y la etiqueta se separan sin problema, el conjunto puede alcanzar grado A. Pero si a este embalaje se le agrega una bolsa plástica adhesiva no reciclable y sin un mecanismo de separación por rasgado sencillo, esta nota A se desploma a C o D en un abrir y cerrar de ojos. Con esa lógica en la mano, se entiende por qué ciertos embalajes muy comunes en nuestras exportaciones son los grandes candidatos a reprobar. Es importante prestar atención a estos embalajes:

  • Laminados multicapa (film flexible con cinco o más capas que no pueden separarse fácilmente y rentablemente a nivel industrial): el pan de cada día de las bolsas de café y snacks.
  • Híbridos metal-plástico y estructuras con lámina de aluminio: barrera excelente, reciclabilidad pésima.
  • Plásticos de color negro con negro de humo (carbon black): un dato poco conocido es que uno de los peores enemigos de los clasificadores ópticos de las plantas de reciclaje es el plástico color negro. Así que muchas veces, un empaque negro será reprobado de forma automática por no ser detectable.
  • Composites y laminados permanentes como el tetrapack (cartón-plástico-aluminio pegados): imposibles de separar en la práctica de forma económica y rentable.

El giro de 2035: no basta con haber diseñado bien el nuevo emapaque

Y aquí viene la sutileza muy importante que separará al que leyó el reglamento PPWR del que verdaderamente lo entendió. A partir de 2035 se añade una segunda condición sobre la nota de diseño: la reciclabilidad “a escala” (artículo 6.5). No bastará con que el embalaje esté diseñado para reciclarse; habrá que demostrar que su material se recicla realmente, en volumen, a lo largo de la Unión Europea.

Son dos cosas distintas y no llegan al mismo tiempo. La primera (nuestro diseño) está bajo nuestro control y dependerá de cómo construimos el embalaje. La segunda (que exista una cadena real que recolecte, clasifique y recicle ese material en cantidad) dependerá del mercado europeo en cada uno de los países miembros, no de nosotros. Un embalaje puede tener un diseño impecable y aun así ser castigado a partir de 2035 si su flujo de reciclaje no existe a escala. Por lo tanto, por muy bonito que sea nuestro diseño será importante desde ya buscar no apostar por materiales “teóricamente reciclables” que en la práctica nadie recicla a escala.

¿Y las excepciones? Existen, pero no se confíe

El reglamento excluye del artículo 6 a siete categorías de embalaje y concede a los embalajes “innovadores” una exención temporal de cinco años (artículo 6.10). Es tentador buscar refugio ahí, pero no será tan fácil de demostrarlo según las normativas contiguas que se irán desarrollando desde la Comisión Europea. El consejo es no buscar hacer diseños nuevos aspirando a convertirse en una de estas siete excepcio´nes ya que son limitadas, temporales y sujetas a interpretación del analista de packaging. La ruta más recomendada y la segura es rediseñar.

¿Qué podemos empezar a hacer desde ya?

Mientras se publican los Actos Delegados de 2028, deberán empezar a revisar estas acciones:

  1. Hacer el inventario de cada componente de los embalajes. Cada referencia, su material predominante y sus componentes y crear un indicador propio para medir el nivel de reciclabilidad similar al del PPWR.
  2. Pedir a los proveedores la composición exacta. Número de capas, tipo de barrera, tintas, adhesivos. Sin ese dato no hay nota posible.
  3. Marcar en rojo los componentes sospechosos como los laminados multicapa, láminas de aluminio, plásticos negros, composites pegados.
  4. Explorar el mono-material a la vez que se analizan los incrementos de costos por utilizar otros plásticos y químicos más costosos. Estructuras de un solo polímero (PET, PP o PE) o soluciones de fibra/papel bien diseñadas son las que hoy apuntan a grados A o B —y, de paso, pagan tarifas de Responsabilidad Ampliada del Productor más bajas—. Sin embargo, para mantener las barreras de protección, sellado, rigidez, resistencia, compatibilidad, adhesión, laminación, migración, entre otras se requerirá invertir en materiales y tecnologías de barrera como:
    1. EVOH: alta barrera a oxígeno, sensible a humedad.
    2. Aluminio: barrera total a gases y luz.
    3. Metalizados (AlOx, SiOx): barrera intermedia con menor peso.
    4. Recubrimientos barrera: soluciones sin metal.
    5. Polímeros de alta densidad: barrera moderada que podría reducir la vida de anaquel.

Rediseñar un embalaje que proteja igual de bien el producto pero suba de nota no se logrará de un día al otro. Y a esto se tiene que sumar el impacto en los costos de producción y de impacto en el equity y posicionamiento de marca que se comercializa. Habrá que empezar a probar nuevos materiales, validar en anaquel y recalificar a los proveedores. A la vez que se ven los costos con los contadores y se prueban los nuevos empaques con los consumidores que siempre tendrán una opinión respecto a los cambios en sus marcas favoritas. Empezar a hacer esto desde hoy no es iniciar con tiempo, es llegar “on time” al mercado euroopeo.

En el próximo post veremos la segunda tarea clave: el contenido reciclado obligatorio, que quizás se convierta en el mayor dolor de cabeza operativo para los exportadores internacionales. Habrá que localizar material reciclado, certificado y a un precio competitivo, justo cuando miles de fabricantes europeos estarán tratando de asegurar simultáneamente su abastecimiento. Para dimensionar el mercado, existen.

El TLC con Europa, la inversión segura

“Institutions are the rules of the game in a society… The major role of institutions in a society is to reduce uncertainty by establishing a stable (but not necessarily efficient) structure to human interaction.” Douglass C. North

Ya casi se cumple el año de la guerra arancelaria que arrancó el 02 de abril de 2025. Y desde entonces, sí algo sabemos los que trabajamos en el comercio exterior, es que la rentabilidad rara vez se pierde por “falta de calidad”. La mayoría de las veces se pierde por incertidumbre y otro tanto por la crisis climática. Desde hace un año, un arancel que sube de un día a otro, un cargo extra “temporal” que cambia los costos ya pactados o una regla que obliga a renegociar precios cuando el contenedor ya va en ruta pueden ser la diferencia entre dormir tranquilos o no.

En ese contexto crítico en que vivimos, los exportadores centroamericanos tienen una gran oportunidad en el tratado de libre comercio, oficialmente conocido como Acuerdo de Asociación entre Centroamérica y la Unión Europea (AdA CA-UE). El “AdA”, como coloquialmente conocemos, es una herramienta que ayuda como un ancla a las exportaciones de la región. Este acuerdo, en vigencia desde 2013 ofrece una total estabilidad arancelaria y una desgravación bajo reglas claras y certeras. Además, el acuerdo cuenta con pilares vigentes de Cooperación y Política que contribuyen a resolver problemas por potenciales barreras no arancelarias.

Mientras en otros mercados clave de Centroamérica hay alta volatilidad. Acuerdos como el AdA ofrecen ese respiro para proteger las inversiones de los exportadores que diversifican sus exportaciones. La más reciente publicación de la Casa Blanca, el 20 de febrero de 2026, imponiendo un recargo temporal de importación bajo la Sección 122 de la Trade Act de 1974,entará en vigor el día de mañana 24 de febrero de 2026. Esta decisión tendrá covbertura sobre todas las importaciones al establecer un 10% arancelario por encima de los aranceles existentes (con algunas excepciones aún pendientes de ser resueltas).

El AdA reduce sorpresas y mejora márgenes

Ante mercados inestables, la estabilidad no solo reduce sorpresas comerciales, sino que incrementa los márgenes, promueve contratos más largos y asegura más oportunidades de inversión en valor agregado.

El AdA está diseñado para reducir aranceles y mejorar eficiencia aduanera, pero su beneficio más subestimado es la previsibilidad con reglas claras, cronogramas de desgravación y de revisiones y procedimientos que no cambian por impulso político. En términos arancelarios, la UE resume así el efecto del acuerdo:

  • La UE acordó eliminar aranceles para 73% de sus líneas agrícolas, equivalentes a ~64% de importaciones agrícolas desde Centroamérica.
  • Entre los bienes que pueden entrar libres de derechos se mencionan café, camarones, aceite de palma, piñas y melones.
  • Productos sensibles como azúcar y ron pueden entrar en la UE dentro de contingentes libres de derechos.

En otras palabras: si Guatemala exporta agroindustria (y especialmente agroindustria con diferenciación), el acuerdo crea un terreno muy sólido y estable para crecer y hacer contratos de largo plazo.

Cuando el arancel se vuelve una variable política, los aranceles salen aún más caros

La diferencia entre un marco estable y uno volátil se ve en las potenciales exportaciones que una empresa genera todos los días con potenciales clientes. Por ejemplo, tomemos estas variables:

  • Cotizaste a 90 días.
  • Cerraste precio con el comprador.
  • Programaste producción y empaque.
  • Reservaste flete e invertiste en tener el producto listo para exportar.

Sin embargo, de forma repentida aparece un recargo general (temporal o “de emergencia”) que subirá el costo de entrada tal y como ocurrirá a partir de este mes de febrero, 2026. En la práctica, la implementación de la Sección 122 afectará al exportador con:

  • erosionar márgenes del importador que
  • provocarán pedidos más pequeños o intermitentes en el futuro y que quizás,
  • obligarán al importador a renegociar precios para ser cauteloso y/o
  • empujar al importador a “cubrirse” con proveedores alternativos intl. o locales.

Mientras tanto, el exportador Centroamericano se encontrará atado de manos para tomar decisiones planificadas. Mientras tanto, el AdA que ofrece un sistema arancelario preferencial predecible dará la certeza necesaria para distribuir el riesgo y cumplir con los altos estándares de calidad que la región exige (geolocalización de parcelas, reglas de etiquetado, diseño circular, trazabilidad y diligencia debida, entre otros) convirtiéndose en diferenciadores competitivos.

La ventaja competitiva de 2026 se llama previsibilidad

En un entorno donde el arancel puede convertirse en una “decisión política” de un día para otro, la pregunta estratégica para el exportador centroamericano ya no es únicamente a qué mercado vender, sino bajo qué reglas vale la pena invertir. Porque invertir en valor agregado —marca, empaque, certificaciones, trazabilidad, innovación de producto— requiere una visión de largo plazo y estrategia visionaria. Y ese horizonte estrátegico se construye con instituciones que reduzcan incertidumbre, como advertía Douglass North.

El Acuerdo de Asociación CA-UE debe utilizarse como algo más que un tratado comercial. Debemos utilizarlo como una herramienta empresarial que construya estabilidad comercial. Su valor no está solo en la desgravación arancelaria, sino en la capacidad de permitirte planificar, fijar precios con mayor seguridad, negociar contratos de largo plazo y sostener relaciones comerciales sin el sobresalto permanente de recargos “temporales”. Exportar a Europa es para Centroamérica una apuesta mucho más certera.

Por supuesto, exportar a la UE trae también sus propias exigencias y quienes las aprenden a implementar, las convierten rápidamente en grandes ventajas. El exportador centroamericano que cumple origen y reglas y que también tiene un producto con valor agregado que cumple estándares, tiene a su total acceso un mercado que premia con contratos de largo plazo, reputación y mejores oportunidades para posicionarse en nichos de mayor valor.

En 2026, competir no es solo producir bien, sin aprender a vender bien bajo reglas estables y diversificar las exportaciones. Si tu empresa quiere crecer sin apostar su rentabilidad a la volatilidad, vale la pena explorar el AdA a profundidad: identificar tu código arancelario, revisar reglas de origen, mapear requisitos y convertir la previsibilidad en estrategia. El acuerdo AdA está ahí y la oportunidad es usarlo con mucha visión y estrategia.