Antes de iniciar, les comparto los seis posts anteriores de esta serie: Post 1: El panorama, el PPWR como punta del iceberg · Post 2: Obligaciones núcleo y calendario 2026–2040 · Post 3: Reciclabilidad y grados A–E · Post 4: Contenido reciclado obligatorio · Post 5: Reutilización, recarga y minimización · Post 6: RAP y representante autorizado · Post 7 (este post)
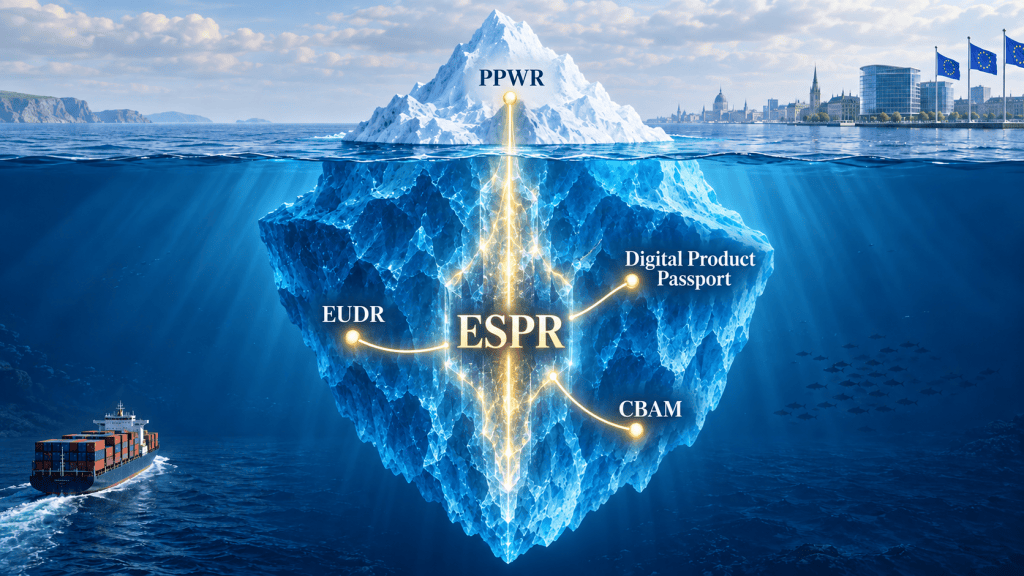
En el primer post de esta serie sobre el PPWR me referí al iceberg como una analogía al rol de este reglamento en el gran entramado de legislaciones que tiene en el horno la Unión Europea. Con la revisión que hicimos en estos últimos 6 posts tratando los embalajes en general, hoy toca dar un vuelo de águila y mirar el iceberg completo.
El PPWR no se encuentra en absoluto solo; sino que es una pieza clave junto a otros cuatro reglamentos que (sin afán de exagerar) van a redefinir las condiciones de acceso al mercado europeo para todo lo que exportamos sin importar el nivel de manufactura de nuestros envíos. Y quien busque entender cada Regalmento por separado y verlos como cinco problemas distintos, terminará pagando cinco veces por lo que podría resolver una sola vez.
¿Por qué ninguno de estos reglamentos se entiende leyéndolo solo?
Porque todos responden a la misma idea de fondo: la Unión Europea dejó de preguntarse únicamente qué es un producto y empezó a exigir pruebas de cómo se hizo, cómo se empacó, qué contiene y qué pasará con él al final de su vida.
El embalaje (PPWR), el diseño y la durabilidad (ESPR), la deforestación (EUDR) y el carbono (+Omnibus I: CBAM) son, en realidad, cuatro ventanas distintas hacia una misma exigencia: demuéstrame la huella de tu producto o no entras. Verlos aislados es como leer cuatro capítulos sueltos de un mismo libro y no entender absolutamente nada de la trama.
El ESPR: la “regla madre” del ecodiseño (y por qué el embalaje fue apenas el comienzo)
El Reglamento de Ecodiseño para Productos Sostenibles (ESPR, por sus siglas en inglés) 2024/1781, es la columna vertebral de todo esto. Mientras el PPWR regula el embalaje, el ESPR regula el producto mismo: su durabilidad, su reparabilidad, su contenido reciclado y su huella. La ambición de este reglamento es enorme y fue diseñado para cubrir, con el tiempo, casi todos los productos físicos que se venden en Europa, con muy pocas excepciones (alimentos, piensos para animales y medicamentos).
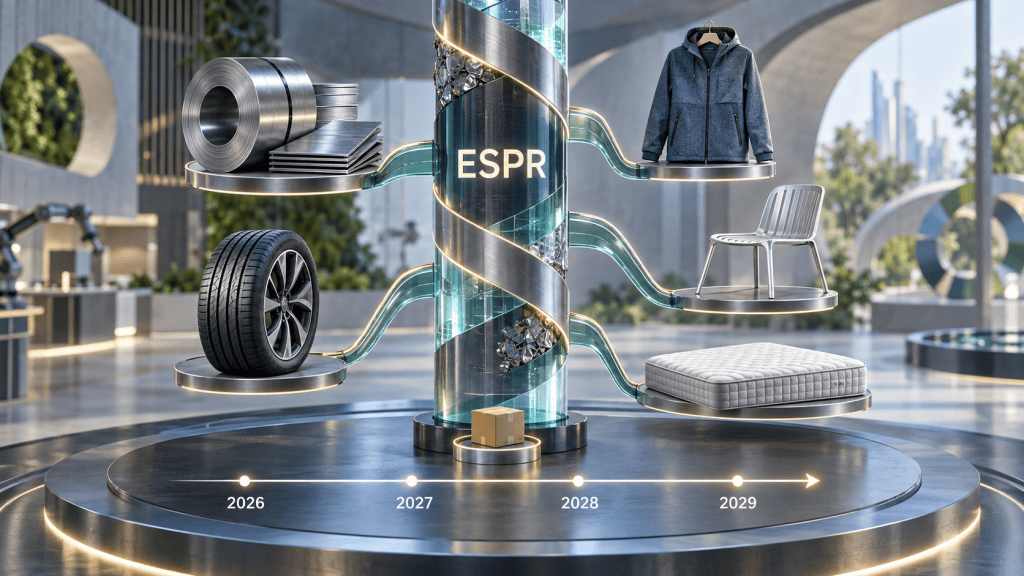
Es muy complejo de entender y analizar porque su entrada en aplicación no nos llega de golpe, sino por oleadas y fases de implementación que nos complicarán la vida como Product Managers. El primer Plan de Trabajo 2025–2030 del ESPR es el documento COM(2025) 187, adoptado el 16 de abril de 2025 y con este se establecieron los primeros grupos prioritarios: hierro y acero (con su primer acto delegado esperado en 2026), textiles y prendas de vestir (a partir del 2027), neumáticos, aluminio, muebles (2028) y colchones (2029). Cada grupo recibirá su propio acto delegado, y las obligaciones se vuelven exigibles unos 18 meses después. Dicho de otro modo: el PPWR fue solo el primer producto en recibir estas reglas. El resto viene en camino.
El Pasaporte Digital de Producto: cuando la aduana lea el código antes que la persona
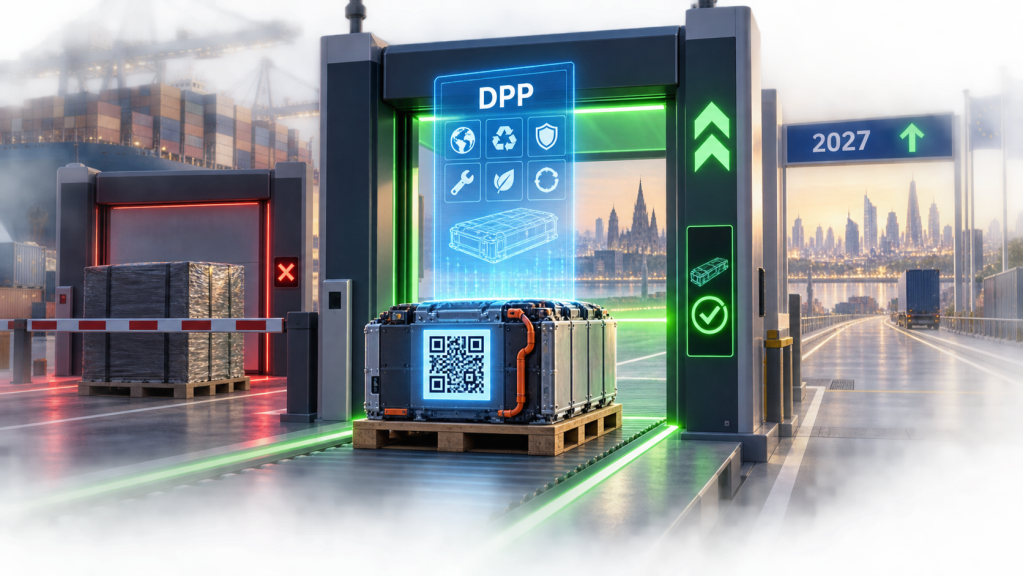
Aquí está, para mí, la pieza más subestimada y más transformadora de todo el tablero y que todos debemos analizar. El ESPR creó el Pasaporte Digital de Producto (DPP, por sus siglas en inglés). Este intangible será un registro digital, accesible por un código de forma universal, y que acompañará a cada producto con toda su información de sostenibilidad y trazabilidad a lo largo de su ciclo de vida.
¿Por qué importa tanto? Porque el artículo 13 del Reglamento (UE) 2024/1781 crea un registro europeo central del pasaporte, conectado a la ventanilla única aduanera de la UE (EU CSW-CERTEX). Traducido a lo que veremos en la práctica: en la frontera europea, el control será automático e inmediato. Un producto cuyo pasaporte esté registrado, pasa; uno sin pasaporte válido, queda retenido o rechazado. El pasaporte se convierte, literalmente, en la visa “Schengen” de nuestro producto para entrar a Europa.
El primero en volverse obligatorio será el pasaporte de baterías, en febrero de 2027, bajo el Reglamento 2023/1542 (está siendo utilizado como el “conejillo de indias” de todo el sistema y se encuentra ya en fase de prueba). Los textiles seguirán hacia 2028–2029. Durante 2026, lo que se está creando y probando es la infraestructura: el registro, las normas técnicas, la conexión aduanera que ya avanza de forma muy silenciosa, pero definitiva.
El EUDR: la deforestación cero que ya se está exigiendo en las exportaciones hacia la UE
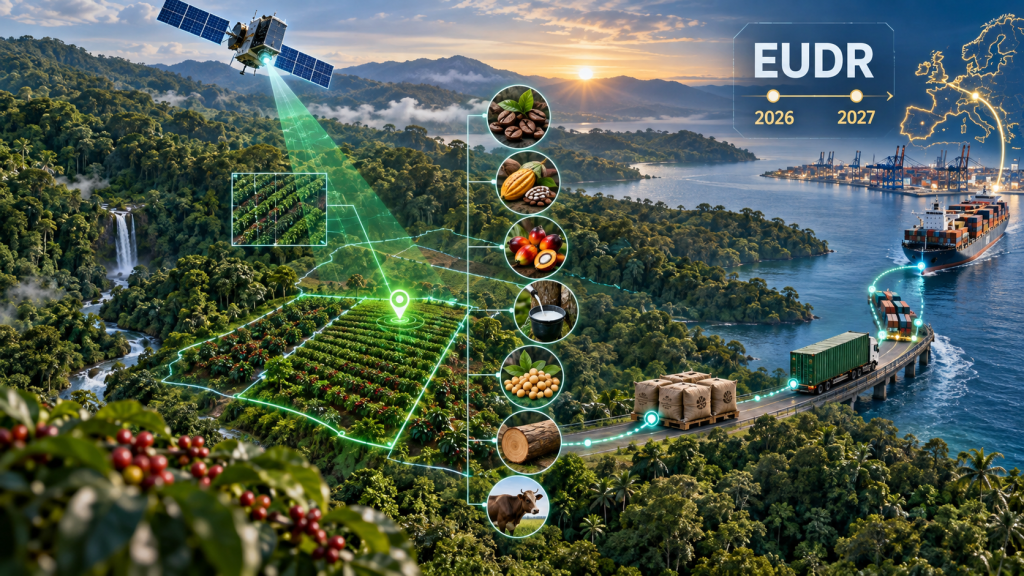
Este es el reglamento que más rápido nos va a tocar la puerta. El Reglamento 2023/1115 de la UE contra la Deforestación (EUDR, por sus siglas en inglés) será el primero en aplicarse. Luego de ser aplazado con la modificación de diciembre de 2025 bajo el Reglamento 2025/2650 se fijó la aplicación a partir del 30 de diciembre de 2026 (operadores grandes y medianos) y el 30 de junio de 2027 (micro y pequeñas empresas).
Debido a que su lista de productos es, prácticamente, una foto de la gran mayoría de las exportaciones de Centroamérica hacia la UE con los siguientes siete productos: ganado, cacao, café, aceite de palma, caucho, soya y madera, junto con sus derivados. Estos productos que ingresarán en enero, 2027 ya se están negociando con contratos que deben cumplir este reglamento. Según el EUDR, los productos solo podrán entrar a la UE si el exportador demuestra, con diligencia debida y la geolocalización satelital de las parcelas, que están libres de deforestación. Para una cooperativa cafetalera o un productor agrícola, esto ya no es un tema de 2030 sino de si sus campos de cultivo fueron deforestados después del año 2020 o no.
Para conocer más de este reglamento le invito a visitar esta completa plataforma creada por la ITC: Portal para el Comercio Libre de Deforestación | ITC
El CBAM: el carbono con precio en la frontera (y ya reescrito por el Ómnibus I)
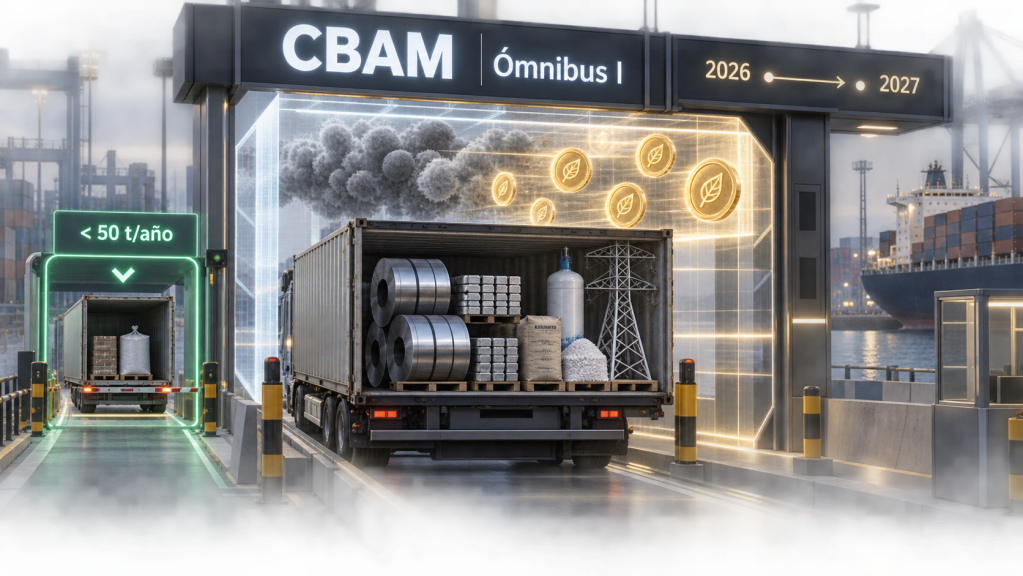
La cuarta pieza es el Reglamento 2023/956 Mecanismo de Ajuste en Frontera por Carbono (CBAM, por sus siglas en inglés). Este Reglamento pone precio a las emisiones de carbono incorporadas en ciertos productos importados: cemento, hierro y acero, aluminio, fertilizantes, hidrógeno y electricidad.
Y aquí está la actualización que conviene esclarecer desde ya porque ha creado bastante confusión: el CBAM ya no se lee por su texto original. En febrero de 2025, la Comisión lanzó el primer paquete de simplificación con el “Ómnibus I”, y dentro de él fue precisamente donde el CBAM recibió su propia reforma, junto a otros expedientes verdes como la directiva de reportes de sostenibilidad (CSRD, por sus siglas en inglés) y la de diligencia debida (CSDDD, por sus siglas en inglés).
La reforma del CBAM se convirtió en el Reglamento 2025/2083, adoptado el 8 de octubre de 2025 y entró en vigor desde el 20 de octubre de 2025. Es decir, cuando hablamos del CBAM hoy, hablamos del CBAM ya modificado por el Ómnibus I.
¿Qué cambió con esa reforma, y qué sigue firme? El régimen definitivo del CBAM arrancó sin cambios el 1 de enero de 2026, pero el Ómnibus I lo suavizó ante las protestas de muchos actores en la UE para flexibilizar dos cosas:
- estableció una exención para quien importe menos de 50 toneladas al año (con lo que se dejó fuera de su cumplimiento a cerca del 90 % de los importadores, conservando aún el 99 % de las emisiones cubiertas) y,
- aplazó la compra de certificados de carbono hasta febrero de 2027 (para las emisiones de 2026), con la primera declaración anual a más tardar el 30 de septiembre de 2027.
Si bien es cierto que, el CBAM no golpea de frente a la exportación agroalimentaria de nuestros países como el café o el ganado, sí tiene un impacto macro porque aún con la reforma marcó el ritmo legislativo que tendrá la UE para los próximos años: la UE le está poniendo precio desde ya, en sus fronteras, a la huella ambiental de lo que importan y exportan —hoy al carbono de los metales; la lógica, mañana, se ampliará a más productos—. Y segundo, porque el Ómnibus I nos explica de manera muy clara algo transversal a toda esta serie de regulaciones: estos reglamentos no solo se van endureciendo, también se están reescribiendo sobre la marcha y para bien o para mal impactarán nuestros productos. El texto que leímos ayer puede no ser el vigente hoy, y por eso, más que memorizar artículos, conviene contar con expertos que estudien y conozcan los expedientes vivos de todas estas regulaciones.
Cerrando todo: ¿qué tienen todos en común? El ADN compartido:
Si ponemos los reglamentos juntos, lo primero a ver es que comparten el mismo ADN que sigue vigente en la UE aún cuando han cambiado su estrategia hacia la Competitividad y el rearme ante el caos geopolítico. Los reglamentos tienen:
- La misma lógica: el acceso al mercado se condiciona a la huella y la trazabilidad del producto, no solo a sus características.
- El mismo mecanismo: diligencia debida + documentación + trazabilidad + control en frontera. Y con el Pasaporte Digital, ese control se vuelve automático e inmediato al ser digital.
- El mismo traslado de obligaciones: la responsabilidad recae en quien coloca el producto en el mercado, pero la prueba se exige aguas arriba hasta nuestros países… es decir, a nosotros, los proveedores y exportadores desde América Latina, África o Asia.
- La misma trayectoria: por fases, escalando entre 2026 y 2030, con obligaciones que empiezan blandas y se endurecen (o se reescribirán) con el tiempo.
Dónde está, entonces, la recomendación estratégica que puedo darles:
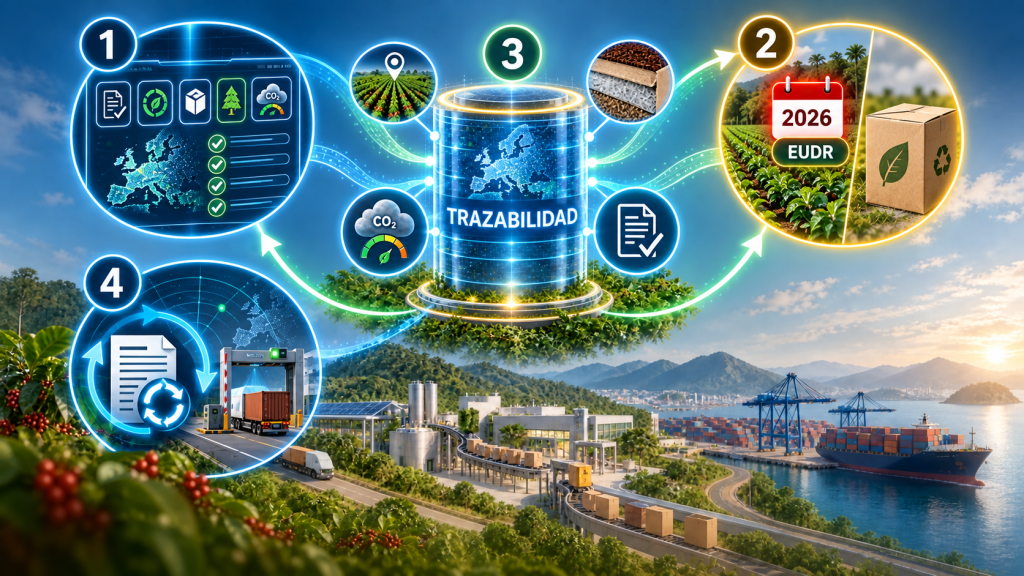
Y se los divido en estas siete entregas de posts: el exportador que arme cinco expedientes separados —uno para el PPWR, otro para el EUDR, otro para el CBAM, etc…— va a duplicar costos y a agotarse. El que entienda que todos piden lo mismo: datos verificables sobre el origen, la composición y la huella de su producto, entre otros, podrá construir una sola capacidad de trazabilidad que alimente a todos y les permita estar listo con productos y empaques que ni siquiera han creado en sus laboratorios.
La geolocalización que hoy exige el EUDR, la composición de materiales que pedirá el Pasaporte Digital, la reciclabilidad y el contenido reciclado del PPWR, la huella de carbono del CBAM: no son cinco sistemas de información, son cinco consultas a una misma base de datos que deberá estar bien construida desde sus empresas. Quien invierta una vez en esa base sólida de trazabilidad de la finca al puerto, ficha técnica de cada material, huella de carbono medida, entre otros temas mencionados, estará cumpliendo a la vez con casi todo el tablero. Esa es la diferencia entre sufrir la regulación y convertirla en ventaja competitiva de nuestras marcas.
¿Qué hacer desde ya?
- Dejar de entender cada reglamento como una isla. Mapear, en un solo tablero qué nosexige cada uno: el PPWR (con sus obligaciones núcleo, la reciclabilidad, el contenido reciclado, la reutilización y minimización y la RAP), el ESPR/Pasaporte Digital, el EUDR y el CBAM con cada uno de nuestros productos, nuestras materias primas y a partir de qué fechas de aplicación.
- Priorizar por calendario: para el exportador de café, cacao, palma, caucho o madera, el EUDR (30 de diciembre de 2026) es el más urgente. El PPWR corre en paralelo con los embalajes primarios, secundarios y terciarios para exportar.
- Construir la trazabilidad una sola vez: una base de datos digital que conecte finca, materiales, huella y documentación, pensada para alimentar a todos los expedientes a la vez. O usar las que ya existen como INATrace u otras gratuitas.
- Vigilar los expedientes vivos, no solo los textos publicados: tanto la infraestructura del Pasaporte Digital como los paquetes “Ómnibus” que reescriben estas normas sobre la marcha es probable que tengan pronto más cambios. El día que el pasaporte se conecte a la aduana, la trazabilidad dejará de ser un “plus” y pasará a ser la llave de entrada.
En el octavo y último post de esta serie bajaremos de la teoría a la práctica con una hoja de ruta concreta para dos productos: Café y una Bebida energética. Veremos qué hacer, en qué orden y en qué plazo durante los próximos 12 a 24 meses para llegar a tiempo a todo esto sin perder competitividad. Cerramos el círculo donde lo empezamos: convirtiendo un iceberg en un mapa.
Nota: los textos y el estado de estos expedientes pueden consultarse en EUR-Lex: Reglamento 2024/1781 (ESPR) y su Plan de Trabajo COM(2025) 187; Reglamento 2023/1115 y su modificación 2025/2650 (EUDR); Reglamento 2023/956 y su modificación 2025/2083, esta última adoptada dentro del primer paquete de simplificación “Ómnibus I” (CBAM); Reglamento 2023/1542 (baterías). Un apunte de método que atraviesa toda esta serie: la UE viene “simplificando” varios de estos reglamentos por paquetes —el Ómnibus I modificó y afectó el CBAM; el Ómnibus VIII, como vimos en el post anterior, afecta la RAP del PPWR—. Por eso recomiendo verificar siempre la versión consolidada y las fechas antes de cualquier decisión: en estos expedientes, los plazos y los textos se mueven.
Las opiniones y análisis expresados en este texto son estrictamente personales del autor, se basan exclusivamente en información de acceso público y no representan la posición de ninguna institución ni gobierno.