Cerrando la serie sobre el PPWR. Listos par exportar a Europa desde hoy al 2030: hoja de ruta para café y bebidas energéticas ante las nuevas reglas verdes de la UE

Featured

En los últimos posts el mensaje se ha dirigido a quienes ya exportan a la UE, pero también para quienes desean empezar a hacerlo. Para este último post en esta serie sobre el PPWR, hay algo que dejar claro y sin rodeos desde este primer párrafo: la sostenibilidad dejó de ser un valor agregado y se convirtió en una condición de acceso al mercado.

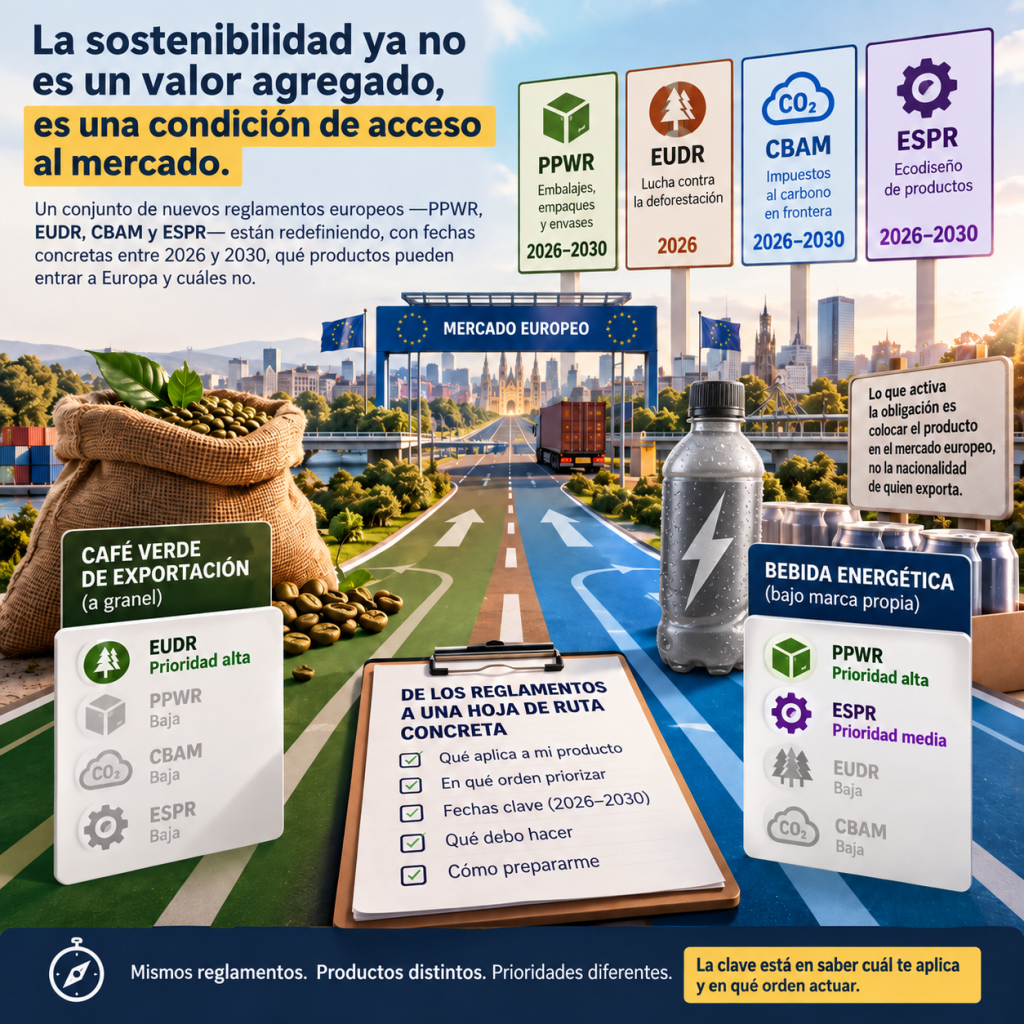
Un conjunto de nuevos reglamentos europeos —sobre embalajes, empaques y envases (el famoso PPWR), la lucha contra la deforestación (EUDR), los impuestos al carbono en frontera (CBAM) y el ecodiseño de productos (ESPR)— están redefiniendo, con fechas concretas entre 2026 y 2030, qué productos pueden entrar a Europa y cuáles no. Y esto aplica sin importar en qué continente esté establecida la empresa, qué tan grande sea o qué tan complejo sea su producto: lo que activará una obligación según todos estos reglamentos es ya colocar el producto en el mercado europeo, no la nacionalidad de quien exporta.

Durante las últimas siete entregas de esta serie, fui desarmando uno a uno ese entramado pieza por pieza (al final les comparto los links a la serie completa por si quiere profundizar en algún punto). Pero este último post está pensado para que lo puedan utilizar como una guía de arranque estratégico. Para esto, me enfocaré no en la teoría, sino en una práctica que sea útil para analizar y bajar esos reglamentos a una hoja de ruta concreta, con fechas y orden de prioridades que no debemos ignorar.

Y para que no se quede en abstracciones, no haré una lista con generalidades sino que tomaremos dos productos reales y con muchísimo potencial de crecimiento que representan los dos extremos del tablero exportador y les trazaré el camino a cada uno:

  • Un café verde de exportación a granel, el clásico de nuestra región con calidad y muy bien posicionado.
  • Una bebida energética embotellada bajo marca propia, un producto manufacturado y de alto contenido plástico que tiene grandes crecimientos en consumo entre las poblaciones más jóvenes.

¿Por qué estos dos productos? Porque demuestran algo que quiero que quede grabado: no todos los reglamentos pesan igual según el producto. Lo que es urgente para el café es casi irrelevante para la bebida, y viceversa. Saber leer cuál nos aplica, y con qué prioridad, es la mitad de la batalla.
Caso 1: El café verde — donde el EUDR y el PPWR mandan

Empecemos por el café y arranquemos recordando que el reglamento que más le urge al café no es el PPWR, es el EUDR.

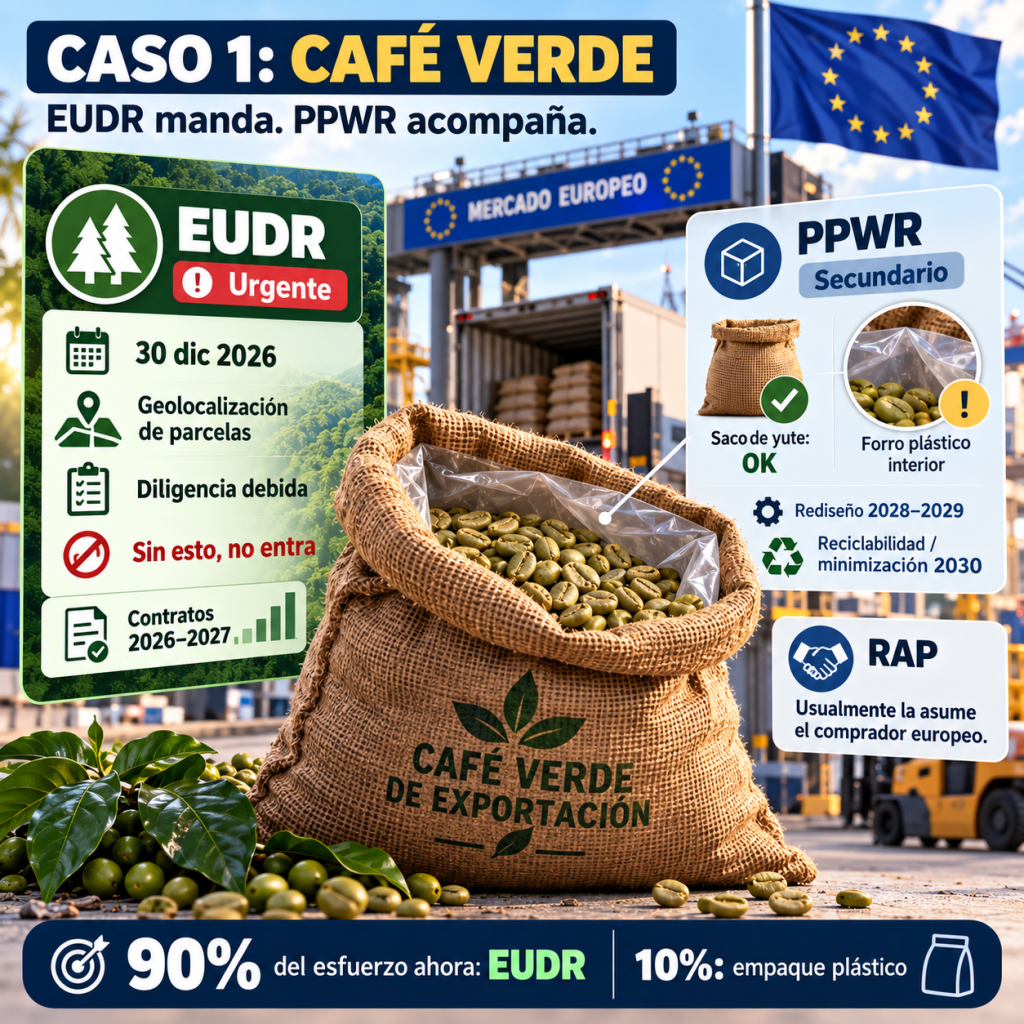
  • Lo urgente (EUDR, 30 de diciembre de 2026): el café está en la lista de productos del Reglamento contra la Deforestación, y esa fecha está a la vuelta de la esquina. Sin geolocalización de las parcelas y sin la diligencia debida que pruebe que el grano está libre de deforestación, el café no entra. Punto. Para nuestro caficultor, este es el frente número uno, y empieza a ser auditado en los contratos para venta que ya desde septiembre 2026 estamos pactando para venta desde enero 2027 en adelante.
  • Lo secundario (PPWR): el saco de yute o de fibra natural no tiene mayor problema —es reciclable y de origen renovable—. El punto de atención es el empaque plástico interior (esas bolsas herméticas tipo grado-barrera que protegen el grano y que muchos conocen popularmente como “green bags”). Ese forro sí cuenta como embalaje plástico: le aplican la minimización y la reciclabilidad desde 2030. Es un tema de rediseño de un solo componente, manejable y sin prisa inmediata.
  • ¿Y la RAP? En la venta clásica de café verde a granel a un tostador europeo, el “productor” bajo el PPWR suele ser nuestro comprador, no nosotros (lo vimos en el post 6). Un peso menos.

Dato clave para el caficultor: concentrar el 90 % del esfuerzo en el EUDR ahora, y dejar el empaque plástico como un proyecto de rediseño tranquilo hacia 2028–2029.
El detalle clave que lo cambia todo: ¿qué ocurre si ya exportamos el café con valor agregado?

Hasta aquí hablé del café verde, a granel, en saco. Pero ¿qué pasa cuando damos el salto que tanto anhelamos como región —dejar de vender la materia prima y exportar nuestro café tostado o molido, ya empacado bajo marca propia—? Ahí el análisis se voltea por completo, y conviene verlo con lupa porque es la trampa menos evidente de todo el PPWR.

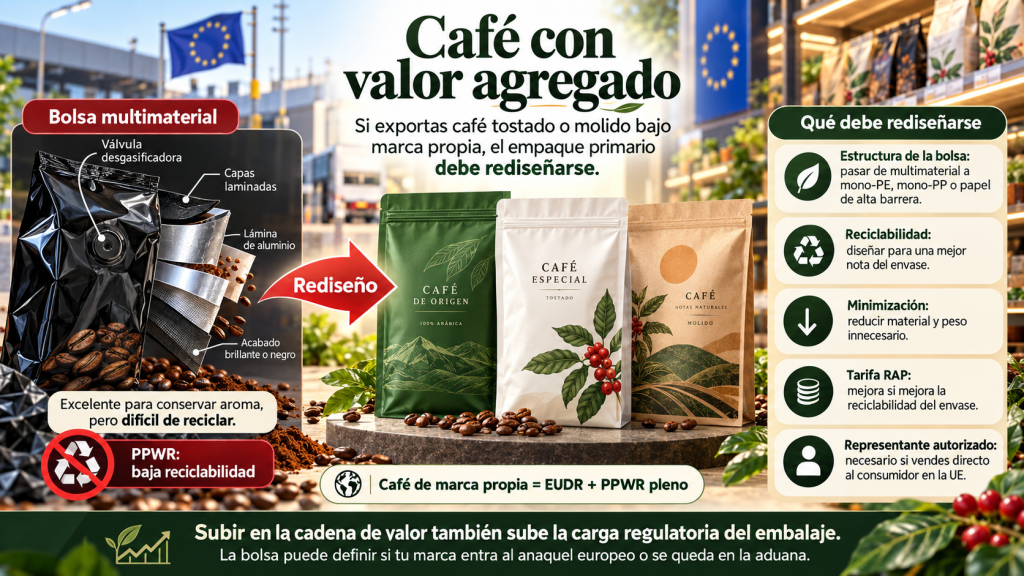
Ese café con valor agregado no viaja en yute: viaja en la clásica bolsa multimaterial —varias capas laminadas, una lámina de aluminio como barrera, muchas veces con acabado brillante o negro y su válvula desgasificadora—. Es una maravilla para conservar el aroma… y, en el idioma del PPWR, es casi un caso de “reprobado”: justo el tipo de embalaje que en el post 3 vimos que difícilmente alcanza siquiera el grado C, porque sus capas no se pueden separar para reciclar. Dicho de otra forma: la bolsa de café tostado es, en materia de embalaje, mucho más parecida a la botella de la bebida energética del Caso 2 que al saco del Caso 1.

Y el giro no es solo de reciclabilidad. Al empacar bajo marca propia y, sobre todo, si vendemos directo al consumidor europeo, dejamos de ser el proveedor invisible y pasamos a ser “el productor” con toda la carga que eso implica: reciclabilidad de la bolsa, minimización, tarifa de RAP modulada según la nota del envase y —el punto que más se subestima— el representante autorizado en cada país. Es decir, el café con valor agregado hereda a la vez lo peor de los dos casos: el EUDR del Caso 1 y el PPWR pleno del Caso 2.

La lección estratégica es incómoda pero valiosa: subir en la cadena de valor —que es exactamente lo que queremos para el desarrollo de nuestros países— sube también, y de golpe, la carga regulatoria del embalaje. Por eso, quien esté planeando pasar del grano verde al café de marca debe presupuestar, desde el primer día, el rediseño de esa bolsa multimaterial hacia estructuras mono-material reciclables (mono-PE, mono-PP o soluciones de papel de alta barrera). No es un detalle técnico menor: puede ser la diferencia entre que nuestra marca entre al anaquel europeo o se quede en la aduana.

Dato clave para el caficultor: si exporto café verde, concentrar el 90% del esfuerzo en el EUDR ahora y dejar el forro plástico como un rediseño tranquilo hacia 2028–2029. Pero si mi plan es exportar café tostado o molido bajo marca propia, entonces debo tratar mi bolsa como lo que es —un embalaje de “Caso 2″— y sumarle desde ya el rediseño y la figura del representante autorizado.
Caso 2: La bebida energética — el PPWR en su versión más exigente

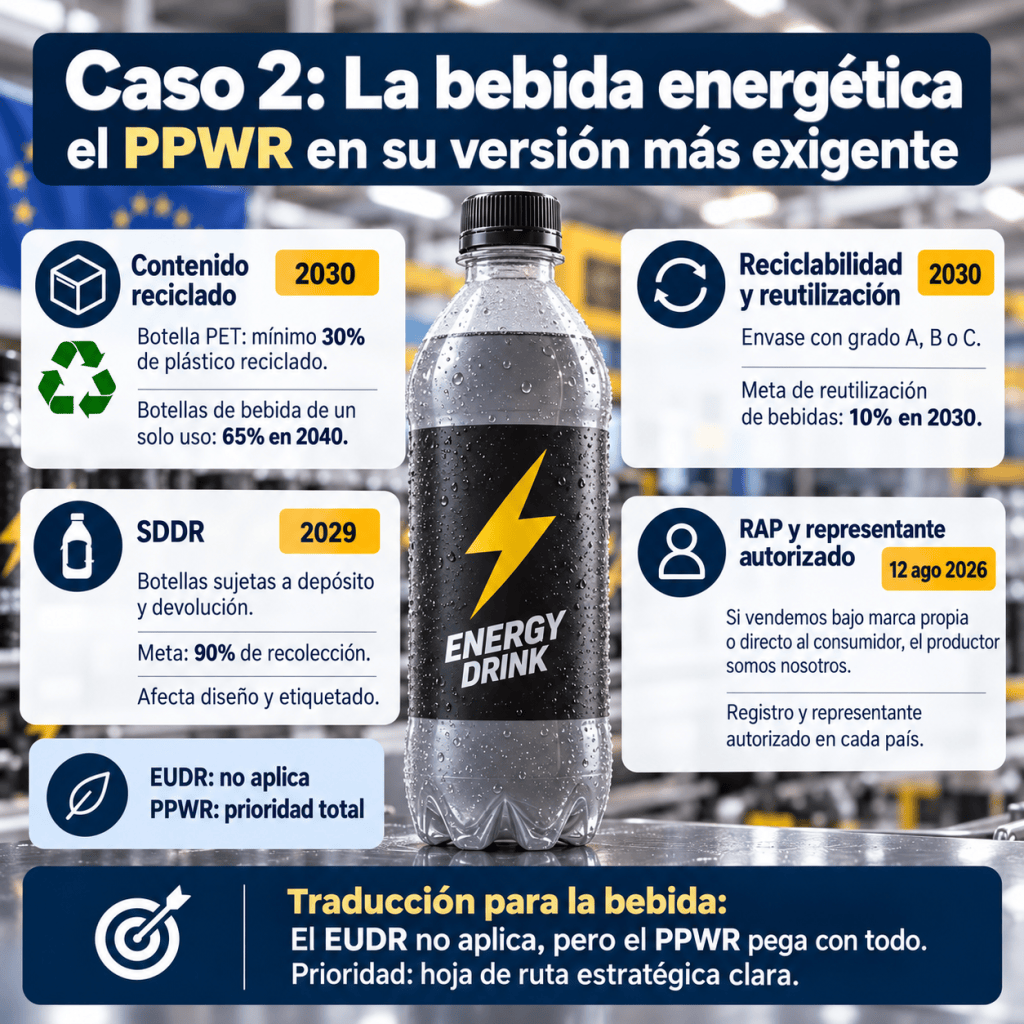
Ahora el otro extremo. Una bebida energética embotellada bajo marca propia y vendida al consumidor europeo es, básicamente, un catálogo andante de obligaciones del PPWR:

  • Contenido reciclado (post 4): si va en botella PET, necesitará que como mínimo el 30% del total fabricado con un plástico reciclado desde 2030 (y las botellas de bebida de un solo uso saltan al 65% en 2040). Aquí revive todo lo que hablamos de asegurar proveedor de rPET y hacer análisis de costos con proyecciones muy rigurosas con suficiente tiempo y visión estratégica.
  • Reciclabilidad y metas de reutilización (post 5): las bebidas tienen meta propia de reutilización (10% en 2030), y el envase debe alcanzar grado A, B o C.
  • Sistemas de depósito y devolución (SDDR): las latas y botellas de bebida quedan sujetas a los sistemas de depósito que los Estados miembros deben tener para alcanzar el 90% de recolección en 2029. Esto afecta el diseño y el etiquetado del envase y, por lo tanto, al equity de las marcas.
  • RAP y representante autorizado (post 6): aquí sí. Si vendemos bajo marca propia o directo al consumidor, el productor somos nosotros, con toda la carga: registro y representante autorizado en cada país donde vendamos, desde el 12 de agosto de 2026.

Traducción para la bebida: el EUDR no aplica (no lleva commodities de la lista), pero el PPWR pega con todo. Aquí la prioridad es exactamente la inversa a la del café y por lo tanto necesitamos elaborar una hoja de ruta estratégica clara.
La hoja de ruta que se nos viene

Con los dos casos claros, así se verá el calendario de acción común para los próximos 12 a 24 meses:

Ahora y hasta la primavera de 2027 (lo inmediato):

  1. Mapear “el productor” contrato por contrato de todas nuestras materias primas (desde los pellets de plástico, hasta los pesticidas y plaguicidas en la agricultura y en la fabrica de plásticos). ¿Quién coloca primero el producto en el mercado? De esa respuesta depende casi todo. (Café: casi siempre el comprador. Bebida de marca propia: nosotros.)
  2. Café: arrancar el EUDR ya. Geolocalización de parcelas y expediente de diligencia debida antes del 30 de diciembre de 2026. Es lo único que tiene fecha inminente.
  3. Bebida de marca propia: designar representante autorizado en cada país destino (exigible desde agosto de 2026) y completar la declaración de conformidad y documentación técnica del envase.

A lo largo de 2027 (construir cimientos):

  1. Levantar la base de datos única de trazabilidad —finca, materias primas para cultivo y producción industrial, medición de huella de carbono, documentación para TODO— hacerla pensando en alimentar nformación compartida para el EUDR, el PPWR y el futuro Pasaporte Digital de una sola vez. Es la inversión que se paga sola.
  2. Auditar cada componente del embalaje: identificar todo plástico (forro del café, botella de la bebida, etiquetas, tintas, liners, aceites, pegamentos, etc, etc, etc) y su composición exacta, pidiéndosela a los proveedores.
  3. Bebida: asegurar cuando se pueda proveedor de rPET con contrato y volumen, antes de que el mercado se tense hacia 2029 y analizar costos de fabricación con una visión de largo plazo y de rentabilidad del negocio.

De 2027 a 2028 (rediseñar con calma):

  1. Rediseñar hacia mono-material y tamaño justo: menos “aire”, mejor nota de reciclabilidad y menor tarifa de RAP. Doble premio, como vimos.
  2. Café: resolver el forro plástico hacia una estructura reciclable.
  3. Vigilar los expedientes vivos: los paquetes “Ómnibus” que reescriben estas normas y la conexión del Pasaporte Digital a la aduana.

Mirando a 2030 (la gran ola): es cuando entran en vigor las cuotas de contenido reciclado, los grados de reciclabilidad obligatorios, las metas de reutilización y la modulación de tarifas de RAP. Todo lo que sembremos en 2027 madura justo a tiempo para esa fecha.

La idea con la que quiero cerrar la serie sobre el PPWR

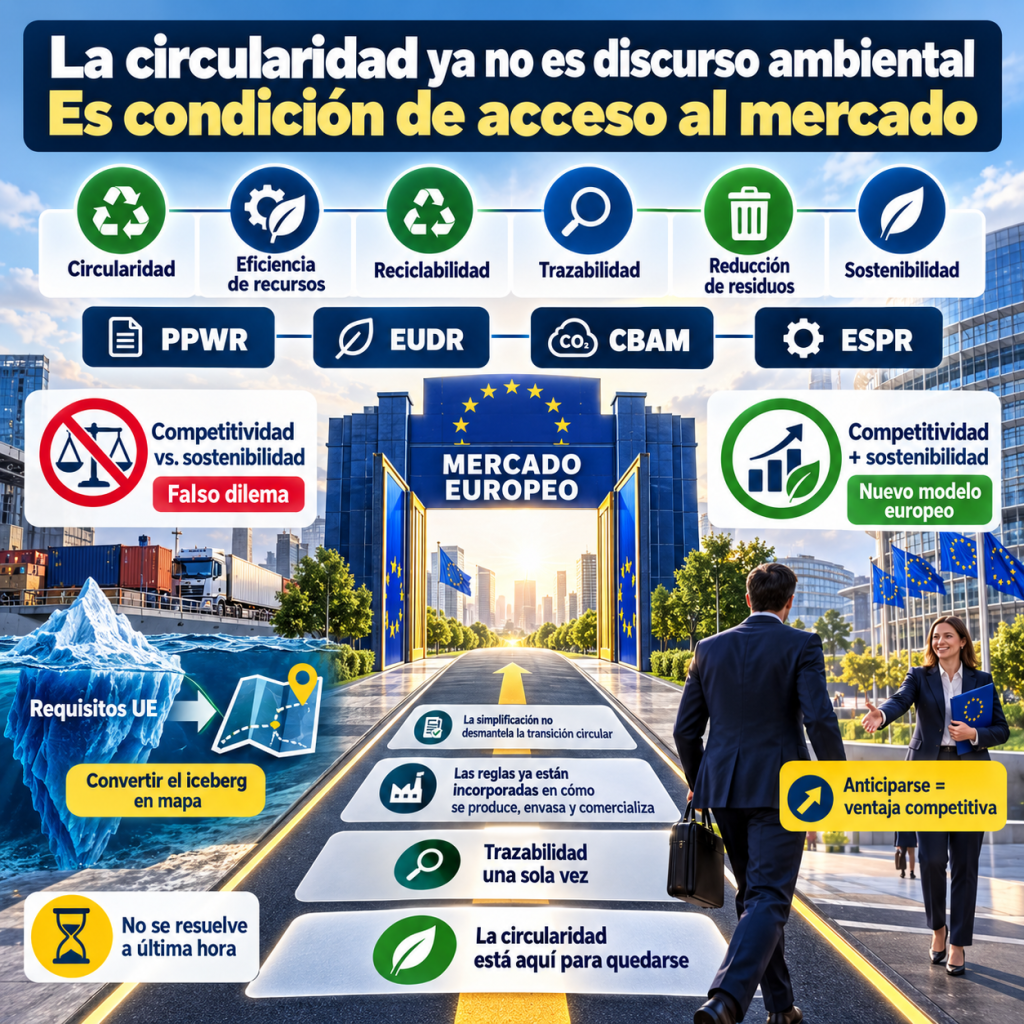
Si hay una sola idea que me gustaría que quedara de estos ocho posts, es esta: la circularidad europea dejó de ser un discurso ambiental y se convirtió en una condición de acceso al mercado.

Por eso, resulta falaz presentar la actual agenda europea de “competitividad” y “simplificación” como si implicara un abandono de la sostenibilidad o un regreso al paradigma económico anterior. La propia legislación europea demuestra lo contrario: circularidad, eficiencia en el uso de recursos, reciclabilidad, trazabilidad, reducción de residuos y sostenibilidad ya están incorporadas estructuralmente en las reglas que determinarán cómo se produce, se envasa y se comercializa en el mercado europeo.

La simplificación podrá modificar procedimientos, cargas administrativas o mecanismos de cumplimiento; no significa desmantelar la transición hacia una economía circular. Competitividad y sostenibilidad ya no son agendas separadas: la UE está intentando integrarlas dentro de un mismo modelo económico e industrial.

Y esa es quizá la conclusión más importante: la circularidad está aquí para quedarse. No será opcional, no pertenece a un futuro lejano y, para quienes quieran seguir exportando a Europa, tampoco será algo que pueda resolverse a última hora.

Pero —y este es el giro optimista— tampoco es una condena para quienes luchamos con nuestros costos y con la capacidad de inversión en tantos requisitos, certificados de trazabilidad y documentación detallada. El exportador que se anticipe, con visión estratégica y que que construya su trazabilidad una sola vez y entienda que el PPWR, el EUDR, el CBAM y el ESPR son un mismo sistema, no solo cumplirá: llegará a la mesa de su comprador europeo con una ventaja que sus competidores, mientras que los que vengan corriendo a última hora no tendrán. Convertimos así un iceberg en un mapa y un obstáculo en una diferenciación que servirá para empezar hoy a priorizar acciones.

Como ha seguido ocurriendo en este escenario de decisiones democráticas que caracteriza a la UE, es muy probable que los reglamentos que hemos visto continúen cambiando y avanzando. Además, los textos y las fechas cambian,y seguramente tendremos que seguir actualizandonos por acá con nuevos updates y sorpresas regulatorias en la UE.
La serie completa, para quien quiera revisar el detalle:

  1. El PPWR en aplicación y cómo el embalaje es apenas la punta del iceberg
  2. Qué exige realmente el PPWR: obligaciones núcleo y calendario 2026–2040
  3. Hablemos de reciclabilidad en el PPWR: el método de calificación que usará la UE
  4. Con el PPWR, en 2030 el plástico reciclado será el nuevo oro de Europa
  5. No más “usar y desechar”: rediseño, reutilización y recarga en el PPWR (B2B y B2C)
  6. Con el PPWR, ¿quién pagará la factura? La RAP y el representante autorizado
  7. El PPWR no está solo: cómo el ESPR, el Pasaporte Digital, el EUDR y el Ómnibus I forman un solo sistema
  8. Este último post: ejemplos de una hoja de ruta práctica para los próximo 12 a 24 meses.

Las opiniones y análisis expresados en este texto son estrictamente personales del autor, se basan exclusivamente en información de acceso público y no representan la posición de ninguna institución ni gobierno.

Trabajemos por una Guatemala competitiva y sostenible: mis reflexiones y nuevos retos hacia el 2025

Durante este primer año en el gobierno, he tenido el privilegio de conocer diversas perspectivas, tanto nacionales como internacionales, de actores comprometidos con el desarrollo y la competitividad de nuestro país. Mi labor en el Ministerio de Economía, asesorando en temas de Comercio Sostenible, ha sido una experiencia profundamente transformadora que me ha permitido derribar paradigmas y contribuir al desarrollo de planes para que Guatemala se consolide como un actor económico atractivo, sólido y sostenible. Estoy profundamente agradecido con el equipo del Ministerio y con los representantes de organizaciones internacionales, el sector productivo y la sociedad civil, quienes generosamente nos han compartido su conocimiento y visión para contribuir a la construcción de una Guatemala más sostenible y competitiva.

 Sin duda, Guatemala tiene una oportunidad única en este momento para cultivar su especialización y manufactura con valor agregado trascendiendo la dotación básica de commodities para el mundo. Guatemala debe continuar invirtiendo estratégicamente en capital humano, impulsando la educación, la investigación y la formación especializada y para esto se requiere de un equipo desde el gobierno comprometido con la construcción de un mejor país. Este compromiso ha sido la guía de nuestro equipo de trabajo en el gobierno y continuará siéndolo en futuras posiciones en las que trabajaremos en 2025.

Pero cultivar esta oferta con valor agregado también requiere que entendamos las complejas condiciones de la demanda global y nos preparemos con prácticas resilientes. Desde el gobierno debemos continuar fortaleciendo un mercado interno exigente y sofisticado que impulse a las empresas a la innovación constante. Para lograr esto, el desarrollo de la competitividad de las MIPYME es una prioridad y también la construcción de las redes de negocios e infraestructura que permitan llevar este desarrollo a toda Guatemala. Un mercado interno que demande altos estándares de calidad y se mantenga a la vanguardia de las necesidades globales, como lo demuestra un estudio del BID que vincula la exigencia local con un 20% más de probabilidades de exportar, es crucial para el éxito de nuestro país. Asimismo, el desarrollo de clústeres de industrias interconectadas, como el exitoso caso del turismo de salud y tantos otros ejemplos de dinamismo empresarial, permitirán la colaboración, el intercambio de conocimientos y la generación de sinergias que multiplican la competitividad.

Como grandes retos para los próximos tres años, tenemos el centrarnos en la estrategia sostenible que la Política de Gobierno 2024-28 ha presentado y mantenerla alineada con el Plan Nacional de Desarrollo: K’atun Nuestra Guatemala 2032 velando porque prioricemos los cinco pilares estratégicos del plan: 1. Reducir las brechas de desigualdad entre la Guatemala urbana y rural, 2. Fomentar un bienestar para toda la gente y 3. Contribuir a facilitar la creación de riquezas para todos y para todas velando porque estos no comprometan el aprovechamiento sostenible de 4. Recursos naturales para hoy y para el futuro. Todo esto, recordando la obligación de todos nosotros por velar se mantenga un sólido 5. Estado garante de los derechos humanos y conductor del desarrollo,

Entre mis principales metas para el 2025 estarán contribuir a promover un entorno que estimule la creación de empresas dinámicas, capaces de innovar y adaptarse a los desafíos cambiantes del mercado global en distintos territorios del país. Debemos contribuir a reducir el bajo desempeño en el pilar de “Dinamismo empresarial” del Índice de Competitividad Global, donde Guatemala ocupa el puesto 98 de 141 países, asegurando que el Estado fortalezca su participación en el impulso del espíritu emprendedor y la competencia en todos los departamentos.  Asimismo, trabajaremos con todo nuestro compromiso en fomentar una competencia e innovación para fomentar un crecimiento inclusivo. Para esto, la mejora de los servicios estatales cumpliendo estándares de economía circular será vital en los nuevos desarrollos territoriales aprovechando el uso de la digitalización, las energías renovables y los sistemas de saneamiento y reciclaje.  Para lograr esto, deberemos continuar contribuyendo al desarrollo y cumplimiento de un marco regulatorio que aproveche su potencial innovador sin comprometer la equidad. Pero la inversión y la infraestructura no son suficientes. En 2025, me comprometeré a buscar aumentar y mejorar la educación en el país y unir los esfuerzos público-privados para mejorar la tan necesaria inversión en educación como recomienda la UNESCO para construir una fuerza laboral capacitada y reducir las raíces de la migración. Para esto, invertir en infraestructura digital a nivel municipal y promover la alfabetización digital son esenciales para cerrar la brecha digital y facilitar la participación en la economía global de todos los guatemaltecos.

Cierro el 2025 con una profunda alegría con el trabajo que realicé este año junto a tantos compañeros y con un firme compromiso de trabajar por mi país. Estoy convencido de que Guatemala tiene en sus manos la oportunidad de construir un futuro próspero basado en la innovación, la competitividad y el crecimiento inclusivo. Este es el momento crucial para unirnos como nación y enfocar nuestros esfuerzos hacia un propósito común. Si trabajamos juntos, estoy seguro de que las metas de Desarrollo Sostenible estarán cada vez más al alcance, permitiendo que Guatemala libere todo su potencial y se posicione en el mapa global por las razones correctas, generando beneficios reales y duraderos para todos y todas.

El rol de un empresario/a estratégico en la conmemoración del Día de la Tierra

Featured

Celebrar el Día de la Tierra en las economías del Sur Global es sumamente importante para los empresarios y emprendedores que buscan construir negocios con el potencial de crecimiento exponencial. Para conseguir esa riqueza sostenible con la que todos los empresarios soñamos, implementar y fortalecer las prácticas de economía circular es imprescindible en un mundo con recursos limitados y con presiones energéticas y vitales cada vez más agudas. Temas ambientales como el cambio climático, la eficiencia energética, la contaminación derivada de las prácticas empresariales y la pérdida de biodiversidad tienen un impacto global que trasciende las fronteras económicas y que debe ser el eje central de la visión estratégica de todos los proyectos empresariales. Ante este contexto y a pesar de su situación económica, las economías del sur global son los territorios en los que una visión empresarial estratégica contribuirá significativamente a superar estos desafíos debido a la rápida industrialización, las nuevas prácticas de explotación de recursos y la apertura a nuevas oportunidades de negocio cada vez más circulares y energéticamente innovadores.

Como consecuencia de este impacto climático global, el rol central de los empresarios con visión estratégica es uno de los principales vehículos por el cuál muchas economías en el sur global serán capaces de rescatar a las comunidades más vulnerables ante la degradación ambiental actual. Estas comunidades vulnerables, dependen en gran medida de los recursos naturales para su sustento y está en las innovaciones empresariales la inmensa oportunidad de cambir el ritmo de Producción-Consumo-Desecho de la economía lineal hacia sistemas productivos de economía circular como el de la siguiente gráfica,

Además, las economías del sur global a menudo cuentan con una rica biodiversidad y recursos naturales con un inmenso potencial de investigación científica y nuevas formas de producción que permitirán desarrollar soluciones económicas para continuar protegiendo los recursos de este planeta. Conmemorar el Día de la Tierra cada 22 de abril sirve para crear conciencia sobre la necesidad de conservar estos recursos para las generaciones futuras y de apoyar al sector empresarial que innove en proyectos sostenibles y circulares. Adoptar estas prácticas sostenibles de la economía circular como parte de la Planeación Estrategia, Misión y Visión de las empresas no sólo garantiza el desarrollo económico a largo plazo, fomenta la paz y la convivencia y, como consecuencia, protege el medio ambiente de todos los humanos.

Dado que la degradación ambiental plantea graves amenazas a la salud pública, especialmente en regiones con acceso limitado a la atención sanitaria y al saneamiento es importante recordar el importantísimo rol social que los empresarios tienen en sus áreas locales de trabajo, producción y comercialización. A través de la conmemoración del Día de la Tierra, los empresarios y emprendedores sostenibles tienen una oportunidad de oro para identificar iniciativas destinadas a abordar la contaminación y promover el aire limpio, el agua potable y el saneamiento de las comunidades que les rodean. La participación activa en las actividades del Día de la Tierra demuestra un compromiso con los acuerdos ambientales internacionales y las soluciones colaborativas para los desafíos globales apremiantes.

Celebrar el Día de la Tierra en las economías del sur global es una oportunidad para subrayar la interconexión de las cuestiones ambientales, sociales y política con el importante rol que la actividad económica tiene para liderar la innovación sostenible en la meta común por alcanzar los 17 ODS. La investigación en productos que utilicen energías renovables y que innoven en el diseño de los productos para eliminar por completo los desechos es también un gran aporte que los empresarios exitosos continúan desarrollando e innovando.

Un empresario visionario tiene en estas celebraciones la oportundiad de reforzar la importancia de la acción colectiva de sus clientes para generar cambios en el consumo y para construir mecanismo de colaboración económicamente sostenibles que nos permitan proteger nuestro planeta para las generaciones actuales y futuras.

Agenda 2030: ODS9

Featured

El Objetivo de Desarrollo Sostenible 9 (ODS, por sus siglas) busca que se consiga construir infraestructuras resilientes, promover la industrialización sostenible y fomentar la innovación.

Este objetivo de la Agenda 2030 está vinculado de raiz a la capacidad de los gobiernos y de su sector privado organizado para crear las condiciones tecnológicas y de inversión para fomentar el desarrollo de infraestructura resiliente. Por resiliente se debe entender aquella infraestructura que se diseña tomando en cuenta los riesgos e interrelaciones que existen entre la pobreza de las economías del sur global, el crecimiento poblacional, el cambio climático y las nuevas tecnologías. Interrelaciones que nos permitirían cambiar el enfoque actual de la planificación, la financiación, el diseño, el desarrollo, las operaciones y el desmantelamiento de la infraestructura que no tiene plenamente en cuenta ni la naturaleza interdependiente de la infraestructura y los servicios, ni la naturaleza cada vez más compleja de los riesgos y los efectos en cascada que un desastre puede tener en todo el mundo.

Compontes de infraestructura. Fuente: Fundesa

Una infraestructura resiliente es aquella totalmente distinta a la que nos hemos acostumbrado a ver con un paso a desnivel por un lado o por el otro, una carretera que amplia un carril tan solo por unos kilómetros o un hospital que se construye pero que no cuenta con las camillas ni el equipo suficiente. Resiliencia implica la capacidad de superar las adversidades y dificultades que la poca eficiencia de los recursos públicos y la escasez de los mismos genera. Infraestructura resiliente trata de planear el acceso al agua, a la electricidad, al saneamiento, a carreteras y puertos y aeropuertos dignos y para todos.

Un enfoque de “pensar en la resiliencia” nos permitiriía analizar estas preocupaciones y crear soluciones de larga escala. Para esto, existen ya planes y propuestas desde el sector privado que se han encaminado en esa dirección y tan solo es necesario continuar discutiendo, fiscalizando y proponiendo la inversión pública proba y honesta. Fundesa ha trabajado y consolidado muchas de estas propuestas con el Plan Macro-Estratégico de Infraestructura para la Competitividad. Este documento es uno de muchos estudios elaborados por la Fundación con el objetivo de incrementar “la inversión en infraestructura de forma estratégica por el impacto que esta tiene en la calidad de vida de las personas, en el medio ambiente y en el crecimiento económico.” Junto a este plan, la Fundación y otras organizaciones han aspirado a construir planes de largo plazo y de gran envergadura que requieren un enfoque proactivo. La inversión resiliente usualmente requiere una inversión alta en costos pero provee de grandes beneficios en el largo plazo, evitando desastres y asegurando la calidad de vida de futuras generaciones.

Retos que deben enfrentar las ciudades resilientes

En Guatemala, la inversión estatal ha sido muy mal vista por la mala gestión que se ha hecho de los recursos y por los resultados de baja calidad que se han obtenido. Sin embargo, la construcción estatal y privada tienen la capacidad de contar con la misma calidad y resiliencia y se realizan en los países del norte global con una amplia participación de distintos actores políticos. El ODS9 busca fomentar esto y conseguir que sean más los actores y municipalidades que se unan y colaboren unos con otros. De esta manera, los costos iniciales más altos no deberían conducir al rechazo sistemático de las mejoras que promueven la resiliencia sino en fomentar la reducción y prevención de riesgos. Además, según evaluó Fundesa, el país tiene dos retos muy importantes aún para solventar en temas de infraestructura resiliente. Al respecto indican,

El primero es un rezago considerable en su stock de infraestructura al compararlo con otros países de la región y el mundo; y el segundo es que a la fecha Guatemala no ha podido suplir y atender de manera adecuada la demanda de los distintos tipos de servicios de infraestructura, esto se agrava al considerar que el fenómeno de urbanización supone la necesidad de una serie de intervenciones estratégicas en materia de gestión de la ciudad, implicando un incremento en la demanda de los servicios de infraestructura.

Plan Macro-Estratégico de Infraestructura para la Competitividad. FUNDESA. 2019. p. 28

Los ODS son parte de una agenda compartida entre todos los países y funcionan como una herramienta común para alcanzar indicadores globales de mejora de las condiciones de vida para todas las personas. Guatemala se ha comprometido con sus ciudadanos y con los países del mundo para alcanzar en alianza los 17 ODS y los futuros gobiernos deberán velar por el alcance de estos compromisos. Reducir la pobreza mediante acciones legislativas, inversión estatal y privada y mediante programas de gobierno con impactos multidimensionales serán necesarios para mejorar las condiciones de vida económica y de salud, alimentación, educación, vivienda y acceso a los servicios básicos.