¿Qué es el ESPR? El padre del PPWR

Featured

En los últimos posts revisamos con mucho detale el PPWR, el reglamento europeo sobre embalajes, empaques y envases que en la próxima década busca cambiar la forma en que fabricamos nuestros productos. Como indicaba en estos posts, el PPWR no era una norma aislada, sino la primera aplicación exigible de un marco de regulaciones y directivas mucho más amplio. Ese marco tiene como nombre “ESPR” y sobre este reglamento hablaremos en los siguientes posts.

Este tema lo enfocaré especialmente para quienes tengan una formación en comercio, negocios B2B e ingeniería industrial. Para entender el ESPR deberemos partir por aclara que no es “otra regulación ambiental de la UE”. Sino que es un verdadero Rediseño de la función del diseño de todos los productos a escala de todo un mercado. Esto implicará que la UE continuará en este ciclo de mejora de la sostenibilidad de su industria aún y cuando el discurso sobre la mejora de la Competitividad europea parezca contradictorio con la geopolítica actual.

¿Qué es el ESPR?

En términos macro, el ESPR es el Reglamento 2024/1781 de Ecodiseño para Productos Sostenibles (ESPR, por sus siglas en inglés). Entró en vigor desde el 18 de julio de 2024 y su aplicación funcionará técnicamente como un reglamento de marco regulatorio. De esta manera, el ESPR no fija en sí mismo parámetros numéricos u objetivos o cambios legales específicos, sino que establece la arquitectura de otras regulaciones en discusión y moernización y delega la letra pequeña de los contratos a reglamentos y directivas posteriores. Más complicado aún, es que esta arquitectura implica reglamentos y directivas específicas para cada grupo de productos e industrias a ser “atacadas”.

Anterior al ESPR la UE tenía la Directiva de Ecodiseño que, como bien sabemos, al ser una Directiva no obligaba a todos los Estados a estandarizar y hacer cambios legales sino que les permitía decidir a cada uno de los 27 países cómo alcanzarían las metas y objetivos de rediseño. Además, esta directiva tenía un enfoque en la industria de aquellos productos vinculados a la generación de electricidad y uso de la energía.

Con la llegada del ESPR, la UE expandió ese alcance reducido a prácticamente todos los bienes físicos colocados en el mercado europeo, con exclusiones limitadas (alimentos, piensos para animales y medicamentos). El salto no es incremental sino exponencial a las industrias que ahora serán rediseñadas.

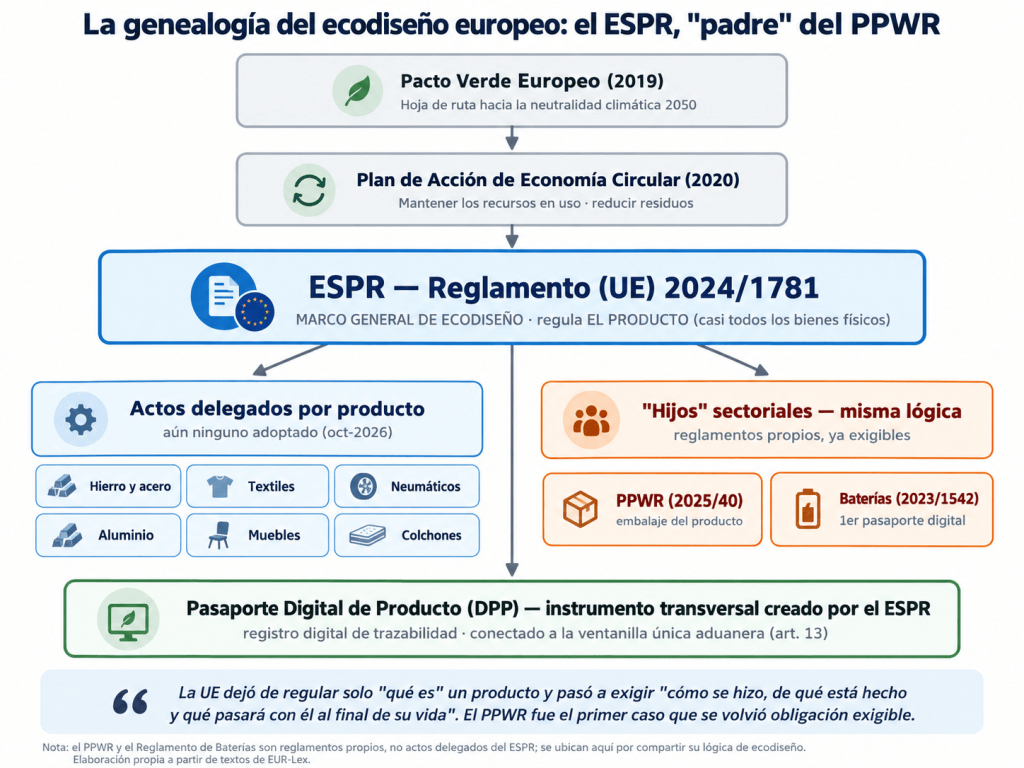
Cómo se observará en la siguiente gráfica creada con apoyo de la IA, verán cómo el Pacto Verde Europeo fue el punto de partida y continuá vivo a través de estos reglamentos y actos delegados que en los próximos años consolidarán este Ecodiseño de Productos Sostenibles.
¿Por qué es el ESPR padre del PPWR?

Como se ilustra en la gráfica anterior, la relación “padre–hijo” es de alcance y de lógica, no de jerarquía legal. El ESPR regula el producto; el PPWR regula el embalaje de ese producto. El ESPR es el conjunto; el embalaje, un subconjunto y, aún más importante, el PPWR fue el primer reglamento donde la visión del ecodiseño se volvió en una obligación exigible por primera vez. En este proceso, el ESPR aún está desplegando sus especificaciones y será detallado uno a uno con una serie de Actos Delegados que están siendo hoy en día discutidos a nivel técnico en la Comisión Europea y el Parlamento Europeo. En ese sentido, el PPWR es el primogénito que ya camina, y detrás de él vendrán “sus hermanos” como actos delegados a la medida para las industrias de Textiles, Muebles, Hierro y acero, etc.

La implicación práctica para quien ya estudió el PPWR es que se repitirá exactamente el mismo proceso de rediseño de los productos que se hizo con los embajales. Las variables de decisión son las mismas: metas de durabilidad, contenido reciclado, reciclabilidad, reparabilidad e información de trazabilidad. Lo que cambiará será el producto al que se aplican estas variables personalizadas. Quien ya entendió el proceso y modelo del PPWR, tiene ya construido el proceso para rediseñar sus empaques siguiendo la lógica del rediseño circular.

El mecanismo dentro del ESPR: un reglamento marco y sus actos delegados

El ESPR como ya dijimos, solo define la arquitectura y las reglas del juego respecto a qué dimensiones se exigirá, con qué procedimientos, con qué instrumentos de verificación y bajo qué parámetros aspiracionales de rediseño). A este le seguirán cada uno de los actos delegados. Estos serán uno para cada industria o sector de productos y ahí se establecerán las metas a la medida con las fechas y umbrales de contenido reciclado, los índices mínimos de durabilidad, las exigencias de trazabilidad y diligencia debida, entre otros.

Con esta información sabemos ya que. Si ya conocemos lo que exige el PPRW y las ideas centrales detrás del ESPR, estamos listos para empezar a proyectar el rediseño que nuestros productos requerirán y poder planificar que:

  1. Las exigencias de rediseño iniciarán en fases y no en bloque. Cada grupo de producto tiene su propio calendario.
  2. Entre la adopción del acto delegado y su exigibilidad habrá solamente 18 meses que, para quienes trabajamos en la industria de embalajes es realmente muy poco tiempo para una marca que esté bien establecida. Además, ese rezago es también una ventana muy corta de adaptación de la cadena de suministro y la búsqueda de materias primas certificadas, aprobadas y testeadas en el mercado.

Para que veamos mejor cómo empieza este proceso de rediseño, analicemos el siguiente calendario con cada grupo de productos por separado:
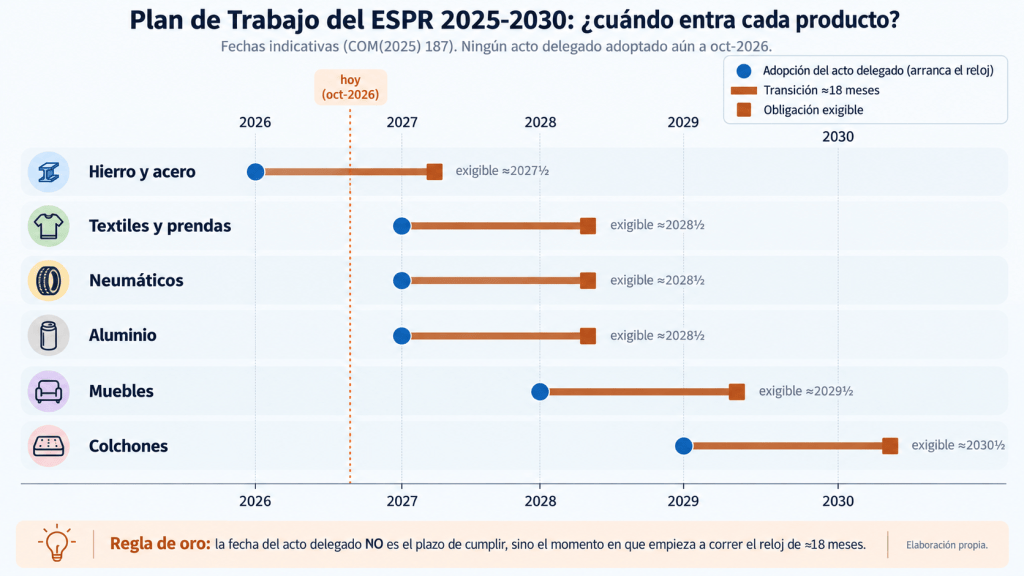
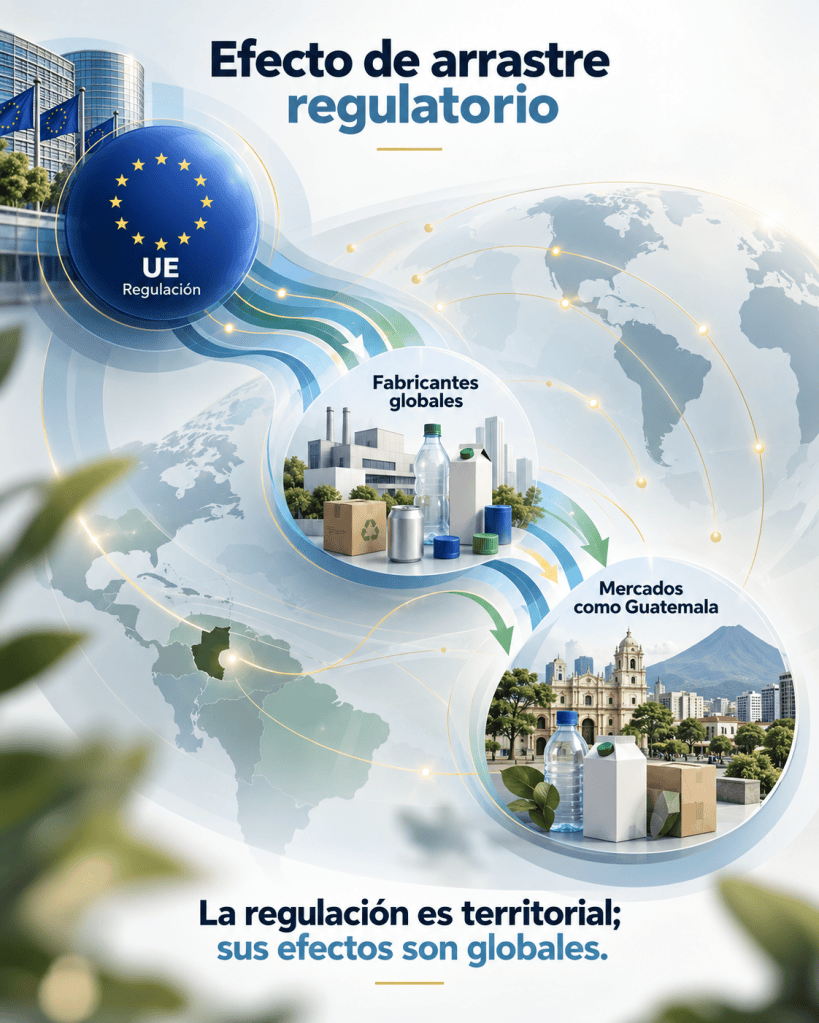
Al 10 de octubre de 2026, aún no se han adoptado los actos delegados correspondientes, pero ya conocemos las tendencias que orientarán los futuros requisitos. Anticiparse al rediseño de productos y empaques es fundamental, incluso para las empresas que venden exclusivamente en Guatemala u otro país del sur global. Aunque estas normas europeas no nos sean directamente aplicables, sí empiezan a crear un efecto de arrastre regulatorio y de aprobación de los consumidores. Como ha pasado en rediseños anteriores, los grandes fabricantes mundiales adaptan sus diseños y tecnologías a los estándares europeos, extendiendo estos cambios a otros mercados. Ya lo vimos con las tapas adheridas a las botellas de bebidas, que han transformado tanto los envases como los hábitos de consumo o el reemplazo del uso de plásticos por papel y cartones en industrias clave de alimentos y comercio al detalle. La regulación puede ser territorial, pero sus efectos industriales son globales. Quienes esperen hasta la fecha de aplicación obligatoria para planificar sus inversiones podrían llegar demasiado tarde.
Como resultado de estas regulaciones, ya estamos teniendo incrementos e ncostos y es importante calibrar nuestros precios y proveedores de materias primas desde ya en industrias claves como la de ropa y textiles. Por ejemplo, el ESPR ya introdujo una medida horizontal muy importante y con un impacto social impresionante al activar desde el 19 de julio de 2026 la prohibición de destruir ropa y calzado no vendidos para las empresas grandes (con plazos posteriores para las medianas en el 2030). Es evidencia de que la “regla madre” ya está moviendo piezas, aunque su despliegue grueso esté por venir.

Con esta medida del ESPR, se obliga a las empresas de textiles y calzado a replantear la gestión de inventarios, las devoluciones y los excedentes, con posibles repercusiones sobre los fabricantes y proveedores guatemaltecos. La transición hacia la circularidad ya está modificando las reglas del negocio, incluso antes de que entren en aplicación los requisitos específicos de ecodiseño para textiles.

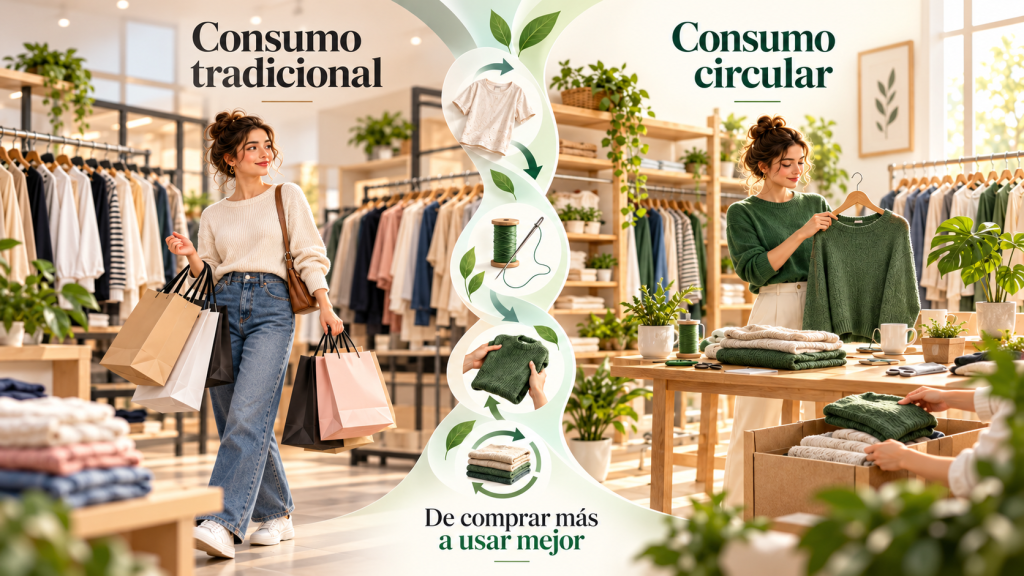
Para los consumidores, esta transformación también representa un cambio en la manera de comprar, utilizar y desechar la ropa. Durante décadas, el modelo de fast fashion promovió colecciones constantes, precios bajos y una cultura de consumo acelerado, en la que las prendas podían convertirse rápidamente en desechos. Aunque el ESPR no impone directamente nuevas obligaciones de compra a los consumidores, sí busca transformar los incentivos de la industria, favoreciendo la reutilización, la reparación, la reventa y una mayor durabilidad de los productos. Esto podría modificar progresivamente la disponibilidad, los precios y los hábitos de consumo. El cambio de fondo es pasar de una cultura de comprar, usar y desechar hacia otra en la que prolongar la vida útil de los productos se convierta en parte habitual de nuestras decisiones de consumo.
¿Cómo es que un reglamento dirigido a industrias específicas terminará afectándonos a todos?

Uno podría pensar que si exporto café, aceites o azúcar, los muebles, la ropa y el acero no son sectores que me afecten ni mis líneeas de producción. Sin embargo, para bien o para mal, la exposición al ESPR no se mide solo por el producto afectado sino por cómo está transformando todas las cadenas globales de valor:

  1. La diligencia debida ya se ha convertido en un requisito de información. Un fabricante europeo sujeto a un acto delegado trasladará a sus proveedores (léase, todos nosotros en el sur global) la exigencia de datos de sostenibilidad y trazabilidad que él necesita para cumplir con la normativa de la UE. La obligación formal es suya. Pero el costo de generar el dato es nuestro y todas las empresas serias empezarán a exigir esta trazabilidad o serán obligadas por las certificaciones que tienen que renovar.
  2. Migración por valor agregado. Cada paso que demos de la materia prima al producto terminado (de la fibra al textil, de la madera al mueble) nos acerca cada vez más al perímetro de un acto delegado. La estrategia de escalar en la cadena (algo que es muy deseable para el desarrollo del comercio) implica asumir esa carga regulatoria y sus externalidades.
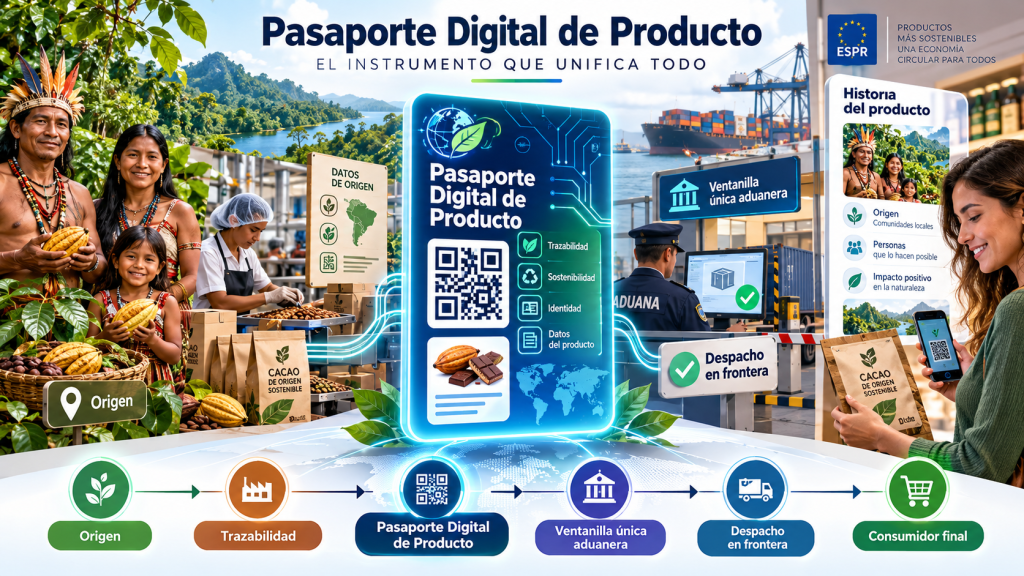
  3. El instrumento que unifica todo: el Pasaporte Digital de Producto. El ESPR trae consigo un as bajo la manga al crear un registro digital de trazabilidad que, conectado a la ventanilla única aduanera (artículo 13 del reglamento), se convertirá en una condición de despacho en frontera. Este pasaporte es la pieza más interesante y también la más subestimada de toda la transformación (a esto le dedicaré el siguiente post) porque sus implicaciones e innovación nos abrirán la puerta a todo un nuevo mundo de trazabilidad y de marketing para acercar al comprador final con los productores originales.
Estos serán los siguientes posts:

  1. Este post: sobre qué es el ESPR,.
  2. El Pasaporte Digital de Producto: la trazabilidad como condición de acceso.
  3. El calendario por producto, de las baterías a los textiles.
  4. Hoja de ruta: la trazabilidad modelada como un activo de la estrategi y no como un costo oculto.

El PPWR nos enseñó a leer un reglamento. El ESPR nos obliga a leer el sistema que los genera a todos.

Las opiniones y análisis expresados en este texto son estrictamente personales del autor, se basan exclusivamente en información de acceso público y no representan la posición de ninguna institución ni gobierno.
Cerrando la serie sobre el PPWR. Listos par exportar a Europa desde hoy al 2030: hoja de ruta para café y bebidas energéticas ante las nuevas reglas verdes de la UE

Featured

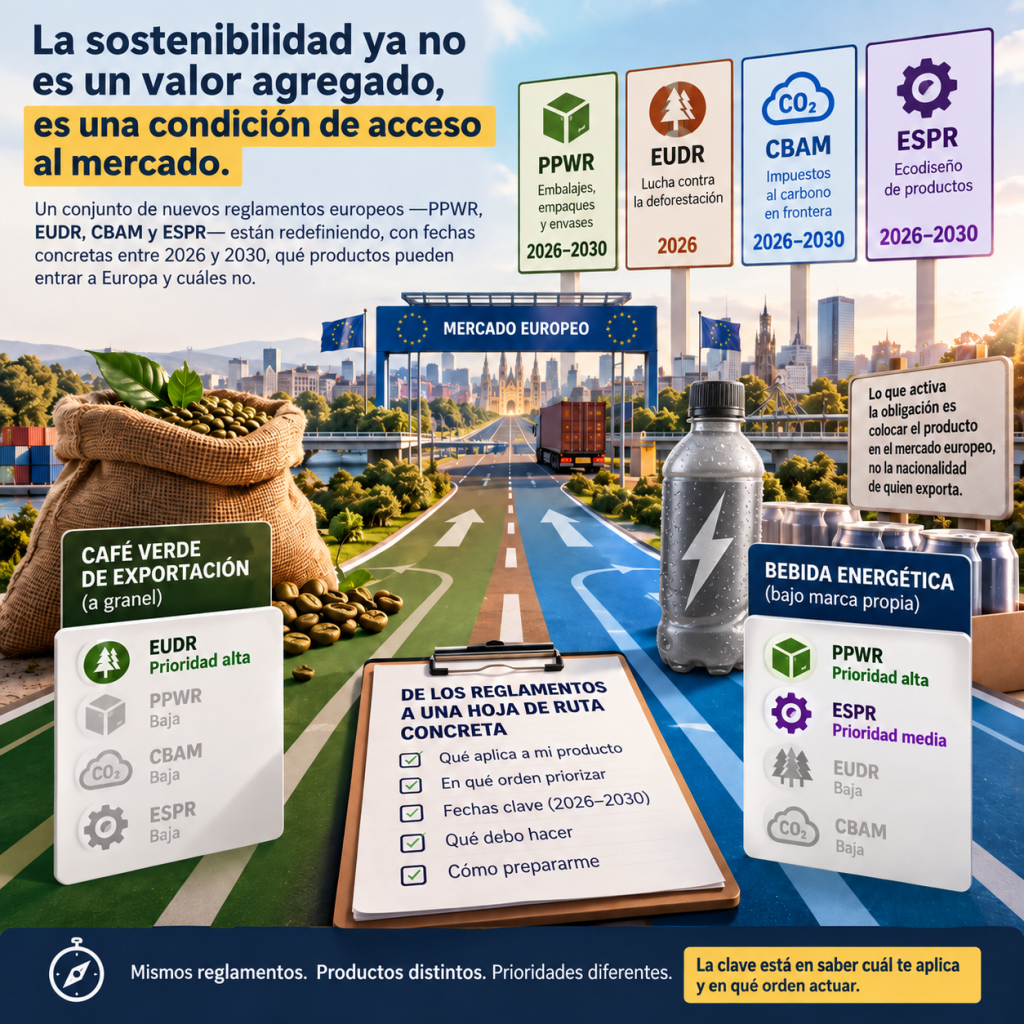
En los últimos posts el mensaje se ha dirigido a quienes ya exportan a la UE, pero también para quienes desean empezar a hacerlo. Para este último post en esta serie sobre el PPWR, hay algo que dejar claro y sin rodeos desde este primer párrafo: la sostenibilidad dejó de ser un valor agregado y se convirtió en una condición de acceso al mercado.

Un conjunto de nuevos reglamentos europeos —sobre embalajes, empaques y envases (el famoso PPWR), la lucha contra la deforestación (EUDR), los impuestos al carbono en frontera (CBAM) y el ecodiseño de productos (ESPR)— están redefiniendo, con fechas concretas entre 2026 y 2030, qué productos pueden entrar a Europa y cuáles no. Y esto aplica sin importar en qué continente esté establecida la empresa, qué tan grande sea o qué tan complejo sea su producto: lo que activará una obligación según todos estos reglamentos es ya colocar el producto en el mercado europeo, no la nacionalidad de quien exporta.

Durante las últimas siete entregas de esta serie, fui desarmando uno a uno ese entramado pieza por pieza (al final les comparto los links a la serie completa por si quiere profundizar en algún punto). Pero este último post está pensado para que lo puedan utilizar como una guía de arranque estratégico. Para esto, me enfocaré no en la teoría, sino en una práctica que sea útil para analizar y bajar esos reglamentos a una hoja de ruta concreta, con fechas y orden de prioridades que no debemos ignorar.

Y para que no se quede en abstracciones, no haré una lista con generalidades sino que tomaremos dos productos reales y con muchísimo potencial de crecimiento que representan los dos extremos del tablero exportador y les trazaré el camino a cada uno:

  • Un café verde de exportación a granel, el clásico de nuestra región con calidad y muy bien posicionado.
  • Una bebida energética embotellada bajo marca propia, un producto manufacturado y de alto contenido plástico que tiene grandes crecimientos en consumo entre las poblaciones más jóvenes.

¿Por qué estos dos productos? Porque demuestran algo que quiero que quede grabado: no todos los reglamentos pesan igual según el producto. Lo que es urgente para el café es casi irrelevante para la bebida, y viceversa. Saber leer cuál nos aplica, y con qué prioridad, es la mitad de la batalla.

Caso 1: El café verde — donde el EUDR y el PPWR mandan

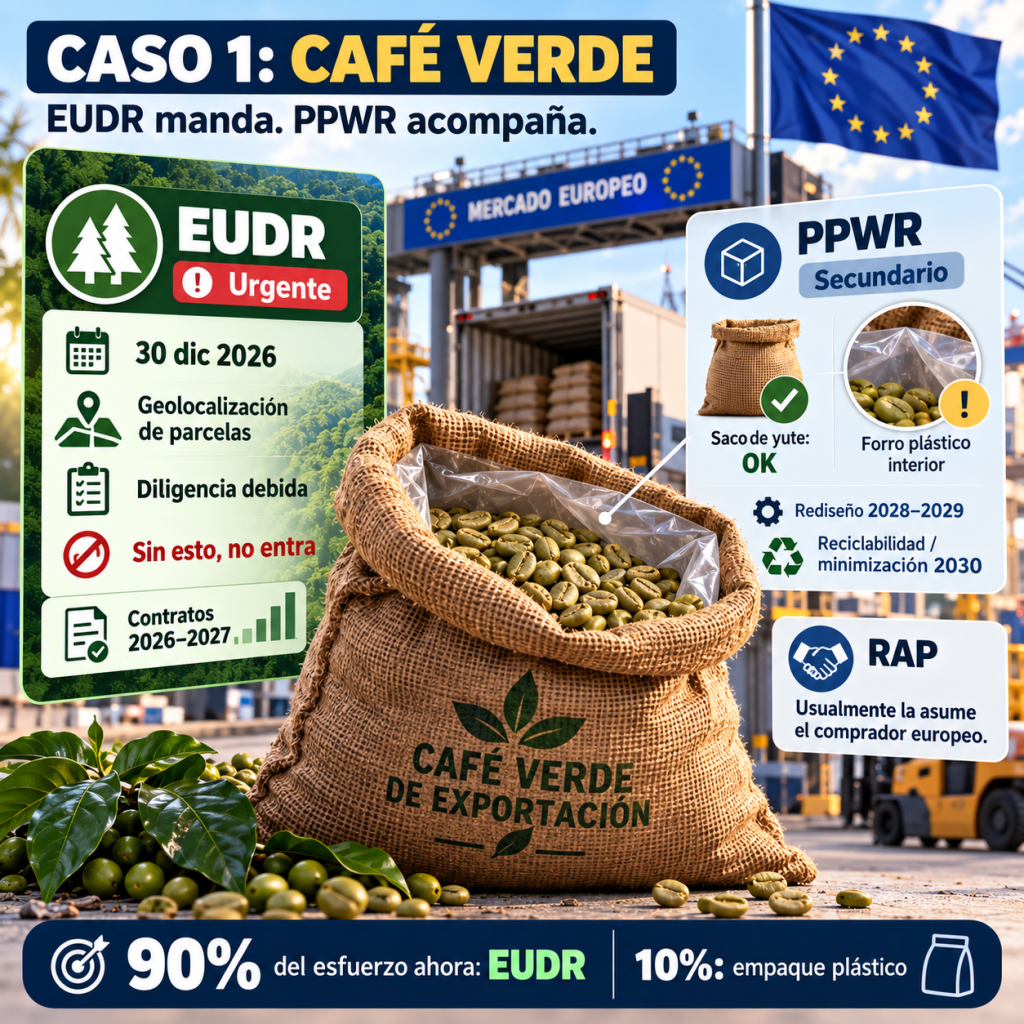
Empecemos por el café y arranquemos recordando que el reglamento que más le urge al café no es el PPWR, es el EUDR.

  • Lo urgente (EUDR, 30 de diciembre de 2026): el café está en la lista de productos del Reglamento contra la Deforestación, y esa fecha está a la vuelta de la esquina. Sin geolocalización de las parcelas y sin la diligencia debida que pruebe que el grano está libre de deforestación, el café no entra. Punto. Para nuestro caficultor, este es el frente número uno, y empieza a ser auditado en los contratos para venta que ya desde septiembre 2026 estamos pactando para venta desde enero 2027 en adelante.
  • Lo secundario (PPWR): el saco de yute o de fibra natural no tiene mayor problema —es reciclable y de origen renovable—. El punto de atención es el empaque plástico interior (esas bolsas herméticas tipo grado-barrera que protegen el grano y que muchos conocen popularmente como “green bags”). Ese forro sí cuenta como embalaje plástico: le aplican la minimización y la reciclabilidad desde 2030. Es un tema de rediseño de un solo componente, manejable y sin prisa inmediata.
  • ¿Y la RAP? En la venta clásica de café verde a granel a un tostador europeo, el “productor” bajo el PPWR suele ser nuestro comprador, no nosotros (lo vimos en el post 6). Un peso menos.

Dato clave para el caficultor: concentrar el 90 % del esfuerzo en el EUDR ahora, y dejar el empaque plástico como un proyecto de rediseño tranquilo hacia 2028–2029.

El detalle clave que lo cambia todo: ¿qué ocurre si ya exportamos el café con valor agregado?

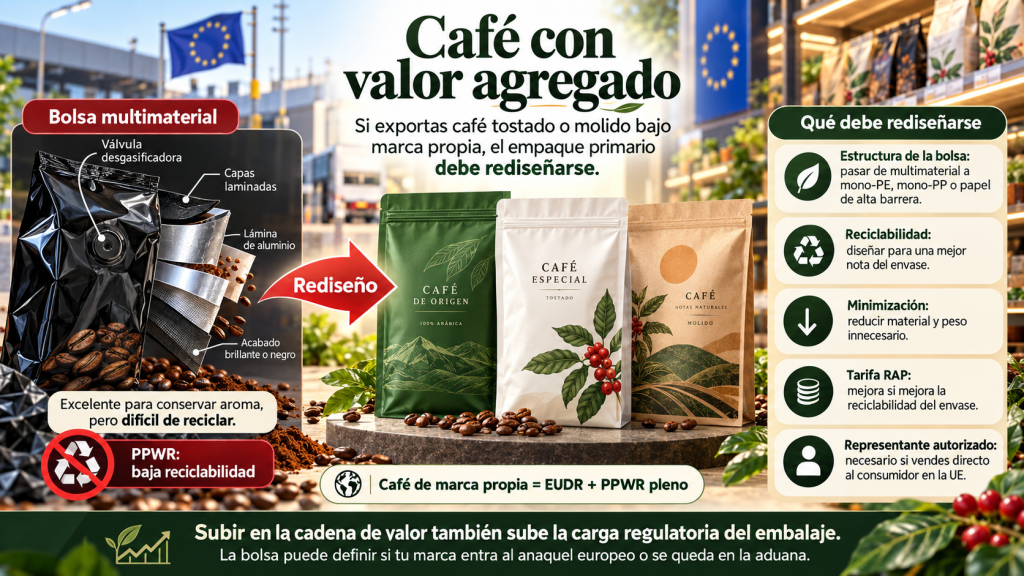
Hasta aquí hablé del café verde, a granel, en saco. Pero ¿qué pasa cuando damos el salto que tanto anhelamos como región —dejar de vender la materia prima y exportar nuestro café tostado o molido, ya empacado bajo marca propia—? Ahí el análisis se voltea por completo, y conviene verlo con lupa porque es la trampa menos evidente de todo el PPWR.

Ese café con valor agregado no viaja en yute: viaja en la clásica bolsa multimaterial —varias capas laminadas, una lámina de aluminio como barrera, muchas veces con acabado brillante o negro y su válvula desgasificadora—. Es una maravilla para conservar el aroma… y, en el idioma del PPWR, es casi un caso de “reprobado”: justo el tipo de embalaje que en el post 3 vimos que difícilmente alcanza siquiera el grado C, porque sus capas no se pueden separar para reciclar. Dicho de otra forma: la bolsa de café tostado es, en materia de embalaje, mucho más parecida a la botella de la bebida energética del Caso 2 que al saco del Caso 1.

Y el giro no es solo de reciclabilidad. Al empacar bajo marca propia y, sobre todo, si vendemos directo al consumidor europeo, dejamos de ser el proveedor invisible y pasamos a ser “el productor” con toda la carga que eso implica: reciclabilidad de la bolsa, minimización, tarifa de RAP modulada según la nota del envase y —el punto que más se subestima— el representante autorizado en cada país. Es decir, el café con valor agregado hereda a la vez lo peor de los dos casos: el EUDR del Caso 1 y el PPWR pleno del Caso 2.

La lección estratégica es incómoda pero valiosa: subir en la cadena de valor —que es exactamente lo que queremos para el desarrollo de nuestros países— sube también, y de golpe, la carga regulatoria del embalaje. Por eso, quien esté planeando pasar del grano verde al café de marca debe presupuestar, desde el primer día, el rediseño de esa bolsa multimaterial hacia estructuras mono-material reciclables (mono-PE, mono-PP o soluciones de papel de alta barrera). No es un detalle técnico menor: puede ser la diferencia entre que nuestra marca entre al anaquel europeo o se quede en la aduana.

Dato clave para el caficultor: si exporto café verde, concentrar el 90% del esfuerzo en el EUDR ahora y dejar el forro plástico como un rediseño tranquilo hacia 2028–2029. Pero si mi plan es exportar café tostado o molido bajo marca propia, entonces debo tratar mi bolsa como lo que es —un embalaje de “Caso 2″— y sumarle desde ya el rediseño y la figura del representante autorizado.

Caso 2: La bebida energética — el PPWR en su versión más exigente

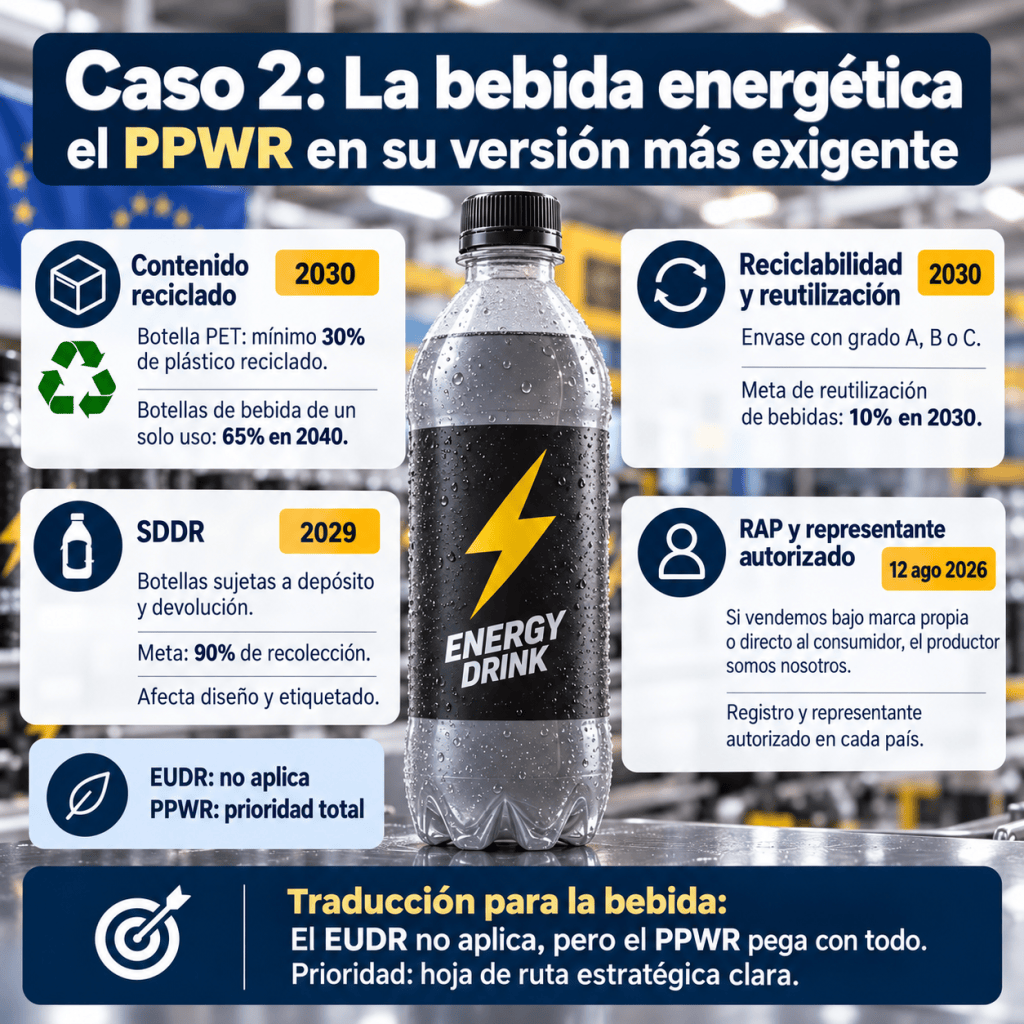
Ahora el otro extremo. Una bebida energética embotellada bajo marca propia y vendida al consumidor europeo es, básicamente, un catálogo andante de obligaciones del PPWR:

  • Contenido reciclado (post 4): si va en botella PET, necesitará que como mínimo el 30% del total fabricado con un plástico reciclado desde 2030 (y las botellas de bebida de un solo uso saltan al 65% en 2040). Aquí revive todo lo que hablamos de asegurar proveedor de rPET y hacer análisis de costos con proyecciones muy rigurosas con suficiente tiempo y visión estratégica.
  • Reciclabilidad y metas de reutilización (post 5): las bebidas tienen meta propia de reutilización (10% en 2030), y el envase debe alcanzar grado A, B o C.
  • Sistemas de depósito y devolución (SDDR): las latas y botellas de bebida quedan sujetas a los sistemas de depósito que los Estados miembros deben tener para alcanzar el 90% de recolección en 2029. Esto afecta el diseño y el etiquetado del envase y, por lo tanto, al equity de las marcas.
  • RAP y representante autorizado (post 6): aquí sí. Si vendemos bajo marca propia o directo al consumidor, el productor somos nosotros, con toda la carga: registro y representante autorizado en cada país donde vendamos, desde el 12 de agosto de 2026.

Traducción para la bebida: el EUDR no aplica (no lleva commodities de la lista), pero el PPWR pega con todo. Aquí la prioridad es exactamente la inversa a la del café y por lo tanto necesitamos elaborar una hoja de ruta estratégica clara.

La hoja de ruta que se nos viene

Con los dos casos claros, así se verá el calendario de acción común para los próximos 12 a 24 meses:

Ahora y hasta la primavera de 2027 (lo inmediato):

  1. Mapear “el productor” contrato por contrato de todas nuestras materias primas (desde los pellets de plástico, hasta los pesticidas y plaguicidas en la agricultura y en la fabrica de plásticos). ¿Quién coloca primero el producto en el mercado? De esa respuesta depende casi todo. (Café: casi siempre el comprador. Bebida de marca propia: nosotros.)
  2. Café: arrancar el EUDR ya. Geolocalización de parcelas y expediente de diligencia debida antes del 30 de diciembre de 2026. Es lo único que tiene fecha inminente.
  3. Bebida de marca propia: designar representante autorizado en cada país destino (exigible desde agosto de 2026) y completar la declaración de conformidad y documentación técnica del envase.

A lo largo de 2027 (construir cimientos):

  1. Levantar la base de datos única de trazabilidad —finca, materias primas para cultivo y producción industrial, medición de huella de carbono, documentación para TODO— hacerla pensando en alimentar nformación compartida para el EUDR, el PPWR y el futuro Pasaporte Digital de una sola vez. Es la inversión que se paga sola.
  2. Auditar cada componente del embalaje: identificar todo plástico (forro del café, botella de la bebida, etiquetas, tintas, liners, aceites, pegamentos, etc, etc, etc) y su composición exacta, pidiéndosela a los proveedores.
  3. Bebida: asegurar cuando se pueda proveedor de rPET con contrato y volumen, antes de que el mercado se tense hacia 2029 y analizar costos de fabricación con una visión de largo plazo y de rentabilidad del negocio.

De 2027 a 2028 (rediseñar con calma):

  1. Rediseñar hacia mono-material y tamaño justo: menos “aire”, mejor nota de reciclabilidad y menor tarifa de RAP. Doble premio, como vimos.
  2. Café: resolver el forro plástico hacia una estructura reciclable.
  3. Vigilar los expedientes vivos: los paquetes “Ómnibus” que reescriben estas normas y la conexión del Pasaporte Digital a la aduana.

Mirando a 2030 (la gran ola): es cuando entran en vigor las cuotas de contenido reciclado, los grados de reciclabilidad obligatorios, las metas de reutilización y la modulación de tarifas de RAP. Todo lo que sembremos en 2027 madura justo a tiempo para esa fecha.

La idea con la que quiero cerrar la serie sobre el PPWR

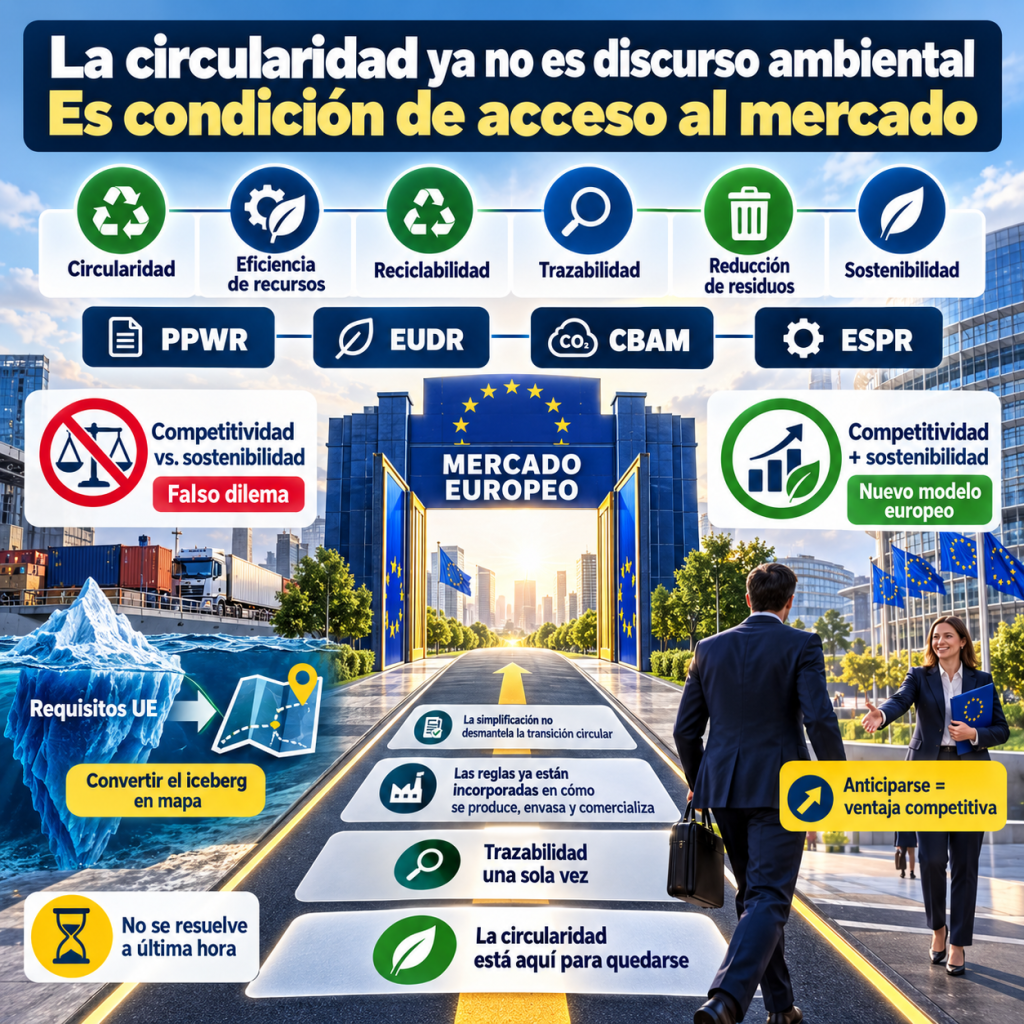
Si hay una sola idea que me gustaría que quedara de estos ocho posts, es esta: la circularidad europea dejó de ser un discurso ambiental y se convirtió en una condición de acceso al mercado.

Por eso, resulta falaz presentar la actual agenda europea de “competitividad” y “simplificación” como si implicara un abandono de la sostenibilidad o un regreso al paradigma económico anterior. La propia legislación europea demuestra lo contrario: circularidad, eficiencia en el uso de recursos, reciclabilidad, trazabilidad, reducción de residuos y sostenibilidad ya están incorporadas estructuralmente en las reglas que determinarán cómo se produce, se envasa y se comercializa en el mercado europeo.

La simplificación podrá modificar procedimientos, cargas administrativas o mecanismos de cumplimiento; no significa desmantelar la transición hacia una economía circular. Competitividad y sostenibilidad ya no son agendas separadas: la UE está intentando integrarlas dentro de un mismo modelo económico e industrial.

Y esa es quizá la conclusión más importante: la circularidad está aquí para quedarse. No será opcional, no pertenece a un futuro lejano y, para quienes quieran seguir exportando a Europa, tampoco será algo que pueda resolverse a última hora.

Pero —y este es el giro optimista— tampoco es una condena para quienes luchamos con nuestros costos y con la capacidad de inversión en tantos requisitos, certificados de trazabilidad y documentación detallada. El exportador que se anticipe, con visión estratégica y que que construya su trazabilidad una sola vez y entienda que el PPWR, el EUDR, el CBAM y el ESPR son un mismo sistema, no solo cumplirá: llegará a la mesa de su comprador europeo con una ventaja que sus competidores, mientras que los que vengan corriendo a última hora no tendrán. Convertimos así un iceberg en un mapa y un obstáculo en una diferenciación que servirá para empezar hoy a priorizar acciones.

Como ha seguido ocurriendo en este escenario de decisiones democráticas que caracteriza a la UE, es muy probable que los reglamentos que hemos visto continúen cambiando y avanzando. Además, los textos y las fechas cambian,y seguramente tendremos que seguir actualizandonos por acá con nuevos updates y sorpresas regulatorias en la UE.

La serie completa, para quien quiera revisar el detalle:

  1. El PPWR en aplicación y cómo el embalaje es apenas la punta del iceberg
  2. Qué exige realmente el PPWR: obligaciones núcleo y calendario 2026–2040
  3. Hablemos de reciclabilidad en el PPWR: el método de calificación que usará la UE
  4. Con el PPWR, en 2030 el plástico reciclado será el nuevo oro de Europa
  5. No más “usar y desechar”: rediseño, reutilización y recarga en el PPWR (B2B y B2C)
  6. Con el PPWR, ¿quién pagará la factura? La RAP y el representante autorizado
  7. El PPWR no está solo: cómo el ESPR, el Pasaporte Digital, el EUDR y el Ómnibus I forman un solo sistema
  8. Este último post: ejemplos de una hoja de ruta práctica para los próximo 12 a 24 meses.

Las opiniones y análisis expresados en este texto son estrictamente personales del autor, se basan exclusivamente en información de acceso público y no representan la posición de ninguna institución ni gobierno.