Con el PPWR, ¿quién pagará la factura? Cómo funcionará la “Responsabilidad Ampliada del Productor” y el tan cuestionado rol del “Representante autorizado”

Featured

Ante de iniciar les comparto los cinco posts que he escrito en esta serie: Post 1: El panorama, el PPWR como punta del iceberg · Post 2: Obligaciones núcleo y calendario 2026–2040 · Post 3: Reciclabilidad y grados A–E · Post 4: Contenido reciclado obligatorio · Post 5: Reutilización, recarga y minimización · Post 6 (este post)

Cerré el post anterior con una pregunta incómoda, y nos toca responderla hoy: cuando todas las obligaciones del PPWR como la “calificación entre A-E” de reciclabilidad, el contenido reciclado, las metas de reutilización, la seguridad alimentaria completa, entre otras; alguien tendrá que pagar para que el sistema funcione. Además, alguien tendrá que responder legalmente ante la autoridad de cada Estado miembro cuando algo falla.

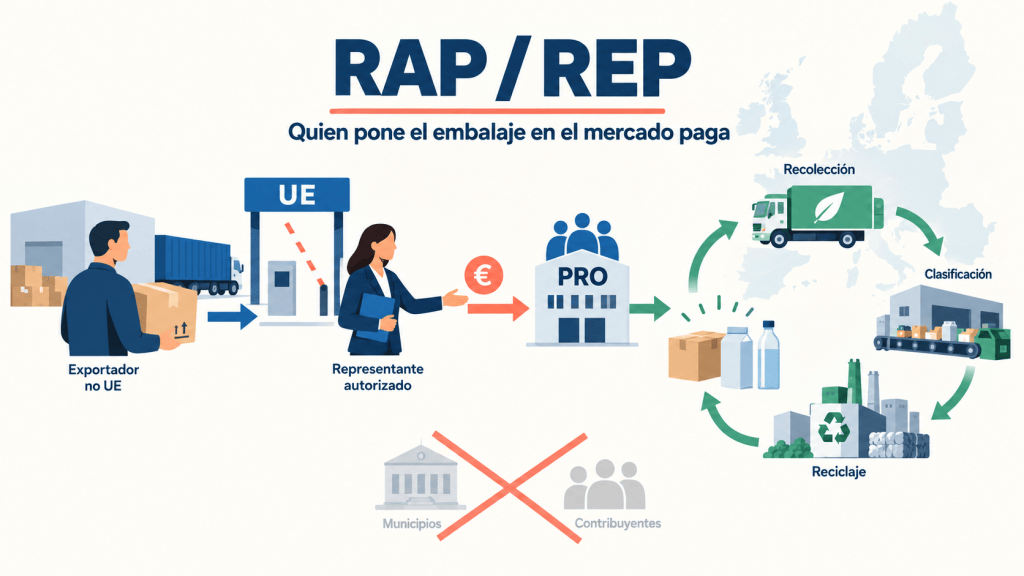
En el lenguaje del reglamento, eso tiene nombre y se traduce a español como la “Responsabilidad Ampliada del Productor” (RAP; en inglés, Extended Producer Responsibility, EPR). Otros también le llaman, Responsabilidad Extendida del Productor (REP). Y se crea, además, una figura asociada que —lo digo con conocimiento de causa— es la que más he visto subestimar a quienes están evaluando sus exportaciones hacia la UE: la figura del representante autorizado.
¿Qué es, en la práctica, la Responsabilidad Ampliada del Productor?

La RAP traslada el costo del fin de vida del embalaje —recolección, clasificación y reciclaje— a quien lo puso en el mercado, y no al contribuyente europeo ni al municipio o comuna que gestiona la basura. Quien coloca embalaje o producto empacado por primera vez en un Estado miembro paga una tarifa a un sistema de gestión (un Producer Responsibility Organisation, o PRO, si cumple de forma colectiva) que financiará esa cadena. Es, en el fondo, la misma lógica que ya conocemos de otros regímenes de manejo y gestión sostenible de residuos como ocurren en el de Baterias y aparatos eléctricso, ahora se extenderá a todos los embalajes bajo el Reglamento 2025/40.

Pero, ¿quién es, exactamente, “el productor”?

Aquí está el primer punto que conviene tener muy claro: “productor” no es sinónimo de “fabricante” ni de “exportador”. El PPWR define al productor como quien coloca el embalaje o el producto empacado por primera vez en el mercado de un Estado miembro. En la mayoría de las relaciones comerciales que conocemos como el cacao o el café verde vendido a un tostador europeo, los camarones o el azúcar vendidos a un importador que después distribuye bajo su propia marca, ese “primer colocador” suele ser nuestro comprador europeo. Buena noticia, entonces, para quien exporta materia prima a granel o bajo marca del comprador.

La noticia deja de ser buena en dos escenarios que sí nos impactan como exportadores hacia la UE directamente:

  1. si tenemos una filial o un representante propio dentro de la Unión que introduce el producto ya empacado bajo nuestra marca, o
  2. si vendemos directo al consumidor europeo por comercio electrónico. En esos casos, el productor —con toda su carga de obligaciones— somos nosotros.

¿Qué obligación es la que de verdad afectará a quien exporta?

Aquí es donde entra el representante autorizado, y aquí es donde el reglamento creó (sin quererlo) una trampa de esas que van escondidas en la letra pequeña de los contratos. ¿Por qué? porque el PPWR no contempla una figura de representante, sino dos, con alcance y lógica completamente distintos que tuve que consultar y me indicaron esta información:

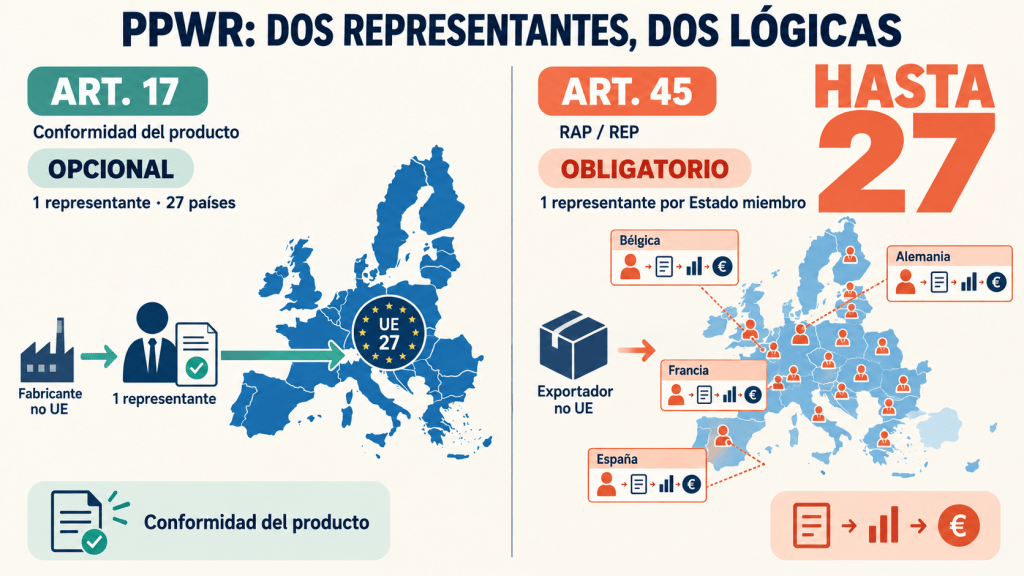
  • El representante de conformidad del producto (artículo 17): cubre la declaración de conformidad UE y la documentación técnica que ya conocemos del post 2 (Post 2: Obligaciones núcleo y calendario 2026–2040). Es opcional para fabricantes de fuera de la UE y cuando se designa, un solo mandato cubre los veintisiete Estados miembros.
  • El representante autorizado para la Responsabilidad Ampliada del Productor (artículo 45): esta es la figura que administra el registro, reporta los volúmenes de embalaje colocados y paga las tarifas de RAP en nombre del productor. A diferencia del anterior, es obligatorio cuando el productor no está establecido en el país donde coloca el embalaje por primera vez y hay que designar uno distinto en cada Estado miembro donde vendamos. Esta figura no existe todavía (aún y a pesar de que el propio reglamento lo exige por acto de ejecución desde febrero de 2026) y debería de tener un registro único europeo con formato armonizado. Como resultado, quien venda en Bélgicva, Alemania, Francia o España, por ejemplo, estaría necesitando, hoy 7 de septiembre de 2026, contar ya con cuatro registros y cuatro representantes.

El gran problema que no se previó fue el establecer un sistema más sencillo o simplificado para quienes exportan poco volumen a varios países a la vez. Esto ha causado en estas semanas un gran revuelo y no hay solución al día de hoy.
¿Se suspendió esta obligación, como algunos titulares sugieren?

Aquí quiero ser especialmente detallado porque el tema se ha prestado a confusión en los medios de comunicación. En diciembre de 2025, la Comisión Europea publicó, dentro del paquete de simplificación ambiental conocido como “Ómnibus VIII”, la propuesta COM(2025) 982, que plantea suspender el artículo 45(3) —el que exige el representante autorizado de RAP— hasta el 1 de enero de 2035. Varios titulares lo resumieron como “la UE aplaza el representante autorizado hasta 2035”. Sin embargo, esa versión es incompleta en un punto clave que tiene dos matices que conviene tengamos claros:

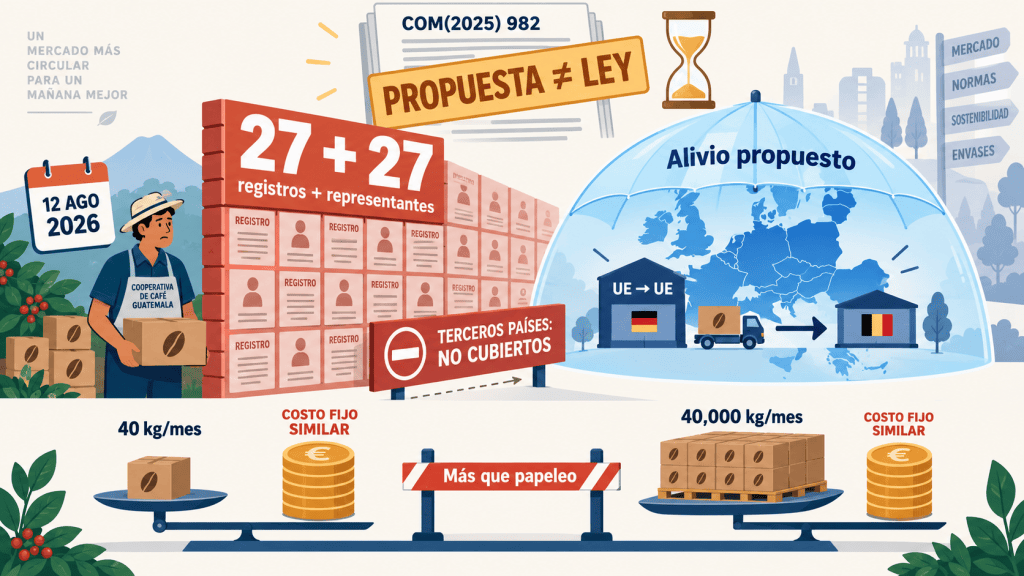
  1. Al día de hoy, la COM(2025) 982 es una propuesta, no ley vigente. Sigue en trámite dentro del procedimiento legislativo ordinario y no ha sido adoptada.
  2. La suspensión propuesta cubre a productores establecidos dentro de la Unión que venden de un Estado miembro a otro —el caso, por ejemplo, de una empresa alemana que vende también en Bélgica. Los productores de terceros países no estamos cubiertos por esta propuesta. Para quien exporta desde Guatemala o cualquier país fuera de la UE, la fecha del 12 de agosto de 2026 sigue firme, tal como está escrita en el reglamento.

Dicho de otra forma: el alivio que están negociando en Bruselas no es, por ahora, para nosotros. Vale la pena seguir el expediente —si algún día se extiende a terceros países, será una noticia real—, pero planificar como si ya estuviera aprobado sería un error caro.
¿Qué tan grave es esto para una micro o pequeña empresa, y qué dice realmente la UE al respecto?

Es complicado, en especial para una MiPyME ya que requirá tener veintisiete registros y veintisiete representantes autorizados: uno por cada Estado miembro donde se venda, sin ventanilla única europea sus productos y esto no será “papeleo adicional”. Como resultado, esto se convirtió inadvertidamente en una barrera de entrada que puede pesar más que el arancel o el flete.

Ya que no hay ni descuento ni eliminación por el tamaño, el PPWR no exime a la microempresa de registrarse, solo le simplifica el formato del reporte anual si coloca menos de diez toneladas de embalaje en un mercado (un alivio de formulario, no de la obligación misma). Y el costo no baja con el volumen: pagar seis representantes y seis registros cuesta prácticamente lo mismo si enviamos 40 kilos al mes que si enviamos 40,000 kilos. Este mal calculo económico es exactamente el que ha llevado a comerciantes europeos, no solo de fuera de la UE, a anunciar públicamente que dejan de vender hacia ciertos países del bloque porque “no es financieramente viable”. Si esto le duele a quien ya está establecido dentro de la UE, imaginemos lo que representa para una pequeña cooperativa cafetalera o una empresa de especialidades no tradicionales que exporta desde Centroamérica.

Afortunadamente, la UE es consciente del problema y aquí es donde conviene mantener las esperanzas de modificaciones ya que hasta ahora:

  • La Comisión propuso, en el paquete “Ómnibus VIII” de diciembre de 2025, suspender el artículo 45(3) hasta 2035 (pero ojo que ya vimos que solo aplica para productores establecidos en la UE).
  • En el Parlamento Europeo, la comisión de Medio Ambiente (ENVI) publicó en mayo de 2026 sus proyectos de informe sobre estos expedientes (2025/0395 y 2025/0396), proponiendo algo más acotado: limitar cualquier exención a micro y pequeñas empresas (hasta 49 empleados y hasta 10 millones de euros de facturación anual), en lugar de a todos los productores de la UE sin distinción.
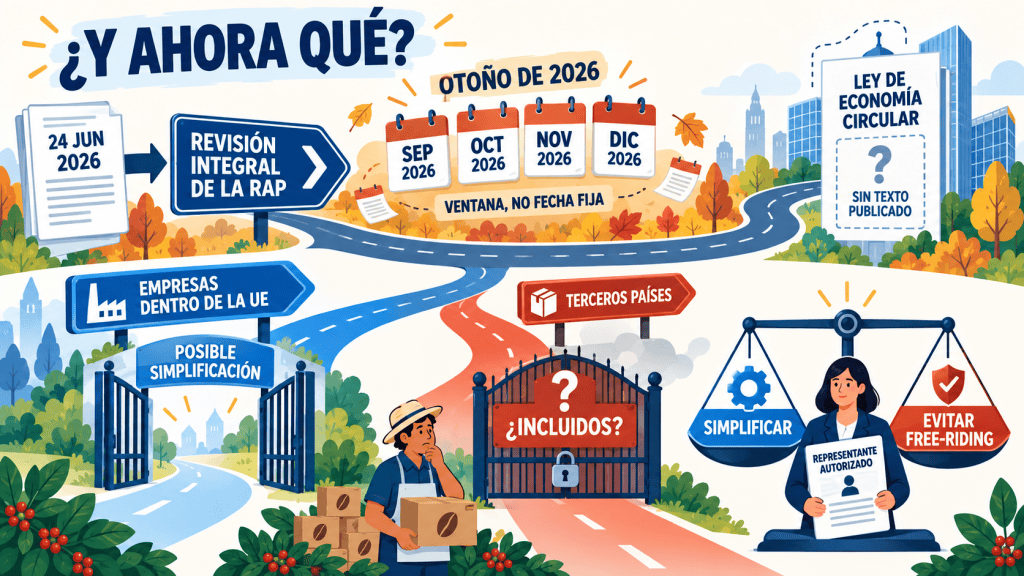
  • Pero el 24 de junio de 2026, el Consejo de la UE discontinuó las negociaciones sobre estos dos expedientes específicos de suspensión del representante autorizado, citando “fuertes reservas de una amplia mayoría de Estados miembros“. Esto ocurrió por dos motivos: 1. la mayoría de gobiernos europeos no quiere renunciar a esta figura de control, ni siquiera para sus propios productores y 2. esta medida les iba a generar ingresos extras en el erario público de cada estado miembro que no querían perder.

Y, entonces, ¿qué haremos?

En el comunicado que hizo el Consejo el 24 de junio, se indica que se “remite el asunto a un ejercicio más amplio: una revisión integral de los esquemas de responsabilidad ampliada del productor“. Pero esto se esperaría que llegue hasta con la futura Ley de Economía Circular (Circular Economy Act) prevista para el otoño de 2026. Aquí quiero ser honesto sobre lo que sabemos y lo que no: no existe, al día de hoy, una fecha exacta de octubre confirmada ni un texto publicado; “otoño de 2026” es la única referencia temporal que ha dado el Consejo y en Bruselas ese tipo de plazos se mueve con frecuencia. Lo prudente es leerlo como una ventana (septiembre–diciembre de 2026) y no como una fecha fija en el calendario.

Y hay un matiz final, quizás el más importante para nosotros: incluso si esta revisión avanza y simplifica algo, no hay ninguna garantía de que incluya a los productores de terceros países. Todo lo que se ha discutido hasta ahora en Bruselas con lapropuesta de la Comisión y en los informes del Parlamento, fue diseñado para aliviar a las empresas dentro de la Unión que venden de un país miembro a otro. El debate sobre si conviene mantener esta figura para quienes exportamos desde terceros países sigue siendo un problema vivo y dividido ya que algunas asociaciones industriales presionan por simplificar en general, mientras que otras, argumentan (con razón) que el representante autorizado es precisamente la pieza que permite a las autoridades europeas exigir cuentas a un productor que no tiene presencia física en el continente y que quitarla abriría la puerta al “free-riding” de quien no cumple. Ese argumento juega, estructuralmente, en contra de que la excepción se extienda algún día a nosotros.

¿Cómo se conecta esto con la “calificación” de reciclabilidad del post 3 Post 3: Reciclabilidad y grados A–E?

Dieciocho meses después de que entren en vigor los actos delegados y de ejecución sobre los grados de reciclabilidad (artículo 44(8)) se esperaría que los cobros de la RAP se modularán en base a esa calificación entre A–E. Un embalaje grado A pagará menos; uno grado D o E pagará más. La reciclabilidad deja de ser solo una casilla de cumplimiento y se convierte, literalmente, en una línea del costo de exportar.
¿Qué hacer, entonces, desde ya?

  1. Mapear, contrato por contrato, quién es “el productor” en cada relación comercial que tenemos con Europa. No es un ejercicio legal abstracto sino netamente una responsabilidad del área de Ventas ya que de esa respuesta depende si la carga cae en nuestro comprador o en nosotros.
  2. Si vendemos bajo marca propia o tenemos presencia directa en la UE, empezar ya la identificación de un representante autorizado de RAP en cada país objetivo (esto es exigible desde el 12 de agosto de 2026).
  3. Pedir, contractualmente, evidencia de que nuestro comprador europeo cumple su parte (registro, PRO, declaración), sobre todo si el contrato de venta condiciona el pago a la conformidad del embalaje.
  4. Seguir con mucha atención el avance y negociación de dos expedientes: el que se quedó estancado en el Consejo: COM(2025) 982 (con la suspensión para productores de la UE) y, sobre todo, la discusión y redacción que tendrá la futura Ley de Economía Circular que habría de estar para el otoño de 2026. Ya que acá es donde realmente podría discutirse algo que también sea aplicable a terceros países.

Nota: el artículo 45 del Reglamento (UE) 2025/40, el estado de los expedientes 2025/0395(COD) y 2025/0396(COD), y el comunicado del Consejo del 24 de junio de 2026 pueden consultarse en el Observatorio Legislativo del Parlamento Europeo y en el portal de simplificación ambiental de la Comisión Europea. Recomiendo revisarlos antes de tomar cualquier decisión contractual, porque este es, de los ocho posts de la serie, el expediente que más rápido estará evolucionando en los próximos meses.

En el próximo post damos un paso atrás y armamos el rompecabezas completo: cómo el PPWR se relaciona con otro montón de reglamentos como el ESPR, el Pasaporte Digital de Producto, el EUDR y el CBAM, y por qué ninguno de estos reglamentos se entiende bien si se lee por separado. El tema seguirá siendo muy complejo en esta materia.


Las opiniones y análisis expresados en este texto son estrictamente personales del autor, se basan exclusivamente en información de acceso público y no representan la posición de ninguna institución ni gobierno.
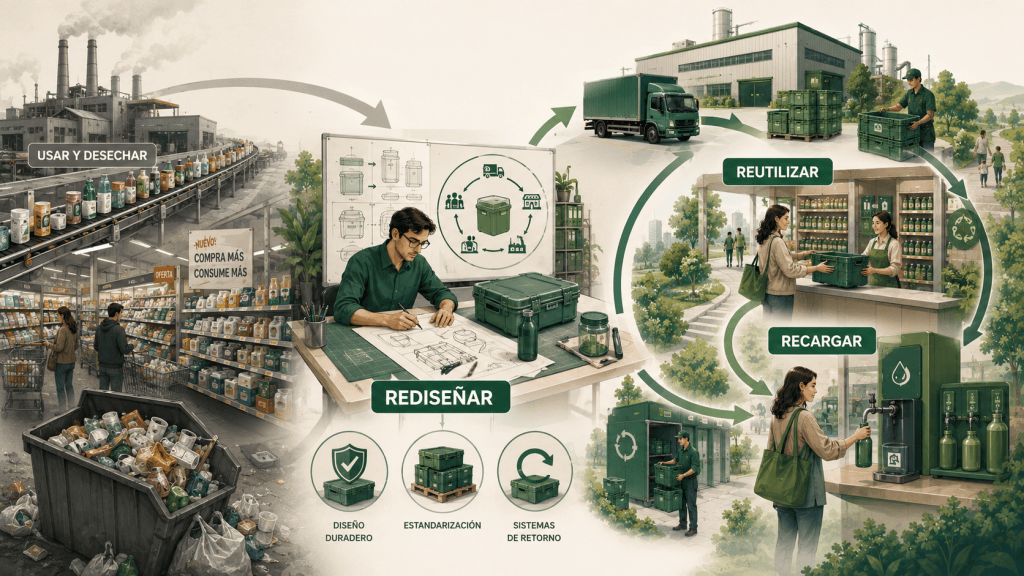
No más “usar y desechar”. La UE apuesta por el rediseño, la reutilización y la recarga en el PPWR trasnformando los negocios B2B y B2C.

Featured

Eliminar el “usar y desechar” en nuestras vidas, implica un verdadero cambio al modelo de negocios tradicional que heredamos del siglo pasado. La economía circular y el futuro del packaging tendrán la transformación más importante en décadas.

En los posts anteriores hablamos sobre cómo están hechos nuestros embalajes, sobre la reciclabilidad y el contenido reciclado que deberá llevar cualquier embalaje que se utilice en la UE. Hoy cambiamos de área de expertise y entramos al mundo de la ingeniería de diseño de packaging y de la innovación, que son, en mi opinión, los temás más disruptivo del Reglamento PPWR. Porque aquí ya no se trata solo de elegir entre un material u otro, sino del modelo de negocios a los cuales durante décadas nos llevó la economía consumista y del marketing de consumo en economías de escala. Ante esto, la Unión Europea quiere terminar con la cultura del “usar y desechar” consumista y llevarnos hacia un estilo de vida más circular donde el reuso y la recarga o relleno nos permitan empezar a utilizar cada vez menos empaques y envases. Pero para lograr esto, se nos obligará con nuevas regulaciones a rediseñar nuestros procesos productos y de consumo, y no solo a sustituirlos.

¿Por qué este tema es tan distinto a los anteriores?

Porque a pesar de la gran importancia y valor para la economía que tiene el Reciclaje, el reciclar un embalaje no cambia cómo lo vendemos. Mientras que el Reuso y la eliminación sí cambian todo. Reducir el tamaño de una caja impacta en la logística, el flete y hasta la experiencia del consumidor. Crear todo un sistema de reutilización implica implementar una logística inversa B2B y B2C, crear sistemas nuevos de limpieza y sanitización y nuevos procesos de inspección, inocuidad y certificación. Por eso, este tema es el que más impactará en la producción B2B y en la estrategia de largo plao de nuestras empresas. Acá es también, por lo mismo, donde tendremos más oportunidades para innovar y diferenciarse.

¿Qué metas de reutilización trae el PPWR?

El artículo 29 del Reglamento 2025/40 fija metas muy altas de reutilización, en especial sobre el embalaje que se mueve dentro de la cadena logística europea, de la siguiente manera:

  • Embalaje de transporte (pallets, cajas, contenedores plásticos, costales y bolsas industriales, entre otros): al menos 40% del total del embalaje deberá ser reutilizable en 2030, con una meta —no vinculante— de 70% en 2040. Y un detalle importante: el embalaje de transporte que una empresa usa entre sus propias sedes o B2B con empresas vinculadas dentro de la UE deberá, en principio, ser 100% reutilizable (con algunas exenciones para envolturas y flejes de pallets definidas por decisión de la Comisión de febrero de 2026 con otra regulación).
  • Embalaje agrupado: metas propias de reutilización a partir de 2030.
  • Bebidas: metas específicas para ciertas categorías, con exenciones importantes como el vino, licores, la leche y las bebidas que requieren tecnología aséptica.

Aquí conviene precisar qué entiende el reglamento por “reutilizable” y deberemos analizar SKU por SKU con los expertos en materias primas y de diseño de packaging. Porque no bastará con que el envase aguante o soporte varios usos. Deberá estar integrado en un sistema de reutilización real, con recolección, limpieza, inspección y trazabilidad. Sin ese sistema montado y rentable, no cuenta. Y acá tenemos el primer gran reto: la rentabilidad de las cadenas de reutilización se pondrá a prueba a gran escala.

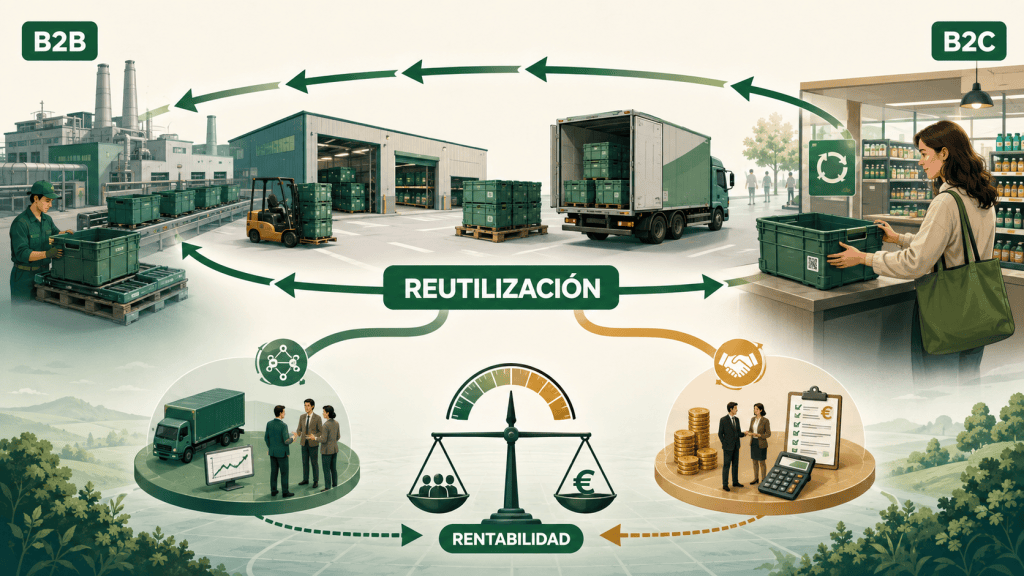
¿Se sostiene económicamente reutilizar? La rentabilidad en los negocios B2B y el B2C no se jugará de la misma manera

Toda la lógica de la reutilización descansa en un solo número: cuántas veces vuelve el envase y se vuelve a usar. Los estudios del sector de manufacturas y financieros ubican teóricamente que los puntos de equilibrio estén entre 10 y 40 ciclos, porque un envase reutilizable cuesta de tres a diez veces más que su equivalente de un solo uso. Por debajo de ese umbral, lo desechable sigue siendo más barato. Y el factor que decide si se alcanza ese umbral no es la resistencia del envase, sino la tasa de retorno: cuánto de lo que sale, regresa. Ahí es donde realmente se gana o se pierde un negocio. El fundamento técnico de esta ecuación es por un lado el Análisis del ciclo de vida (ACV) y el costo total de propiedad que se debe calcular matemáticamente para cada producto así:

Costo por uso = (número efectivo de usos dividido el costo inicial del embajale)​ + lavado + retorno + pérdidas

Conviene, entonces, separar dos mundos que solemos confundir:

  • Los negocios entre las empresas (B2B) los pallets, cajas y contenedores que circulan entre empresas clientes/proveedores, con rutas repetidas y formatos estandarizados deben analizar que la reutilización ya funciona y es rentable en muchos de los casos. El reto acá es rentabilizar estos procesos para que desaparezcan los contenedores vacíos de regreso a las fábricas. Así, cuando el remitente y el receptor están contractualmente obligados a devolver el envase, la tasa de retorno puede alcanzar porcentajes cercanos al 100% y crearía un circuito circular de logística.
  • La venta directa al consumidor (B2C) acá la historia cambia por completo. En este intercambio, el envase se va a casa con el cliente y recuperarlo es el verdadero (y caro) desafío. Hacer de esta recuperación un negocio sostenible requiere de la educación del consumidor y la creación de un hábito de consumo nuevo. En redes abiertas y sin educación en recuperación la tasa de retorno cae rapidísimo y con ella la rentabilidad del negocio encareciendo la búsqueda uno a uno de los envases mal desechados por el consumidor. Por debajo del umbral, reutilizar puede salir más caro que fabricar un producto 100% nuevo e incluso, por el transporte de la logística inversa, se termina contaminando más y generando más CO2 que el método de “usar y desechar”. Este dolor de cabeza es sobre todo del fabricante de marca y del comercio que opere en la Unión Europea ya con el PPWR vigente, no del exportador de materia prima. Sin embargo, es muy importante conocer esto porque explica por qué la UE tendrá que meterle mucha cabeza a los reglamentos que establecerán para crear nuevos y mejores sistemas de depósito o retorno y devolución para que los números salgan y no haya más pérdidas monetarias y ambientales versus el modelo anterior.

Los mundos B2B y B2C están interconectados ya que cuanto más obligue el PPWR a Reutilizar con el consumidor, más demanda habrá de embalaje de transporte reutilizable río arriba… hasta la puerta de los fabricantes de los envases y empaques. Como la norma fija la meta, será el mercado el que decida si la cadena es rentable. Ahí, y no en la ingeniería del envase, es donde en los próximos años estará el verdadero campo de batalla.

¿A quién golpean de verdad estas nuevas metas ambientales… y a quién no?

Esta es la parte que a los exportadores del sur global nos conviene leer con calma, porque hay más alivio del que parece:

  • Las microempresas están exentas de las metas de reutilización.
  • El cartón queda excluido de la gran mayoría de las metas de transporte.
  • La mayoría de estas obligaciones recaerá sobre el distribuidor y la logística europea, no sobre el exportador de materia prima que envía café verde, cardamomo o azúcar (aunque sí tendrá un impacto directo en las cadenas de certificación y en los estándares que exigirán estos compradores europeos).

Pero, enfasis en que este “pero” es el que no debemos ignorar, la presión llegará de todos modos, solo que por otra vía. Nuestro comprador europeo está obligado a usar embalaje de transporte reutilizable y trasladará esa exigencia río arriba: nos pedirá pallets, cajas y contenedores que encajen en su sistema de reutilización. Dicho en otras palabras, aún si la normativa del PPRW no nos obligue directamente, nuestro cliente sí lo hará.

¿Qué pasa con el sobreembalaje y el “aire” que enviamos?

Este punto sí poco discutido y comprendido y le tocará a todos los actores de la cadena ponerse a Repensar. El PPWR buscará acabar con esto desde dos flancos:

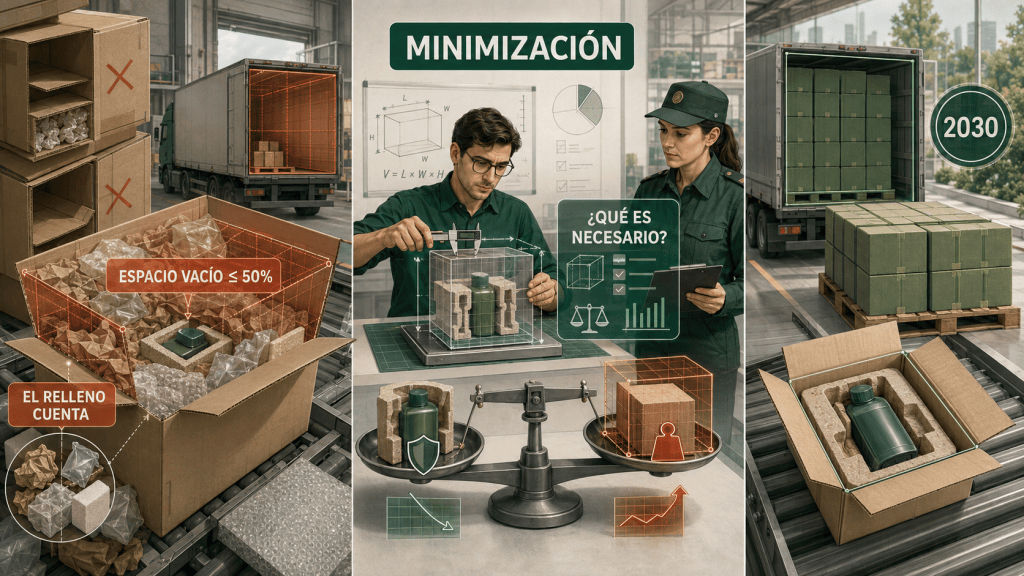
  • Minimización (artículo 10): el embalaje debe reducirse al mínimo peso y volumen necesarios para cumplir su función, con justificación técnica. La Comisión pedirá a los organismos de normalización europeos definir, a más tardar el 12 de febrero de 2027, los límites de peso y volumen para los formatos más comunes, efectivos desde 2030.
  • Espacio vacío (artículo 24): en el embalaje agrupado, de transporte y de comercio electrónico, el espacio vacío no podrá superar el 50%, a partir del 1 de enero de 2030 (la metodología exacta de cálculo llegará por acto de ejecución antes del 12 de febrero de 2028). Y ojo: los rellenos —papel, cojines de aire, plástico burbuja, espuma— cuentan como espacio vacío.

Para quien exporta por comercio electrónico o envía producto en cajas holgadas con mucho relleno, esto significa el fin de la caja sobredimensionada, los fondos falsos y las dobles paredes. Enviar “aire” dejará de ser gratis.

Pero más dificil aún será definir y justiciar qué es “necesario”, bajo qué estándares o condiciones técnicas y matemáticas evitando que se conviertan en decisiones subjetivas del agente aduanero de turno. Este será en sí un gran reto pendiente de ser reglamentado por la UE en futuros Actos delegados.

¿Qué formatos de un solo uso quedarán prohibidos desde 2030?

El Anexo V del reglamento prohíbe, a partir del 1 de enero de 2030, seis categorías de embalaje plástico de un solo uso. Las que más nos interesan como exportadores:

  • El plástico de un solo uso para frutas y verduras frescas por debajo de 1,5 kg (salvo “necesidad” demostrada). Este impacta directo a la exportación de productos frescos y alimentos desde Latinoamérica.
  • La envoltura plástica que agrupa productos vendidos en multipack (el comúnmente usado film termoencogible alrededor de latas, envases de gaseosas o yogures).
  • Las porciones individuales (salsas ketchup y mayonesa, paquetitos de azúcar o de leche y crema) y los envases de un solo uso para consumo dentro de restaurantes y hoteles.
  • Las miniaturas de aseo del sector hotelero (botecitos de jabón y shampoo) y las bolsas plásticas ultraligeras.

Si alguno de nuestros productos llega actualmente al anaquel europeo en uno de estos formatos, hay que empezar a rediseñarlo ya.

¿Y la recarga (refill)? ¿Nos afecta?

Si bien es cierto que la recarga afecta más a las marcas y al comercio europeo que al exportador de materia prima o de empaques desde cualquier parte del mundo, el impacto en el cambio del diseño y uso sí se transferirá en toda la cadena productiva. El artículo 30 del PPWR establece requisitos para quien ofrezca estaciones de recarga (en temas como información al consumidor, higiene y usos adecuados) y los negocios de comida y bebida para llevar deberán ofrecer al cliente la opción de traer su propio envase. Esto conviene tenerlo en el radar incluso si exportamos granos o productos agrícolas.

¿Dónde está la gran oportunidad para nosotros como exportadores?

Aquí es donde insisto en que este capítulo, más que una carga, es una oportunidad de innovación. Y por una razón muy concreta: minimizar el embalaje no solo cumple la norma, ahorra dinero y podría hacer nuestros embalajes más competitivos con una buen reingeniería. Menos volumen es menos flete y el flete lo pagamos nosotros.

Rediseñar hacia un embalaje más pequeño y de uno o menos materiales acarreará un doble premio: baja el costo logístico y mejora la calificación o nota de reciclabilidad que vimos en posts anteriores. Es de las pocas exigencias del PPWR que, bien trabajada, se paga sola.

Y hay un plano estratégico clave: el exportador que llegue a la mesa con su comprador europeo ofreciendo embalaje de transporte reutilizable y producto “justo de tamaño” no estará cumpliendo un requisito, estará ofreciendo una ventaja competitiva. En un mercado donde todos correrán a última hora, adelantarse es diferenciarse y qué mejor que hacerlo desde mucho antes del 2030.

Qué podemos hacer desde ya:

  1. Auditar tamaños y espacio vacío en todos nuestros embalajes y cajas: medir cuánto “aire” enviamos y eliminar sobreembalaje, rellenos y fondos falsos.
  2. Revisar el Anexo V del PPWR: confirmar si algún producto —sobre todo alimentos y bebidas frescas por debajo de 1,5 kg— cae en un formato que quedará prohibido en 2030.
  3. Abrir los canales de conversación con el comprador europeo sobre embalaje de transporte reutilizable, antes de que se vuelva condición de compra.
  4. Rediseñar hacia mono-materiales y tamaños ajustados, aprovechando el doble beneficio de menor flete y mejor reciclabilidad.

Nota: la Comisión Europea publicó un documento de orientación y preguntas frecuentes sobre el PPWR que aclara varios de estos puntos (incluida la metodología del espacio vacío y ejemplos de reutilización). Es recomendable que se revise y futuras actualizacoines, principalmente el texto de los artículos 10, 24 y 29. Disponible en EUR-Lex.

En el próximo post entramos a hablar de una pregunta muy incómoda: cuando todo esto entre en vigor, ¿quién paga y quién se hace responsable? Hablaremos de la Responsabilidad Ampliada del Productor (también conocida como la traducción del inglés: Extended Producer Responsibility o EPR) y de una figura que muchos exportadores de fuera de la UE todavía no tienen en el radar: la figura del representante autorizado.

Con el PPWR, en el año 2030 el plástico reciclado será el nuevo oro de Europa

Featured

En el post anterior habalmos de la construcción de nuestros empaques y envases y cuál será su nota de reciclabilidad entre la A y la E. Hoy toca la otra cara de la misma moneda y hablar de qué están hechos los embalajes. Porque el Reglamento PPWR no solo exige que el embalaje pueda reciclarse. Sino que, para los plásticos, exigirá a partir del 2030 que contenga material reciclado y con las calidades adecuadas para cada producto. Y ahí empieza una carrera que conviene empezar a planificar desde ya para evitar los costos no planificados.

¿Qué dice el PPWR sobre esto?

El artículo 7 del Reglamento 2025/40 (PPWR) establece porcentajes o cuotas mínimas de contenido reciclado posconsumo (PCR, Post-Consumer Recycled, por sus siglas en inglés) para los embalajes de plástico. Estos deberán de ser calculados como un promedio por planta de fabricación y por cada año.

  • Desde el 1 de enero de 2030: 30% en botellas de bebidas de un solo uso, 30% en embalajes en contacto con alimentos hechos principalmente de PET, 10% en los de otros plásticos en contacto con alimentos y 35% en el resto de embalajes plásticos.
  • Desde el 1 de enero de 2040, esos números aumentan muchísimo a 65%, 50%, 25% y 65%, respectivamente. Es importante agregar que habrá ciertas excepciones: embalajes de medicamentos y dispositivos médicos, alimentos para bebés, plásticos compostables, transporte de mercancías peligrosas y las partes plásticas que pesen menos del 5% del total del embalaje.

Sin duda, estos porcentajes son preocupantes por las obligaciones que conllevan en la vida de anaquel de muchos de los productos. Por un lado, abre la puerta a buscar otros materiales no plásticos como yute, papel o cartón —como se usa en la exportación de buena parte del café, el cardamomo o el azúcar, por ejem. o buscar desde ya proveedores certificados de la calidad de los plásticos reciclados a precios competitivos.

En este punto, es importante resaltar que el problema a gestionar desde ya aparece por ciertos componentes plásticos como las capas interiores en ciertos empaques, bolsas de válvula, botellas de PET, bandejas para alimentos o los films que agrupan los productos. Todos estos embalajes sí contarán y todos deberán analizarse uno a uno con mucho detalle.

No todo el plástico reciclado se podrá utilizar

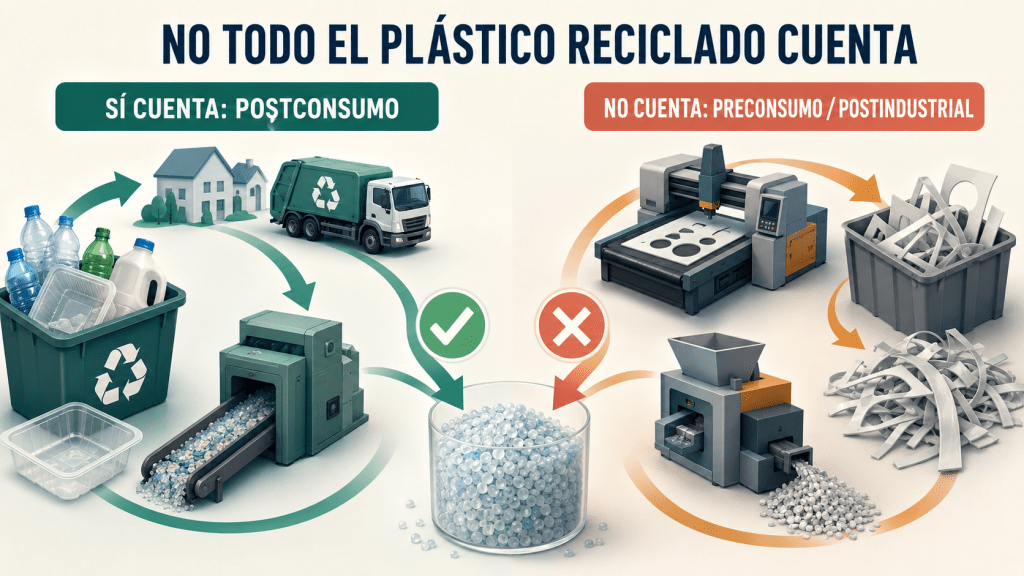
No todo el plástico reciclado cuenta y esto es importante saberlo desde ya. Solo se permitirá contar como plásticos reciclados el el material postconsumo. Esto quiere decir que, solo el plástico que un consumidor final usó y desechó se podrá utilizar para ser reciclado en resinas nuevas. No cuenta el llamado material “preconsumo” o “postindustrial” como los recortes y sobrantes de la propia fábrica en su proceso productivo, por más que la hoja técnica de un proveedor los presente con la etiqueta de “reciclado”. Si vamos a pagar por contenido reciclado, tenemos que exigir que sea del que la norma reconoce. Algo lamentable, porque el plástico postindustrial es un materila igual de importante para crear una economía circular rentable y que permita maximizar el uso de los recursos.

¿Dónde estará el cuello de botella para conseguir los plásticos reciclados que exige el PPWR?

Ya que a partir del año 2030, toda Europa saldrá a comprar el mismo material reciclado al mismo tiempo, la ley de Oferta y Demanda es clara. Ya que la demanda se disparará, pero la oferta de plásticos reciclados PCR de calidad no alcanzará. Y mucho menos alcanzará ese PCR que requerimos para embalajes con grado apto para contacto con alimentos. Los analistas del mercado de polímeros ya anticipan un “cuello de botella” entre 2028 y 2030, con el plástico reciclado cotizándose bastante por encima del virgen (hoy, según cada tipo de plástico, el sobreprecio rondaría en un incremento del 15% al 30% por tonelada).

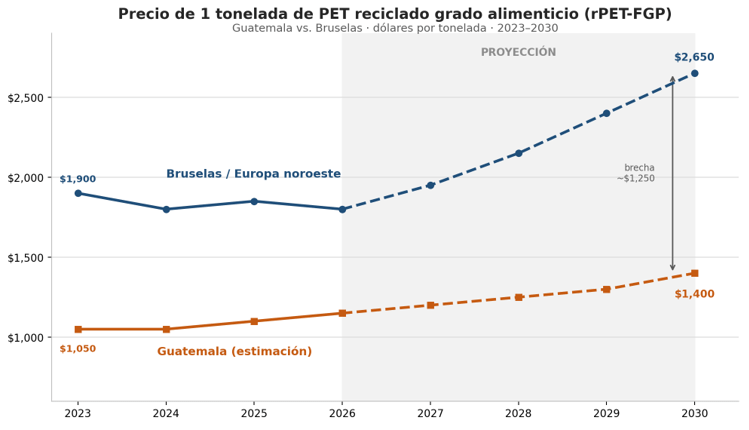
Un ejemplo con números lo hace tangible. Tomemos el material que será más buscado: el PET reciclado grado alimenticio (rPET-FGP), que es el utilizado para cualquier envase de alimentos o bebidas en plástico. La referencia europea actual es pública y si, a abril de 2026, la tonelada se vendía en Europa occidental a unos €1.680/tonelada (unos US$1.850) y ya se cotiza con una prima cercana a €686 sobre el PET virgen. Con el ingreso del PPWR, que dispare en 30% la demanda europea justo cuando la oferta aún no madura, ese precio no tendrá por qué bajar y el escenario más probable es que suba ya que la construcción de nuevas plantas y la mejora en la recolección a escala global no aumentará a la misma velocidad.

Con este ejemplo vemos en el mercado de Europa noroeste los valores de mercado observados 2023–2026 (referencia S&P Global Platts) y proyección de escenario 2027–2030 bajo el choque de demanda del PPWR. Comparado con el precio en Guatemala y la estimación de costo a partir del precio real de acopio de botella PET (~US$0.15/libra en 2023) y la estructura de costos del rPET para América Latina —ojo que no existe todavía un precio publicado de rPET grado alimenticio en el país como fuente pública y es un mercado de rPET muy reducido—. Cifras ilustrativas, no cotizaciones; elaboración propia.

La gráfica cuenta una historia en dos planos. Primero, la europea: un precio ya alto que, con el PPWR en 2030, tenderá a incrementarse aún más. Y aquí la lección es sencilla y poco romántica: quien asegure hoy su proveedor de PCR o de otros materiales no plásticos, con contrato y volumen, comprará mejor y más barato que quien salga a buscarlo en 2029, cuando el mercado esté al rojo vivo.

¿Podremos utilizar el plástico reciclado de nuestras propias regiones?

Este es un punto del que poco se habla en Europa y, por lo tanto, no conocemos mucho en terceros países. El reglamento PPWR permite que el material reciclado provenga de residuos plásticos recolectados y reciclados dentro de la Unión Europea… o fuera de ella, siempre que ese material provenga de una cadena que respete condiciones equivalentes a las europeas en recolección separada y desempeño ambiental del reciclaje. Wsto signfica que las empresas que les venderán en sus países este rPET postconsumo deberán de contar con:

  1. Materia prima de recolección separada DEMOSTRABLE. El plástico debe venir de residuos posconsumo recogidos de forma separada (no rescatados de un vertedero mezclado), mediante un método de recolección equivalente al europeo y con su origen documentado.
  2. Una tecnología de reciclaje “reconocida”. Para grado alimenticio, el proceso debe usar una tecnología que la UE considere “adecuada”. El reciclaje mecánico de PET —el de botella-a-botella— ya está reconocido; una tecnología nueva o exótica debe ser evaluada y autorizada por la Autoridad Europea de Seguridad Alimentaria (EFSA, por sus siglas en inglés), un trámite que seguro les tomaría años.
  3. Inscripción en el registro europeo. El reciclador de fuera de la UE deberá figurar en el registro de la Unión (Union register) para poder vender rPET de contacto alimentario aún si su cliente está en un tercer país como Guatemala o Costa Rica; sin ese registro, el material simplemente no entrará.
  4. Cumplimiento de las reglas de contacto con alimentos. Hay que demostrar que el material respeta los límites de migración y las sustancias autorizadas del Reglamento 10/2011 de la UE y las buenas prácticas de fabricación, aún cuando la planta esté en Centroamérica o Sudamérica.
  5. Desempeño ambiental equivalente. El proceso de reciclaje debe cumplir estándares ambientales (emisiones, control de calidad) equiparables a los europeos y deberán tener evidencias demostrables o auditadas.
  6. Certificación por un tercero y trazabilidad total. Un auditor independiente deberá certificar el sistema de calidad completo, y cada lote deberá ser trazable y poder rastrearse desde la botella recolectada hasta el granulo final, con declaraciones de conformidad disponibles para las autoridades en pocos días.

¿Es realmente posible para nosotros… o saldrá demasiado caro?

La respuesta honesta es: sí es posible, pero no será ni barato ni inmediato. Conviene separar dos cosas:

  • La buena noticia: para el PET botella-a-botella —el caso más común— la tecnología ya está reconocida, así que no hay que pasar por la aprobación de varios años que sí enfrentan las tecnologías nuevas. El camino existe pero hay que cumplir con los otros pasos.
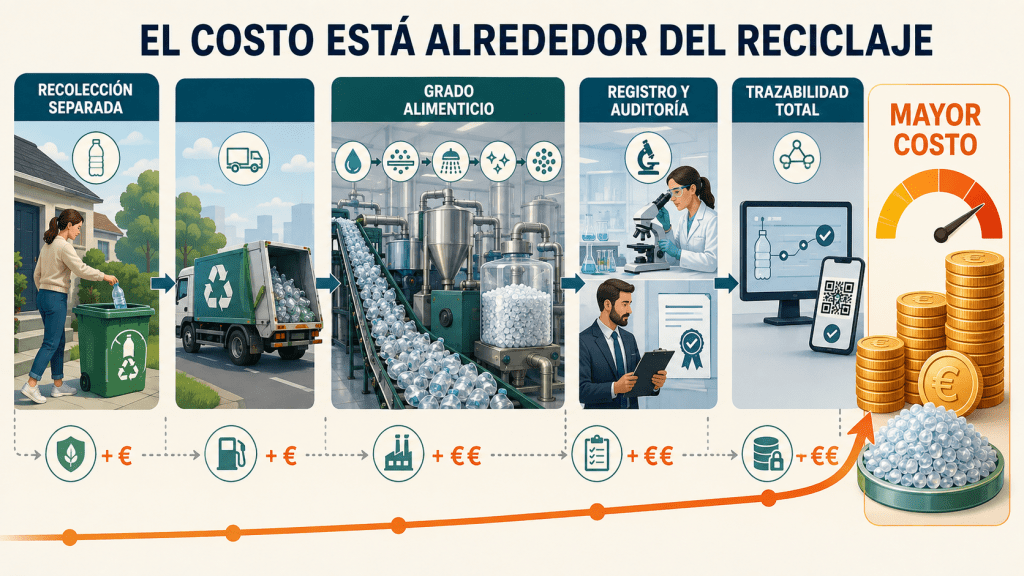
  • El verdadero y oculto costo real no está en reciclar y en la inversión en tecnología (claro, que no es algo barato y las empresas invierten millones de dólares en maquinaria). Sino que el costo más alto está en todo lo que rodea al reciclaje: desde educar a la población, y contar con los incentivos municipales y legales en cada país, para que solo así se haga rentable montar una planta o línea de recolección separada con estándares de calidad europea sobre sistemas que en nuestros países siguen siendo en buena parte informales y sin la trazabilidad requerida. Además, de pagar la descontaminación grado alimenticio con las maquinas especializadas y pagar los servicios de auditorías anuales que den un soporte documental certero. eStos son todos costos que serán en su mayoría fijos y que solo se diluyen con volumenes grandes como los que algunas marcas verticales de embotelladoras de gaseosas o jugos pueden actualmente darse el lujo de pagar.

La conclusión: para un reciclador pequeño y en solitario, cumplir probablemente resulte demasiado caro y lo mismo ocurrirá para un exportador pequeño que deberá empezar a buscar soluciones en otros materiales de embalaje no plásticos. Sin embargo, para las empresas de economía de escala como las grandes corporaciones o multinacionales, este análisis cambia, porque nuestra ventaja de costo en materia prima y mano de obra puede más que compensar el gasto de cumplir con el listado de arriba. La barrera, para ser muy claro no es la máquina de reciclar, sino es el construir en Guatemala u otro país del sur global la recolección separada y la trazabilidad al nivel que Europa y sus estándares de calidad nos exigirán.

Nota: la Comisión abrió recientemente una consulta pública (call for evidence) dedicada, entre otras cosas, a las condiciones para importar plástico reciclado de terceros países (INGRESAR EN ESTE LINK), preguntando incluso cuáles son los principales países de origen. Es decir, las reglas de equivalencia para el reciclado importado se están escribiendo ahora mismo e invito a todas las empresas que utilizan embalajes plásticos a dar su opinión libre. Vale la pena seguir de cerca ese expediente, porque de él dependerá si nuestra región puede pasar de ser solo proveedora de materia prima a ser también proveedora de reciclado certificado y a continuar exportando productos manufacturados con embalajes plásticos.

El dato aún no está del todo cocido

Un matiz técnico que conviene manejar con cuidado: las cuotas están fijadas, pero la aritmética para calcularlas todavía no. La metodología oficial para calcular, verificar y certificar el contenido reciclado llegará por Acto de Ejecución (artículo 7.8), y los criterios que decidirán qué tecnologías de reciclaje —incluido el reciclaje químico y la contabilidad por “balance de masa”— podrán generar contenido computable llegarán por Acto Delegado (artículo 7.9). Ambos tienen fecha límite: el 31 de diciembre de 2026.

¿Qué hacemos mientras tanto? No esperar. La recomendación es empezar ya a construir la “infraestructura de prueba” —rastreo de cadena de custodia y contabilidad de material— y buscar proveedores que ya ofrezcan este plástico postconsumo porque el embalaje que no costeemos hoy no lo podremos completar exportar con tiempo para 2030.

Qué podemos hacer desde ya:

  1. Separar lo que aplica: identificar qué componentes de nuestro embalaje son plástico y, por tanto, sujetos a los porcentajes a partir de 2030.
  2. Asegurar proveedor de PCR con contrato y volumen, antes de que el mercado se tense.
  3. Exigir que sea posconsumo y con cadena de custodia documentada; desconfiar del “reciclado” que en realidad son recortes de fábrica.
  4. Vigilar el expediente de reciclado importado de la Comisión: puede abrir espacio a una cadena regional que califique.

En el próximo post cambiaré de tema y entraremos al terreno del DISEÑO Y LA INNOVACIÓN donde el modelo de negocio, y no solo el material, se pone en juego: la reutilización, la recarga y la minimización del embalaje.

Revisa que tu empresa cumple los requisitos de Diligencia Debida para combatir la Deforestación

Featured

Aunque en América Latina, y específicamente en Guatemala, se han logrado grandes avances en reforestación en las últimas décadas, todavía enfrentamos importantes desafíos por delante en el resto del mundo. Ante este contexto global, la Unión Europea implementará el Reglamento de Deforestación (EUDR, por sus siglas en inglés) que busca analizar a partir del 1 de enero de 2025 la cadena de producción de siete productos:

  • café,
  • aceite de palma,
  • cacao,
  • madera,
  • ganado bovino,
  • caucho y
  • soya

El café, el aceite de palma, el cacao y la madera los principales productos afectados de la economía guatemalteca y estas industrias emplean casi un millón de trabajadores del agro anualmente. Como resultado, cientos de empresas productoras y agricultores guatemaltecos deberán asegurar el cumplimiento de requisitos de diligencia debida y garantizar que sus productos, que alimentan a los más de 450 millones de habitantes de la UE, son productos libres de deforestación.

Como se observa en la siguiente gráfica, Guatemala ha logrado grandes pasos para reducir la deforestación desde el año 2001 y se proyecta que, en los próximos años, el país habrá alcanzado niveles positivos de cobertura forestal gracias a las políticas implementadas por el CONAP e INAB en alianza con comunidades locales, empresarios y agricultores.

Desafortunadamente, en otras regiones del mundo la historia no ha sido igual de positiva como en Guatemala. Según la encuesta anual del Instituto de Recursos Mundiales, en el año 2022 la pérdida mundial de bosques ascendió a 4.1 millones de hectáreas (+10% versus 2021) como resultado de prácticas agrícolas no sostenibles. Como resultado, la deforestación ha puesto en riesgo los ecosistemas locales y contribuido a la aceleración del cambio climático del planeta. Para contribuir a este ritmo de deforestación, el EUDR europeo aspira a detener el ritmo de deforestación en línea con los compromisos firmados por los países del mundo en importantes eventos como las Convenciones de Río y muchos otros acuerdos y tratados firmados y ratificados por Guatemala desde el siglo pasado.

A pesar de que el reglamento EUDR de la UE marcará un paso muy importante para abordar este problema que lleva siglos de consumo lineal aún existen retos a nivel de gobierno y empresas que siguen sin una respuesta concreta respecto a la Diligencia Debida, Mapeo y Geolocalización, Capacitaciones y Procedimientos que las empresas deberán de cumplir y estar preparados para cumplir los nuevos requisitos para la producción y comercio internacional que permitan un flujo sostenible de los recursos y un mapeo de la información cada vez más sostenible.

Ejemplo de un Sistema de trazabilidad en una cadena de suministro agrícola

A continuación les comparto algunas recomendaciones que nos podrán prepararnos y priorizar acciones, mientras nos preparamos para cumplir con la diligencia debida de los productos mencionados en el Reglamento de Deforestación:

  1. Debido a que serán los operadores y comerciantes europeos los que deben demostrar que sus productos están libres de deforestación, es importante mantener una comunicación directa con ellos para preguntar por su conocimiento sobre el tema, informales que las empresa y los gobiernos de América Latina nos estamos preparando para cumplir los requisitos de normativa local vigentes en respeto de una larga lista de obligaciones comerciales, legales y civiles que se exigirán demostrar y presentar la evidencia requerida para demostrar que no se ha deforestado las áreas productivas versus el año 2020. Asimismo, este es aún un excelente momento para solicitar a los operadores sus dudas y preguntas para que los gobiernos locales en América Latina nos permitan consolidar respuestas alineadas y evitar que trabajo innecesario de parte de nuestras empresas.
  2. Debido a que las empresas en Guatemala estarán obligadas a recopilar las coordenadas geográficas de las parcelas de tierra donde se produjeron los productos, es importante solicitar a los gobiernos locales información respecto a qué sistemas nacionales se utilizarán para presentar las imágenes satelitales que verificarán la geolocalización.
  3. Evaluar amenazas, riesgos y mitigación a nivel empresarial es uno de los primeros pasos que las empresas deben realizar para identificar las brechas de mejora respecto a la trazabilidad de geolocalización o de legislación para solicitar, con tiempo, apoyo a los gobiernos locales y elaborar los planes de mitigación de riesgos que consideren necesarios.
  4. Las empresas latinoamericanas debe contribuir con sus gobiernos locales a generar datos estadísticos de protección forestal, reforestación y cumplimiento de prácticas comerciales sostenibles con el fin de elaborar documentación a nivel de país verificable, medible y de cumplimiento de las regulaciones internacionales y estándares altos de protección de los derechos humanos.
  5. Dado que las certificaciones internacionales como Rainforest Alliance, FSC, PEFC y muchas otras no serán aceptadas como evidencia de la diligencia debida y geolocalización según las autoridades europeas, es necesario que las empresas revisen la documentación que ya se presenta para cumplir estas certificaciones y que indaguen con sus gobiernos locales qué otros requisitos deben ser presentados. Lo anterior contribuirá a una mayor trazabilidad y acceso a información a nivel de parcelas de tierra que permitirá una mejor toma de decisiones en las cadenas de suministro para evitar la pérdida de bosques.
  6. Por último, a pesar de que la trazabilidad a nivel de plantas, beneficios de café o bodegas de exportación es un paso intermedio importante para lograr una trazabilidad total, el EUDR exige que las empresas rastreen los productos hasta su origen de cultivo y cosecha con coordenadas exactas a nivel de plantación. Esto requerirá que las empresas se reúnan con todos sus proveedores y trabajen en equipo para mapear las cadenas de suministro completas y se incluyan incluso los proveedores indirectos de productos, materias primas y empaques.

A ocho meses de que la UE empiece a exigir la diligencia debida y geolocalización de la producción de los productos que ingresan a su territorio, nuestras empresas deben continuar prestando mucha atención a la solidez y el alcance de los programas de trazabilidad y seguimiento que ya existen en sus empresas. Estos sistemas internos serán vitales para garantizarles cumplir con los requisitos de diligencia debida en todas las cadenas de suministro cubiertas por el reglamento y, como en el caso de Guatemala, contribuir a acelerar este camino de reforestación nacional que nos permitirá convertirnos en países que han dejado la deforestación como una cosa del pasado. La implementación de prácticas de economía circular es una gran oportunidad para que se fortalezca la colaboración entre proveedores, empresas, gobiernos y actores de la sociedad civil para asegurar que la producción de nuestros alimentos sea cada vez más sostenible.