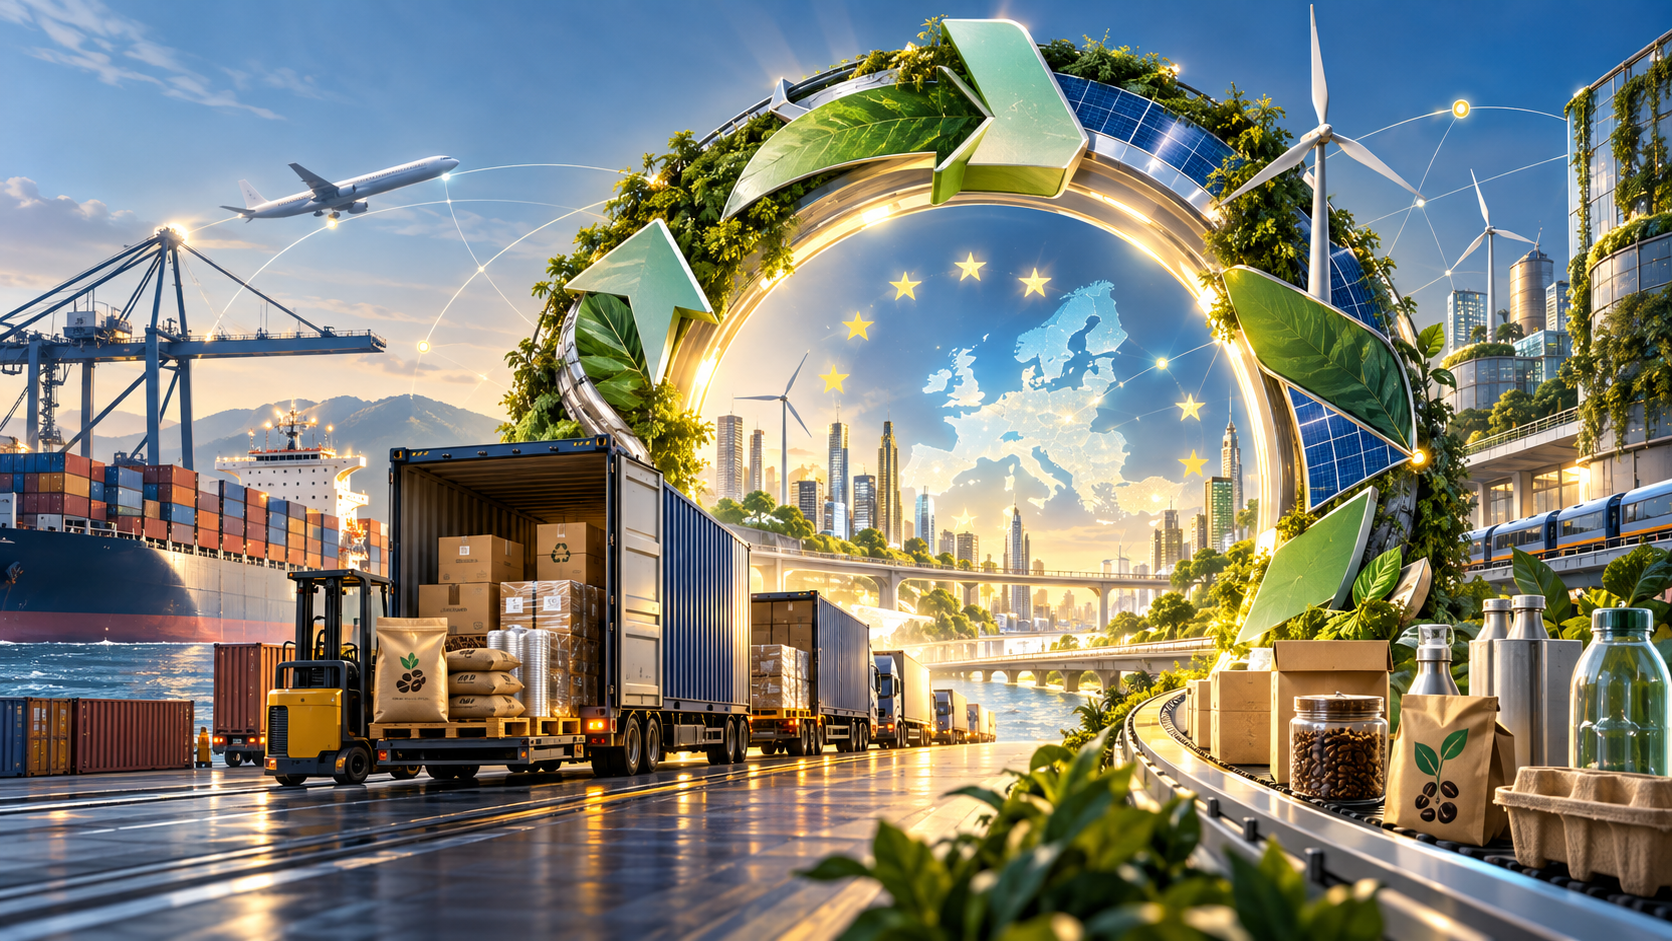

En los últimos posts el mensaje se ha dirigido a quienes ya exportan a la UE, pero también para quienes desean empezar a hacerlo. Para este último post en esta serie sobre el PPWR, hay algo que dejar claro y sin rodeos desde este primer párrafo: la sostenibilidad dejó de ser un valor agregado y se convirtió en una condición de acceso al mercado.
Un conjunto de nuevos reglamentos europeos —sobre embalajes, empaques y envases (el famoso PPWR), la lucha contra la deforestación (EUDR), los impuestos al carbono en frontera (CBAM) y el ecodiseño de productos (ESPR)— están redefiniendo, con fechas concretas entre 2026 y 2030, qué productos pueden entrar a Europa y cuáles no. Y esto aplica sin importar en qué continente esté establecida la empresa, qué tan grande sea o qué tan complejo sea su producto: lo que activará una obligación según todos estos reglamentos es ya colocar el producto en el mercado europeo, no la nacionalidad de quien exporta.
Durante las últimas siete entregas de esta serie, fui desarmando uno a uno ese entramado pieza por pieza (al final les comparto los links a la serie completa por si quiere profundizar en algún punto). Pero este último post está pensado para que lo puedan utilizar como una guía de arranque estratégico. Para esto, me enfocaré no en la teoría, sino en una práctica que sea útil para analizar y bajar esos reglamentos a una hoja de ruta concreta, con fechas y orden de prioridades que no debemos ignorar.
Y para que no se quede en abstracciones, no haré una lista con generalidades sino que tomaremos dos productos reales y con muchísimo potencial de crecimiento que representan los dos extremos del tablero exportador y les trazaré el camino a cada uno:
- Un café verde de exportación a granel, el clásico de nuestra región con calidad y muy bien posicionado.
- Una bebida energética embotellada bajo marca propia, un producto manufacturado y de alto contenido plástico que tiene grandes crecimientos en consumo entre las poblaciones más jóvenes.
¿Por qué estos dos productos? Porque demuestran algo que quiero que quede grabado: no todos los reglamentos pesan igual según el producto. Lo que es urgente para el café es casi irrelevante para la bebida, y viceversa. Saber leer cuál nos aplica, y con qué prioridad, es la mitad de la batalla.
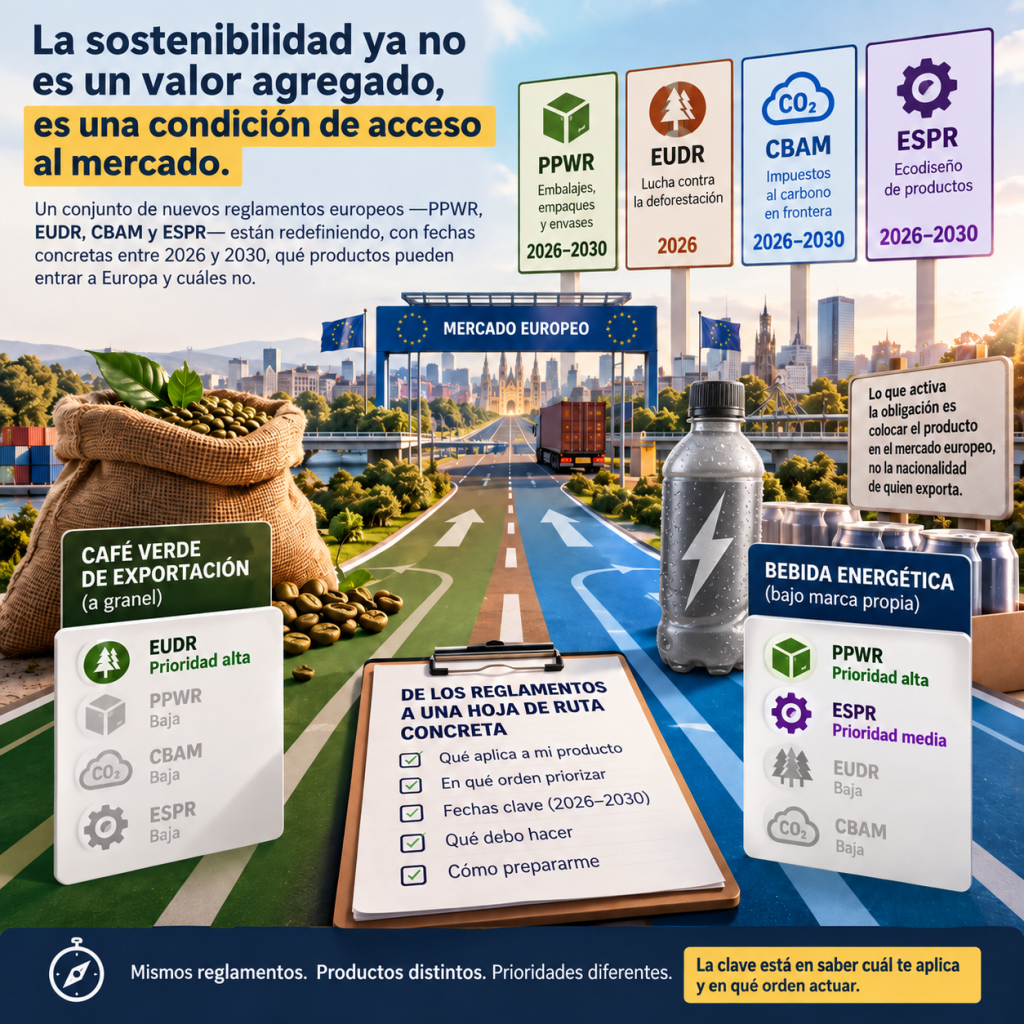
Caso 1: El café verde — donde el EUDR y el PPWR mandan
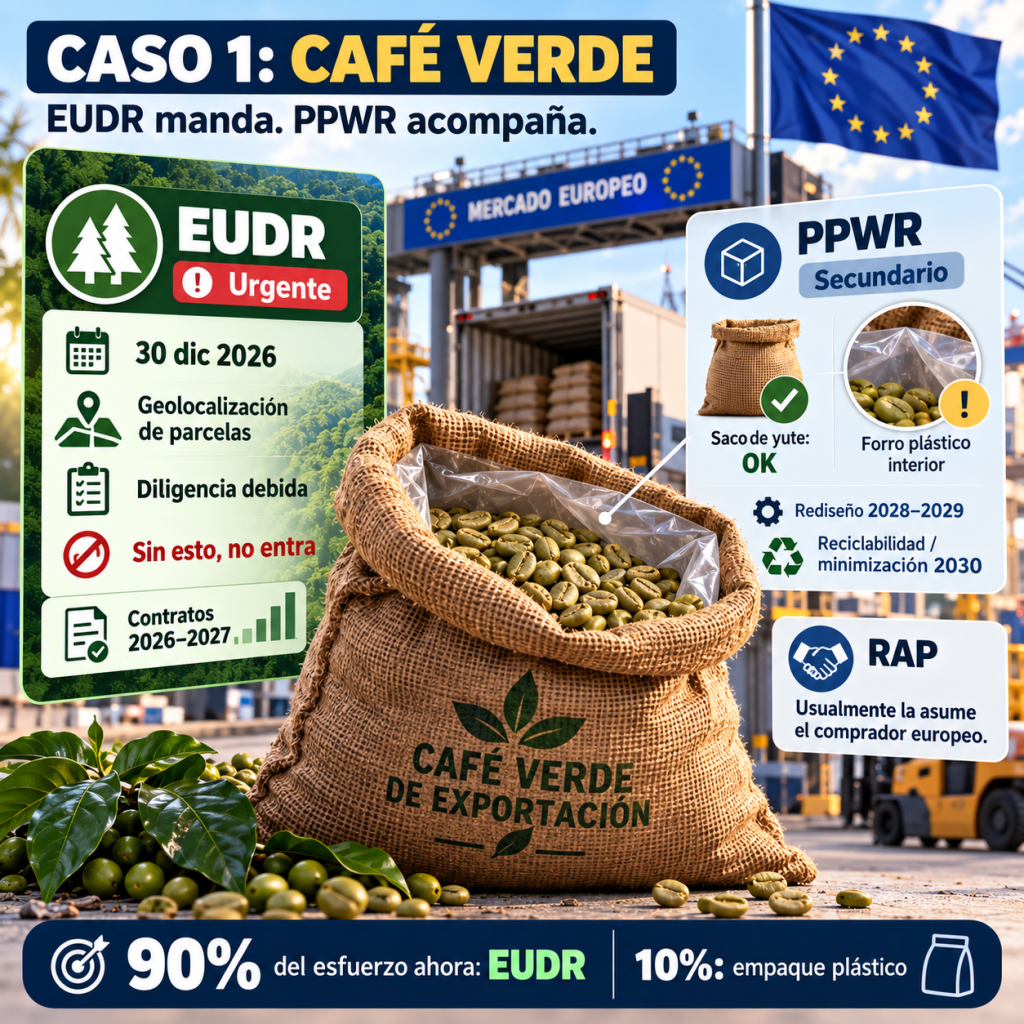
Empecemos por el café y arranquemos recordando que el reglamento que más le urge al café no es el PPWR, es el EUDR.
- Lo urgente (EUDR, 30 de diciembre de 2026): el café está en la lista de productos del Reglamento contra la Deforestación, y esa fecha está a la vuelta de la esquina. Sin geolocalización de las parcelas y sin la diligencia debida que pruebe que el grano está libre de deforestación, el café no entra. Punto. Para nuestro caficultor, este es el frente número uno, y empieza a ser auditado en los contratos para venta que ya desde septiembre 2026 estamos pactando para venta desde enero 2027 en adelante.
- Lo secundario (PPWR): el saco de yute o de fibra natural no tiene mayor problema —es reciclable y de origen renovable—. El punto de atención es el empaque plástico interior (esas bolsas herméticas tipo grado-barrera que protegen el grano y que muchos conocen popularmente como “green bags”). Ese forro sí cuenta como embalaje plástico: le aplican la minimización y la reciclabilidad desde 2030. Es un tema de rediseño de un solo componente, manejable y sin prisa inmediata.
- ¿Y la RAP? En la venta clásica de café verde a granel a un tostador europeo, el “productor” bajo el PPWR suele ser nuestro comprador, no nosotros (lo vimos en el post 6). Un peso menos.
Dato clave para el caficultor: concentrar el 90 % del esfuerzo en el EUDR ahora, y dejar el empaque plástico como un proyecto de rediseño tranquilo hacia 2028–2029.
El detalle clave que lo cambia todo: ¿qué ocurre si ya exportamos el café con valor agregado?
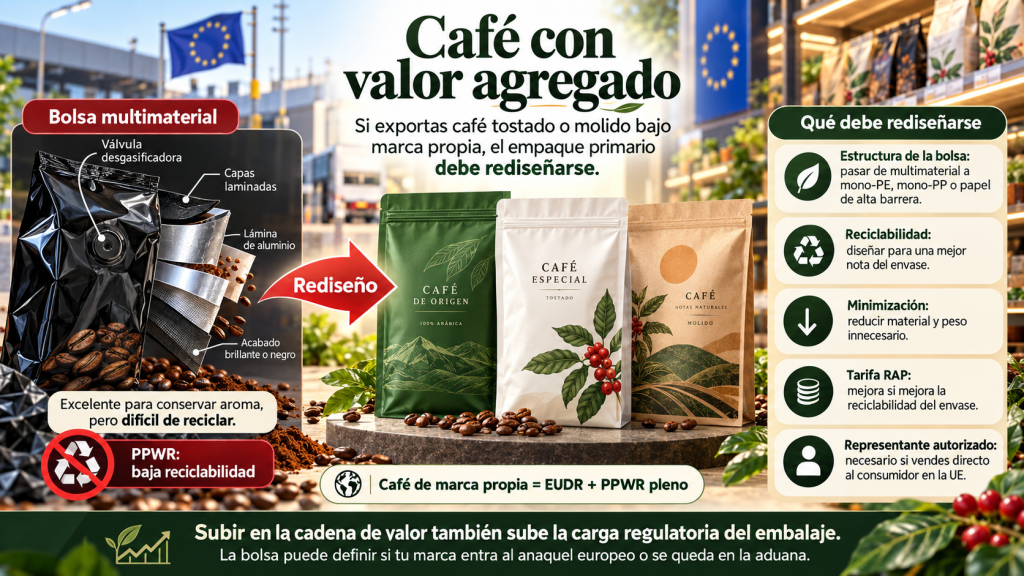
Hasta aquí hablé del café verde, a granel, en saco. Pero ¿qué pasa cuando damos el salto que tanto anhelamos como región —dejar de vender la materia prima y exportar nuestro café tostado o molido, ya empacado bajo marca propia—? Ahí el análisis se voltea por completo, y conviene verlo con lupa porque es la trampa menos evidente de todo el PPWR.
Ese café con valor agregado no viaja en yute: viaja en la clásica bolsa multimaterial —varias capas laminadas, una lámina de aluminio como barrera, muchas veces con acabado brillante o negro y su válvula desgasificadora—. Es una maravilla para conservar el aroma… y, en el idioma del PPWR, es casi un caso de “reprobado”: justo el tipo de embalaje que en el post 3 vimos que difícilmente alcanza siquiera el grado C, porque sus capas no se pueden separar para reciclar. Dicho de otra forma: la bolsa de café tostado es, en materia de embalaje, mucho más parecida a la botella de la bebida energética del Caso 2 que al saco del Caso 1.
Y el giro no es solo de reciclabilidad. Al empacar bajo marca propia y, sobre todo, si vendemos directo al consumidor europeo, dejamos de ser el proveedor invisible y pasamos a ser “el productor” con toda la carga que eso implica: reciclabilidad de la bolsa, minimización, tarifa de RAP modulada según la nota del envase y —el punto que más se subestima— el representante autorizado en cada país. Es decir, el café con valor agregado hereda a la vez lo peor de los dos casos: el EUDR del Caso 1 y el PPWR pleno del Caso 2.
La lección estratégica es incómoda pero valiosa: subir en la cadena de valor —que es exactamente lo que queremos para el desarrollo de nuestros países— sube también, y de golpe, la carga regulatoria del embalaje. Por eso, quien esté planeando pasar del grano verde al café de marca debe presupuestar, desde el primer día, el rediseño de esa bolsa multimaterial hacia estructuras mono-material reciclables (mono-PE, mono-PP o soluciones de papel de alta barrera). No es un detalle técnico menor: puede ser la diferencia entre que nuestra marca entre al anaquel europeo o se quede en la aduana.
Dato clave para el caficultor: si exporto café verde, concentrar el 90% del esfuerzo en el EUDR ahora y dejar el forro plástico como un rediseño tranquilo hacia 2028–2029. Pero si mi plan es exportar café tostado o molido bajo marca propia, entonces debo tratar mi bolsa como lo que es —un embalaje de “Caso 2″— y sumarle desde ya el rediseño y la figura del representante autorizado.
Caso 2: La bebida energética — el PPWR en su versión más exigente
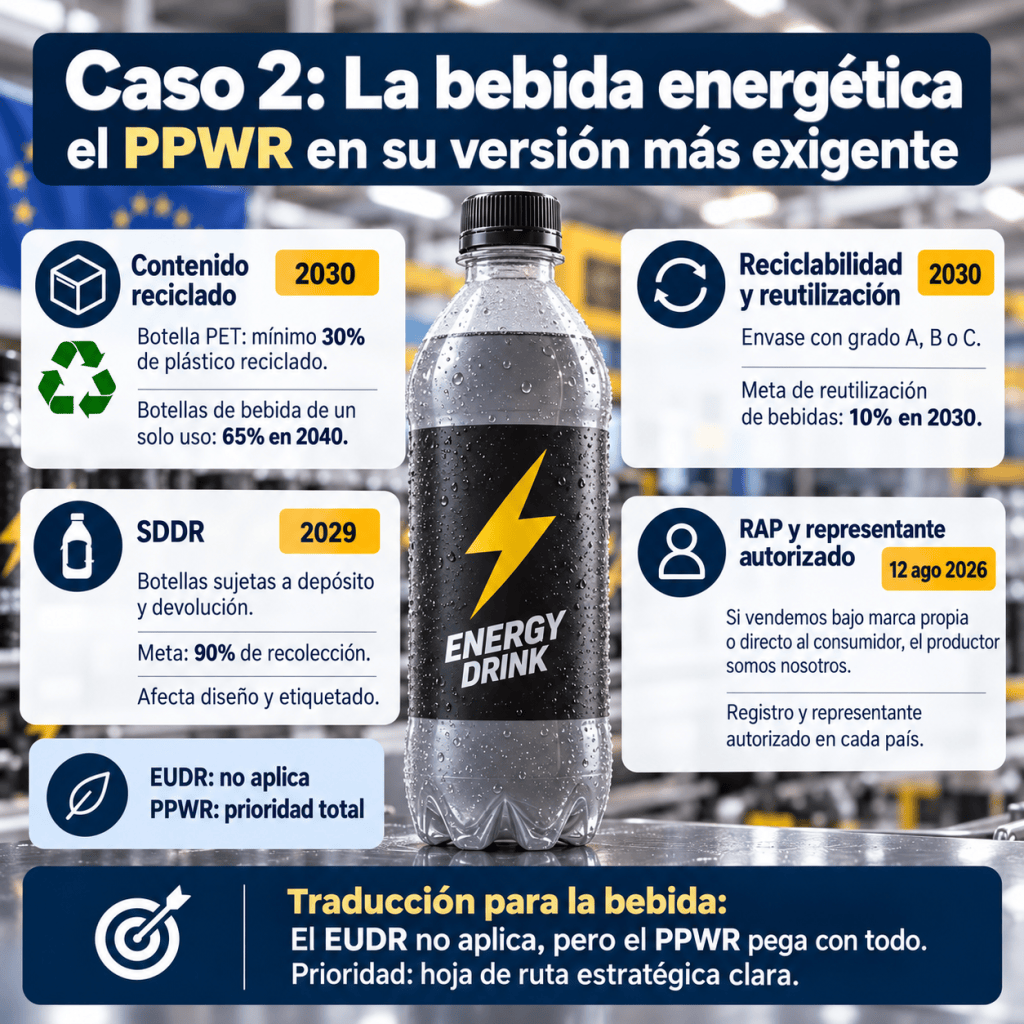
Ahora el otro extremo. Una bebida energética embotellada bajo marca propia y vendida al consumidor europeo es, básicamente, un catálogo andante de obligaciones del PPWR:
- Contenido reciclado (post 4): si va en botella PET, necesitará que como mínimo el 30% del total fabricado con un plástico reciclado desde 2030 (y las botellas de bebida de un solo uso saltan al 65% en 2040). Aquí revive todo lo que hablamos de asegurar proveedor de rPET y hacer análisis de costos con proyecciones muy rigurosas con suficiente tiempo y visión estratégica.
- Reciclabilidad y metas de reutilización (post 5): las bebidas tienen meta propia de reutilización (10% en 2030), y el envase debe alcanzar grado A, B o C.
- Sistemas de depósito y devolución (SDDR): las latas y botellas de bebida quedan sujetas a los sistemas de depósito que los Estados miembros deben tener para alcanzar el 90% de recolección en 2029. Esto afecta el diseño y el etiquetado del envase y, por lo tanto, al equity de las marcas.
- RAP y representante autorizado (post 6): aquí sí. Si vendemos bajo marca propia o directo al consumidor, el productor somos nosotros, con toda la carga: registro y representante autorizado en cada país donde vendamos, desde el 12 de agosto de 2026.
Traducción para la bebida: el EUDR no aplica (no lleva commodities de la lista), pero el PPWR pega con todo. Aquí la prioridad es exactamente la inversa a la del café y por lo tanto necesitamos elaborar una hoja de ruta estratégica clara.
La hoja de ruta que se nos viene
Con los dos casos claros, así se verá el calendario de acción común para los próximos 12 a 24 meses:
Ahora y hasta la primavera de 2027 (lo inmediato):
- Mapear “el productor” contrato por contrato de todas nuestras materias primas (desde los pellets de plástico, hasta los pesticidas y plaguicidas en la agricultura y en la fabrica de plásticos). ¿Quién coloca primero el producto en el mercado? De esa respuesta depende casi todo. (Café: casi siempre el comprador. Bebida de marca propia: nosotros.)
- Café: arrancar el EUDR ya. Geolocalización de parcelas y expediente de diligencia debida antes del 30 de diciembre de 2026. Es lo único que tiene fecha inminente.
- Bebida de marca propia: designar representante autorizado en cada país destino (exigible desde agosto de 2026) y completar la declaración de conformidad y documentación técnica del envase.
A lo largo de 2027 (construir cimientos):
- Levantar la base de datos única de trazabilidad —finca, materias primas para cultivo y producción industrial, medición de huella de carbono, documentación para TODO— hacerla pensando en alimentar nformación compartida para el EUDR, el PPWR y el futuro Pasaporte Digital de una sola vez. Es la inversión que se paga sola.
- Auditar cada componente del embalaje: identificar todo plástico (forro del café, botella de la bebida, etiquetas, tintas, liners, aceites, pegamentos, etc, etc, etc) y su composición exacta, pidiéndosela a los proveedores.
- Bebida: asegurar cuando se pueda proveedor de rPET con contrato y volumen, antes de que el mercado se tense hacia 2029 y analizar costos de fabricación con una visión de largo plazo y de rentabilidad del negocio.
De 2027 a 2028 (rediseñar con calma):
- Rediseñar hacia mono-material y tamaño justo: menos “aire”, mejor nota de reciclabilidad y menor tarifa de RAP. Doble premio, como vimos.
- Café: resolver el forro plástico hacia una estructura reciclable.
- Vigilar los expedientes vivos: los paquetes “Ómnibus” que reescriben estas normas y la conexión del Pasaporte Digital a la aduana.
Mirando a 2030 (la gran ola): es cuando entran en vigor las cuotas de contenido reciclado, los grados de reciclabilidad obligatorios, las metas de reutilización y la modulación de tarifas de RAP. Todo lo que sembremos en 2027 madura justo a tiempo para esa fecha.
La idea con la que quiero cerrar la serie sobre el PPWR
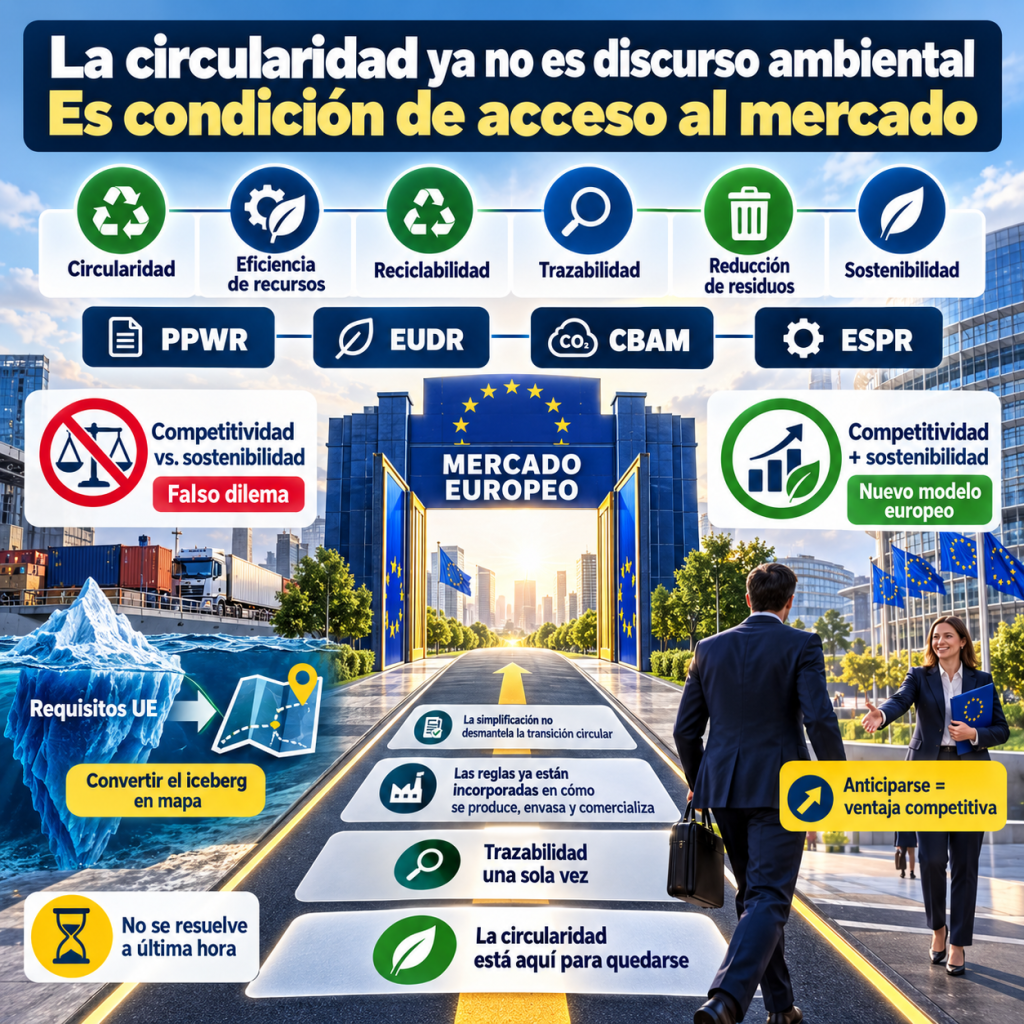
Si hay una sola idea que me gustaría que quedara de estos ocho posts, es esta: la circularidad europea dejó de ser un discurso ambiental y se convirtió en una condición de acceso al mercado.
Por eso, resulta falaz presentar la actual agenda europea de “competitividad” y “simplificación” como si implicara un abandono de la sostenibilidad o un regreso al paradigma económico anterior. La propia legislación europea demuestra lo contrario: circularidad, eficiencia en el uso de recursos, reciclabilidad, trazabilidad, reducción de residuos y sostenibilidad ya están incorporadas estructuralmente en las reglas que determinarán cómo se produce, se envasa y se comercializa en el mercado europeo.
La simplificación podrá modificar procedimientos, cargas administrativas o mecanismos de cumplimiento; no significa desmantelar la transición hacia una economía circular. Competitividad y sostenibilidad ya no son agendas separadas: la UE está intentando integrarlas dentro de un mismo modelo económico e industrial.
Y esa es quizá la conclusión más importante: la circularidad está aquí para quedarse. No será opcional, no pertenece a un futuro lejano y, para quienes quieran seguir exportando a Europa, tampoco será algo que pueda resolverse a última hora.
Pero —y este es el giro optimista— tampoco es una condena para quienes luchamos con nuestros costos y con la capacidad de inversión en tantos requisitos, certificados de trazabilidad y documentación detallada. El exportador que se anticipe, con visión estratégica y que que construya su trazabilidad una sola vez y entienda que el PPWR, el EUDR, el CBAM y el ESPR son un mismo sistema, no solo cumplirá: llegará a la mesa de su comprador europeo con una ventaja que sus competidores, mientras que los que vengan corriendo a última hora no tendrán. Convertimos así un iceberg en un mapa y un obstáculo en una diferenciación que servirá para empezar hoy a priorizar acciones.
Como ha seguido ocurriendo en este escenario de decisiones democráticas que caracteriza a la UE, es muy probable que los reglamentos que hemos visto continúen cambiando y avanzando. Además, los textos y las fechas cambian,y seguramente tendremos que seguir actualizandonos por acá con nuevos updates y sorpresas regulatorias en la UE.
La serie completa, para quien quiera revisar el detalle:
- El PPWR en aplicación y cómo el embalaje es apenas la punta del iceberg
- Qué exige realmente el PPWR: obligaciones núcleo y calendario 2026–2040
- Hablemos de reciclabilidad en el PPWR: el método de calificación que usará la UE
- Con el PPWR, en 2030 el plástico reciclado será el nuevo oro de Europa
- No más “usar y desechar”: rediseño, reutilización y recarga en el PPWR (B2B y B2C)
- Con el PPWR, ¿quién pagará la factura? La RAP y el representante autorizado
- El PPWR no está solo: cómo el ESPR, el Pasaporte Digital, el EUDR y el Ómnibus I forman un solo sistema
- Este último post: ejemplos de una hoja de ruta práctica para los próximo 12 a 24 meses.
Las opiniones y análisis expresados en este texto son estrictamente personales del autor, se basan exclusivamente en información de acceso público y no representan la posición de ninguna institución ni gobierno.

